Marktbericht Deutschland – Wirtschafts- und Börsennachrichten
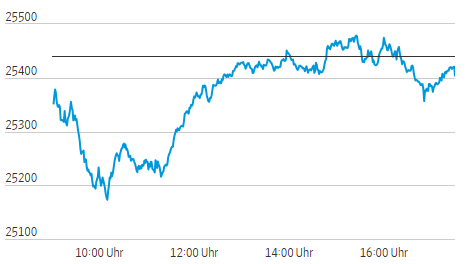
Detail
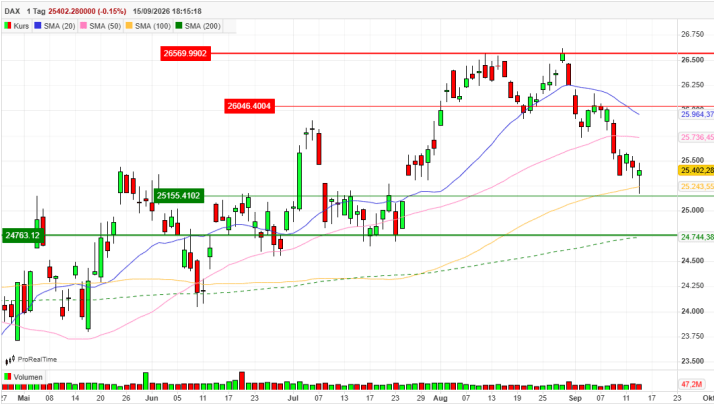
Index: DAX
Handelsplatz: Deutsche Börse (Xetra)
Datum: 15.09.2026
Vortag: 25440.81
Erster: 25360.32
Höchst: 25478.98 (15:24:52)
Tiefst: 25172.89 (10:10:56)
Letzter: 25402.28
Veränderung: ‑38.53
Veränderung(%): ‑0.15
| Datum | Kurs | % | Volumen |
|---|---|---|---|
| 15.09.26 | 25.402,28 PTS | -0,15 % | 47.151.448 |
| 14.09.26 | 25.440,81 PTS | -0,50 % | 54.151.835 |
| 11.09.26 | 25.568,56 PTS | +0,82 % | 42.704.855 |
| 10.09.26 | 25.361,15 PTS | -0,84 % | 47.732.539 |
| 09.09.26 | 25.576,45 PTS | -1,66 % | 51.149.673 |
Öl und Renditen bremsen DAX – Marktbreite signalisiert keinen Ausverkauf
- Treiber: Entscheidend war nicht eine einzelne Unternehmensnachricht, sondern der Öl-Zins-Komplex. Neue Angebotsrisiken trieben Brent wieder deutlich nach oben, hielten Inflationserwartungen hoch und ließen globale Anleiherenditen auf erhöhtem Niveau. Dass der DAX sein zeitweiliges Minus von mehr als einem Prozent fast vollständig aufholte, zeigt allerdings: Der Belastungsfaktor wurde im Tagesverlauf teilweise eingepreist, nicht beseitigt.
- Bestätigung/Gegenargument: Der Schlussstand von -0,15 Prozent überzeichnet die Schwäche des deutschen Marktes. Im DAX standen 21 Gewinner nur 18 Verlierern gegenüber, der MDAX stieg um 0,25 Prozent. Gegen Entwarnung sprechen der schwächere SDAX, die negative TecDAX-Marktbreite und der um 4,43 Prozent gestiegene VDAX-New.
- Morgen: Die Sitzung der US-Notenbank dominiert. Vorher liefern Eurozonen-Industrieproduktion und vor allem die US-Einzelhandelsumsätze Hinweise darauf, wie viel weitere Straffung die Konjunktur verkraftet. Am Markt ist eine Fed-Anhebung um 25 Basispunkte auf 3,75 bis 4,00 Prozent weitgehend eingepreist.
Marktüberblick
| Markt | Stand | Veränderung |
|---|---|---|
| DAX | 25.402,28 | -0,15 % |
| MDAX | 31.135,75 | +0,25 % |
| TecDAX | 3.976,62 | +0,40 % |
| SDAX | 18.161,57 | -0,11 % |
| Euro Stoxx 50 | 6.236,50 | -0,38 % |
| Dow Jones* | 51.963,87 | -0,87 % |
| S&P 500* | 7.586,81 | -0,44 % |
| Nasdaq Composite* | 26.017,85 | -0,64 % |
| Brent | ca. 108,49 $ | ca. +2,66 % |
| EUR/USD | 1,1541 | -0,06 % |
| Gold-Future | 4.327,60 $ | -0,56 % |
| Bund 10 Jahre | 3,533 % | +0,12 % |
| VDAX-New | 19,93 | +4,43 % |
Analyse des Tages
Der eigentliche Belastungsfaktor war der erneute Inflationsschock über den Energiemarkt. Angriffe und Produktionsausfälle in Saudi-Arabien und Libyen verschärften die Sorge vor Angebotsengpässen. Brent stieg zeitweise in Richtung 110 Dollar. Dadurch entsteht für Aktien ein doppeltes Problem: Unternehmen tragen höhere Energie- und Transportkosten, zugleich sinkt die Wahrscheinlichkeit einer baldigen geldpolitischen Entlastung. Reuters meldete parallel zehnjährige US-Renditen um fünf Prozent und deutsche Bundrenditen auf langjährigen Höchstständen.
Bemerkenswert ist deshalb weniger das DAX-Minus als dessen Begrenzung. Der Index fiel am Vormittag bis auf 25.172,89 Punkte, mehr als ein Prozent unter den Vortagesschluss, erholte sich anschließend aber bis auf 25.402,28 Punkte. Die Ankündigung von Bundeskanzler Friedrich Merz, auf die hohen Kraftstoffpreise mit Entlastungsmaßnahmen reagieren zu wollen, unterstützte die Gegenbewegung.
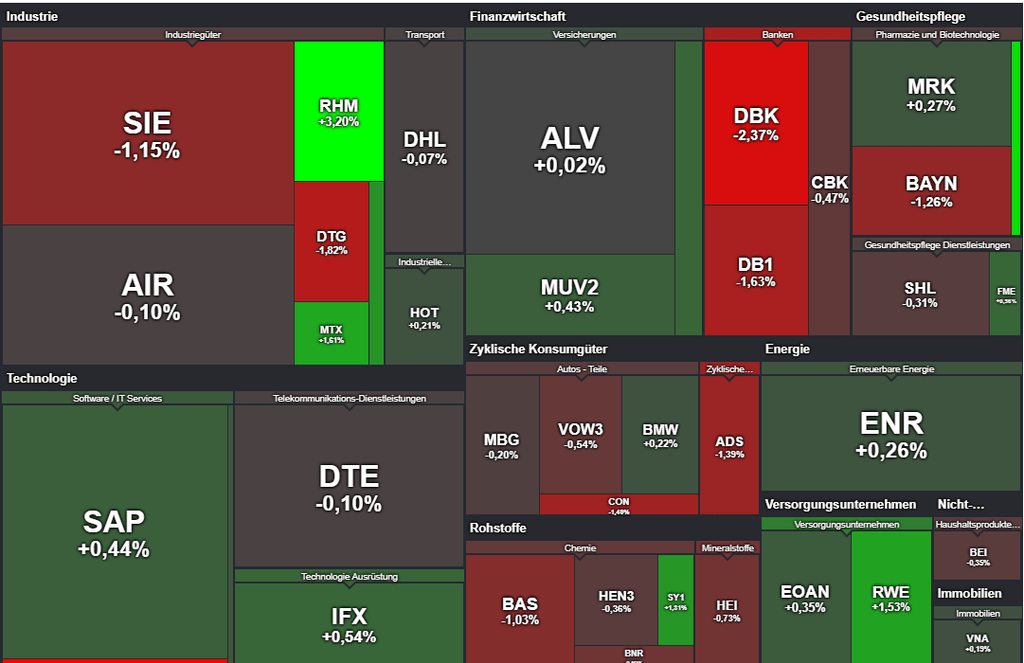
Die Marktbreite widerspricht der These eines flächendeckenden Risikoabbaus. 21 der 40 DAX-Werte stiegen, nur 18 fielen. Das Indexminus entstand damit vor allem durch Verluste einiger gewichtiger Titel. Auch der MDAX gewann 0,25 Prozent, obwohl seine Marktbreite mit 24 Gewinnern und 25 Verlierern praktisch ausgeglichen war. Im SDAX überwogen dagegen die Verlierer mit 37 zu 30.
Der TecDAX liefert die stärkste Warnung vor einer Fehlinterpretation des Indexstands: Er gewann 0,40 Prozent, obwohl nur elf Titel stiegen und 18 fielen. Sartorius, Qiagen, Infineon und SAP zogen den Index nach oben. Das war keine breite Technologierally.
Auch die Sektorrotation blieb defensiv und selektiv. Rüstung, Spezialindustrie, Windkraft und einzelne Life-Science-Aktien waren gesucht; Chemie, Konsum und Finanzwerte standen unter Druck. Dazu passt der VDAX-New bei 19,93 Punkten, plus 4,43 Prozent: Trotz des moderaten DAX-Verlusts verteuerte sich die Absicherung deutlich.
Einzelwerte
Rheinmetall +3,20 %: Der DAX-Spitzenwert profitierte von Meldungen über Engpässe bei Rüstungsgütern in den USA und Berichten über mögliche deutlich höhere japanische Verteidigungsausgaben.
Salzgitter +5,28 %: Der stärkste MDAX-Titel reagierte auf Forderungen chinesischer Stahlhersteller nach Produktionskürzungen und Lagerabbau. Weniger chinesisches Angebot könnte den globalen Preisdruck mildern.
Sartorius Vz. +4,70 %: Der Life-Science-Titel war einer der wesentlichen Gründe, warum TecDAX und MDAX trotz schwacher beziehungsweise neutraler Marktbreite zulegten.
Deutsche Bank ‑2,37 %: Schwache US-Bankenvorgaben belasteten. Aussagen von Bank-of-America-Chef Brian Moynihan zu stagnierenden Handelserträgen nährten Zweifel am Gewinnmomentum des Sektors.
Evonik ‑2,90 % und Lanxess ‑2,57 %: Chemiewerte litten sowohl unter hohen Energiekosten als auch unter Analystenkommentaren. Morgan Stanley stufte Evonik ab, JPMorgan senkte das Kursziel für Lanxess.
Ausblick
Am Mittwoch liegt der erste Prüfstein um 11:00 Uhr mit der Eurozonen-Industrieproduktion für Juli; erwartet werden -0,4 Prozent zum Vormonat. Um 14:30 Uhr folgen die US-Einzelhandelsumsätze: Der Konsens liegt bei +0,8 Prozent, ohne Autos bei +0,5 Prozent. Um 16:30 Uhr können die US-Rohöllagerdaten den bereits angespannten Ölmarkt zusätzlich bewegen. Der wichtigste Termin folgt um 20:00 Uhr mit dem Fed-Entscheid; um 20:30 Uhr beginnt die Pressekonferenz.
Charttechnisch liegt die erste DAX-Unterstützung am heutigen Tagestief von 25.173 Punkten, rund 0,9 Prozent unter dem Schlusskurs; darunter rückt die psychologisch wichtige Marke von 25.000 Punkten in den Blick. Auf der Oberseite bilden das Tageshoch bei 25.479 Punkten und anschließend der Schluss vom Freitag bei rund 25.569 Punkten die nächsten Hürden.
Für den nächsten Handelstag lautet die entscheidende Kombination daher: Ölpreis, US-Renditen und Fed-Kommunikation. Ein DAX-Anstieg wäre erst dann qualitativ überzeugender, wenn zugleich die Volatilität sinkt und die Marktbreite – insbesondere bei SDAX und TecDAX – mitzieht.
Die wichtigsten Indizes
| Name | Letzter Preis | +/- % | Datum/Zeit letzter Preis |
| AEX 25 | 1095,72 | -0,27 | 2026.09.15 18:17 |
| ATX | 6759,07 | -0,33 | 2026.09.15 17:29 |
| Benzin NYMEX Rolling | 3,46 | 3,95 | 2026.09.15 18:17 |
| Brent Crude Rohöl Preis | 108,56 | 2,02 | 2026.09.15 18:18 |
| CAC 40 | 8100,83 | -0,44 | 2026.09.15 18:17 |
| CDAX (Performance) | 2153,4 | -0,13 | 2026.09.15 17:50 |
| DAX | 25402,28 | -0,15 | 2026.09.15 17:50 |
| DAX (Kursindex) | 9271,87 | -0,15 | 2026.09.15 17:50 |
| Dieselpreis | 1567,7 | 5,97 | 2026.09.15 18:17 |
| Dow Jones Industrial | 51932,15 | -0,95 | 2026.09.15 18:18 |
| Erdgaspreis | 2,91 | 1,54 | 2026.09.15 18:17 |
| EUR/USD | 1,15 | -0,06 | 2026.09.15 18:17 |
| EURO STOXX 50 | 6241,25 | -0,5 | 2026.09.15 18:18 |
| FTSE 100 Index | 10664,32 | -0,26 | 2026.09.15 18:18 |
| GEX (Performance) | 2593,05 | 0,1 | 2026.09.15 17:50 |
| Goldpreis | 4287,95 | 0,07 | 2026.09.15 18:18 |
| Hang Seng | 24740,44 | -0,57 | 2026.09.15 18:18 |
| HDAX (Performance) | 13443,31 | -0,12 | 2026.09.15 17:50 |
| IBEX35 | 19572,07 | -0,16 | 2026.09.15 18:17 |
| MDAX | 31128,8 | -0,05 | 2026.09.15 18:18 |
| NASDAQ 100 | 28950,88 | -0,67 | 2026.09.15 18:18 |
| Nikkei 225 | 63480,76 | 0,19 | 2026.09.15 18:18 |
| Platin NYMEX | 1769,38 | 0,39 | 2026.09.15 18:18 |
| S&P 500 | 7578,86 | -0,57 | 2026.09.15 18:18 |
| SDAX | 18154,87 | -0,71 | 2026.09.15 18:02 |
| Silberpreis | 63,32 | 0,61 | 2026.09.15 18:18 |
| SMI | 13818,95 | -0,36 | 2026.09.15 18:18 |
| TecDAX | 3976,62 | 0,4 | 2026.09.15 17:50 |
| VDAX | 19,93 | 4,43 | 2026.09.15 17:30 |
| WTI Rohöl Preis | 105,52 | 3,6 | 2026.09.15 18:18 |
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.