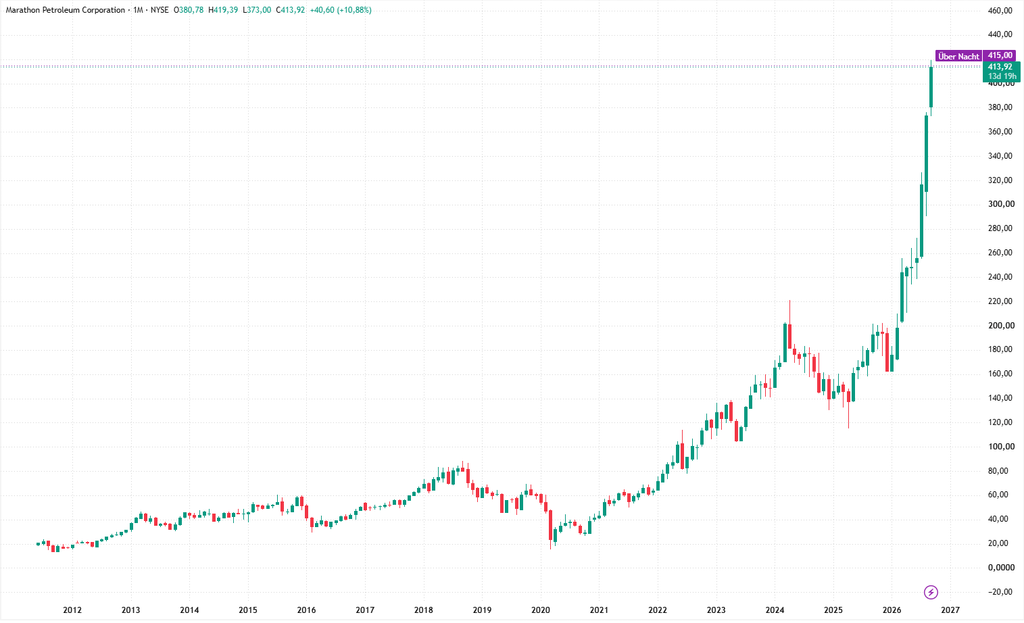
Marathon Petroleum Corp. (NYSE: MPC) verdient ihr Geld im Kern mit Ölraffinerien, dem Verkauf von Kraftstoffen und Energie-Infrastruktur. Das Unternehmen ist kein klassischer Ölproduzent wie Exxon oder Chevron, sondern sitzt überwiegend weiter hinten in der Wertschöpfungskette: Rohöl einkaufen → raffinieren → Kraftstoffe verkaufen → Transport- und Logistikinfrastruktur betreiben.
MPC berichtet aktuell drei Geschäftssegmente: Refining & Marketing, Midstream und Renewable Diesel. (SEC)
| Bereich | Was MPC macht | Wie Geld verdient wird |
|---|---|---|
| Refining & Marketing | Rohöl wird in Raffinerien zu Benzin, Diesel, Kerosin und anderen Produkten verarbeitet | Vor allem über die Raffineriemarge: Verkaufspreis der Produkte minus Rohöl‑, Energie- und Betriebskosten |
| Midstream | Pipelines, Terminals, Lager, Barges sowie Erdgas- und NGL-Infrastruktur | Transport‑, Lager‑, Verarbeitungs- und sonstige Infrastrukturgebühren |
| Renewable Diesel | Produktion und Vermarktung von erneuerbarem Diesel | Verkauf von Renewable Diesel sowie wirtschaftlicher Wert von regulatorischen Credits/Anreizen |
1. Raffinerien und Kraftstoffverkauf – das Kerngeschäft
MPC betreibt eines der größten Raffineriesysteme der USA mit rund 3,0 Mio. Barrel Rohöl-Verarbeitungskapazität pro Tag. Aus Rohöl entstehen unter anderem Benzin, Diesel und Flugtreibstoff. Diese Produkte verkauft MPC an Großhändler, Spotmarkt-Kunden sowie Betreiber von Tankstellen unter Marken wie Marathon und ARCO. (SEC)
Entscheidend ist dabei nicht primär der Ölpreis selbst, sondern der sogenannte Crack Spread bzw. die Raffineriemarge. Vereinfacht:
Verkaufspreis Benzin/Diesel − Rohölkosten − Raffineriekosten = Raffinerieertrag
Sind Benzin und Diesel relativ teuer gegenüber Rohöl, kann MPC sehr viel verdienen. Fallen die Raffineriemargen, können die Gewinne dagegen stark zurückgehen.
2. MPLX – das stabilere Infrastrukturgeschäft
Der zweite wichtige Gewinnbringer ist MPLX, eine börsennotierte Midstream-Gesellschaft, an der Marathon Petroleum Ende 2025 rund 64 % der ausstehenden Units hielt und deren General Partner MPC kontrolliert. (SEC)
MPLX besitzt unter anderem Pipelines, Terminals, Lageranlagen sowie Anlagen zur Verarbeitung und zum Transport von Erdgas und Natural Gas Liquids. Dieses Geschäft verdient stärker über Gebühren und langfristige Verträge, weshalb die Cashflows normalerweise weniger stark von kurzfristigen Raffineriemargen abhängen.
Das ist für MPC strategisch wichtig: Die Raffinerien liefern potenziell hohe, aber zyklische Gewinne; MPLX liefert dagegen einen vergleichsweise stabileren Cashflow.
3. Renewable Diesel
MPC gehört außerdem zu den größeren Produzenten und Vermarktern von Renewable Diesel in den USA. Dieser wird beispielsweise aus pflanzlichen Ölen, Fetten und anderen erneuerbaren Rohstoffen hergestellt und kann konventionellen Diesel ersetzen. (SEC)
Seit der jüngeren Segmentberichterstattung wird dieses Geschäft separat ausgewiesen. 2025 lagen die Segmentaufwendungen für Renewable Diesel bei rund 3,0 Mrd. USD, während Refining & Marketing mit Abstand der größte operative Bereich blieb. (MarathonPetroleum.com)
Kurz gesagt: Das wirtschaftliche Modell von MPC kann man sich ungefähr so vorstellen:
Rohöl → Raffinerie → Benzin/Diesel/Kerosin → Großhandel/Tankstellen
plus
Pipelines + Terminals + Erdgasinfrastruktur (MPLX)
plus
Renewable Diesel
Für einen MPC-Aktionär ist daher eine Sache besonders wichtig: MPC ist in erster Linie eine Wette auf Raffineriemargen und Kapitalallokation, nicht auf einen steigenden Ölpreis. Ein hoher Ölpreis allein ist für MPC keineswegs automatisch positiv.
Wenn du MPC als Investment analysierst, würde ich deshalb vor allem auf Refining Margins, Refinery Utilization, MPLX-Ausschüttungen, Free Cashflow sowie Aktienrückkäufe schauen.
Letzte Charts
Phillips 66
DELL Technologies Inc
EXPD Expeditors International Of Washington Inc
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.