Exelixis Inc.
Sector: Healthcare Biotechnology
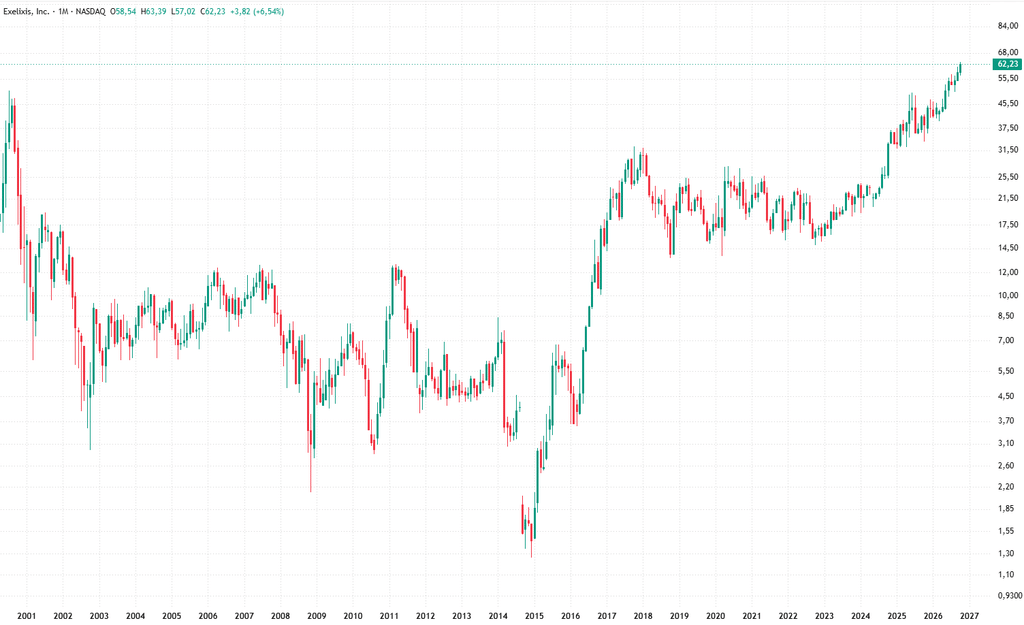
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Geschäftsmodell und Marktpositionierung
Exelixis Inc. ist ein US-amerikanisches, auf Onkologie spezialisiertes Biopharmaunternehmen. Das Geschäftsmodell basiert auf der Erforschung, klinischen Entwicklung, Zulassung und kommerziellen Vermarktung zielgerichteter Krebsmedikamente.
Anders als klassische Biotechnologieunternehmen ohne zugelassene Produkte verfügt Exelixis über ein etabliertes, profitables Arzneimittelgeschäft. Die daraus generierten Cashflows finanzieren die Entwicklung weiterer Wirkstoffe.
Exelixis kombiniert zwei Wertschöpfungsmodelle:
- Eigenvermarktung: Direkter Vertrieb zugelassener Krebsmedikamente in den USA.
- Lizenzpartnerschaften: Internationale Vermarktung durch Pharmaunternehmen gegen Umsatzbeteiligungen und Meilensteinzahlungen.
2. Hauptumsatzträger: Cabozantinib
Das wirtschaftliche Fundament bildet der Wirkstoff Cabozantinib, ein oral verabreichter Multi-Tyrosinkinase-Inhibitor.
Er hemmt insbesondere MET, VEGFR und AXL. Dadurch werden Signalwege beeinflusst, die für Tumorwachstum, Angiogenese und Therapieresistenz relevant sind.
Exelixis vermarktet den Wirkstoff unter zwei Markennamen:
CABOMETYX (Cabozantinib)
Das mit Abstand wichtigste Produkt wird unter anderem eingesetzt bei:
- Fortgeschrittenem Nierenzellkarzinom, auch in Kombination mit Nivolumab.
- Bestimmten Formen des Leberzellkarzinoms.
- Fortgeschrittenem differenziertem Schilddrüsenkarzinom.
- Bestimmten fortgeschrittenen neuroendokrinen Tumoren.
Die wirtschaftliche Attraktivität entsteht durch hohe Therapiekosten, wiederkehrende Arzneimittelverordnungen und zusätzliche Umsatzpotenziale durch Indikationserweiterungen.
COMETRIQ (Cabozantinib)
Eine ältere Formulierung zur Behandlung bestimmter medullärer Schilddrüsenkarzinome. Ihr wirtschaftlicher Beitrag ist inzwischen gering.
3. Umsatzquellen und Erlösstruktur
Exelixis erzielte im Geschäftsjahr 2025 folgende Umsätze:
| Umsatzsegment | 2025 | Anteil |
|---|---|---|
| CABOMETYX | 2.113 Mio. USD | 91,1 % |
| COMETRIQ | 9 Mio. USD | 0,4 % |
| Kooperationen und Lizenzen | 197 Mio. USD | 8,5 % |
| Gesamtumsatz | 2.320 Mio. USD | 100 % |
Die Umsatzerlöse entstehen über drei Mechanismen:
Direkte Arzneimittelverkäufe: Exelixis vertreibt seine Produkte in den USA über pharmazeutische Distributionskanäle. Die ausgewiesenen Nettoumsätze berücksichtigen Rabatte, Rückvergütungen und sonstige Preisabschläge.
Lizenzgebühren: Ipsen vermarktet Cabozantinib außerhalb der USA und Japans, Takeda übernimmt Japan. Exelixis erhält vertraglich vereinbarte umsatzabhängige Lizenzgebühren.
Meilenstein- und Kooperationszahlungen: Zusätzliche Einnahmen entstehen beim Erreichen definierter regulatorischer, klinischer oder kommerzieller Ziele sowie aus Entwicklungskooperationen.
Im zweiten Quartal 2026 erwirtschaftete Exelixis 628,7 Mio. USD Umsatz, davon 573,0 Mio. USD aus eigenen Produktverkäufen.
4. Kostenstruktur und Profitabilität
Charakteristisch ist die hohe Bruttomarge des Arzneimittelgeschäfts.
Die Herstellungskosten liegen deutlich unter den erzielten Nettoverkaufspreisen. Für 2026 prognostizierte Exelixis Herstellungskosten von lediglich 3,5–4,5 % des Nettoproduktumsatzes.
Wesentliche Kostenblöcke sind:
- Klinische Forschung und Arzneimittelentwicklung.
- Vertrieb, Marketing und Marktzugang.
- Regulatorische Zulassungsverfahren.
- Lizenzverpflichtungen und externe Entwicklungspartnerschaften.
Die Wirtschaftlichkeit hängt deshalb stärker von Forschungsaufwendungen und Vermarktungskosten als von den eigentlichen Produktionskosten ab.
5. Wachstumsstrategie und Risiken
Strategisches Kernprojekt ist Zanzalintinib (XL092), ein neuer Kinase-Inhibitor zur Behandlung verschiedener Tumorarten.
Im Oktober 2026 befindet sich der Wirkstoff für metastasierten Darmkrebs in der regulatorischen Prüfung. Eine mögliche Zulassung würde Exelixis eine zweite bedeutende Umsatzplattform eröffnen.
Weitere Wachstumshebel sind neue Cabozantinib-Indikationen und Kombinationstherapien.
Die zentralen Geschäftsrisiken bestehen in der hohen Abhängigkeit von CABOMETYX, möglicher Generikakonkurrenz, Patentstreitigkeiten, Preis- und Erstattungsdruck sowie klinischen Entwicklungsrisiken.
6. Gesamtbewertung
Exelixis betreibt ein forschungsintensives, hochmargiges Onkologie-Geschäftsmodell mit wiederkehrenden Medikamentenumsätzen und ergänzenden Lizenzerträgen.
Die wesentliche strategische Herausforderung besteht darin, die derzeitige Abhängigkeit von Cabozantinib durch erfolgreiche Produktneuentwicklungen zu reduzieren und die langfristige Ertragsbasis zu diversifizieren.
Investorensicht
Aus Investorensicht sind bei Exelixis (EXEL) vier Faktoren entscheidend:
- CABOMETYX-Umsätze: Wichtigster Gewinn- und Cashflow-Treiber. Wachstum und Marktanteile sind entscheidend.
- Patentrisiko: Generikakonkurrenz könnte die hohen Margen und Gewinne erheblich beeinträchtigen.
- Zanzalintinib: Der wichtigste zukünftige Wachstumstreiber. Eine erfolgreiche Zulassung und Vermarktung würden die Abhängigkeit von CABOMETYX reduzieren.
- Profitabilität und Bewertung: Hohe Margen und Cashflows sind attraktiv, müssen aber in Relation zum Aktienkurs und den Entwicklungsrisiken stehen.
Fazit: Entscheidend ist, ob Exelixis seine heutigen CABOMETYX-Gewinne langfristig sichern und mit Zanzalintinib eine zweite profitable Umsatzsäule etablieren kann.
News zum Unternehmen
Exelixis (EXEL) – Kursrelevante Nachrichten, Stand 17.10.2026
- Positiv – 31.08.2026: Wichtiger Patentsieg gegen MSN Laboratories. CABOMETYX-Generikum frühestens ab Januar 2030 möglich. Schützt wesentliche Umsätze und Gewinne.
- Negativ – 11.09.2026: FDA verschiebt Zanzalintinib-Entscheidung auf den 03.03.2027. Aktie reagierte mit etwa −3,5 %. Verzögerung des wichtigsten neuen Wachstumstreibers.
- Negativ – 05.08.2026: Umsatzprognose für 2026 gesenkt auf 2,50–2,55 Mrd. USD, zuvor 2,525–2,625 Mrd. USD.
Wichtige anstehende Kurstreiber:
- 29.10.2026: Q3-Quartalszahlen.
- November 2026: Weiterer CABOMETYX-Patentprozess.
- 03.03.2027: FDA-Entscheidung zu Zanzalintinib.
Fazit: Die FDA-Zulassung von Zanzalintinib und die Absicherung der CABOMETYX-Patente sind die entscheidenden Kurstreiber.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.