HF Sinclair Corp.
Sector:
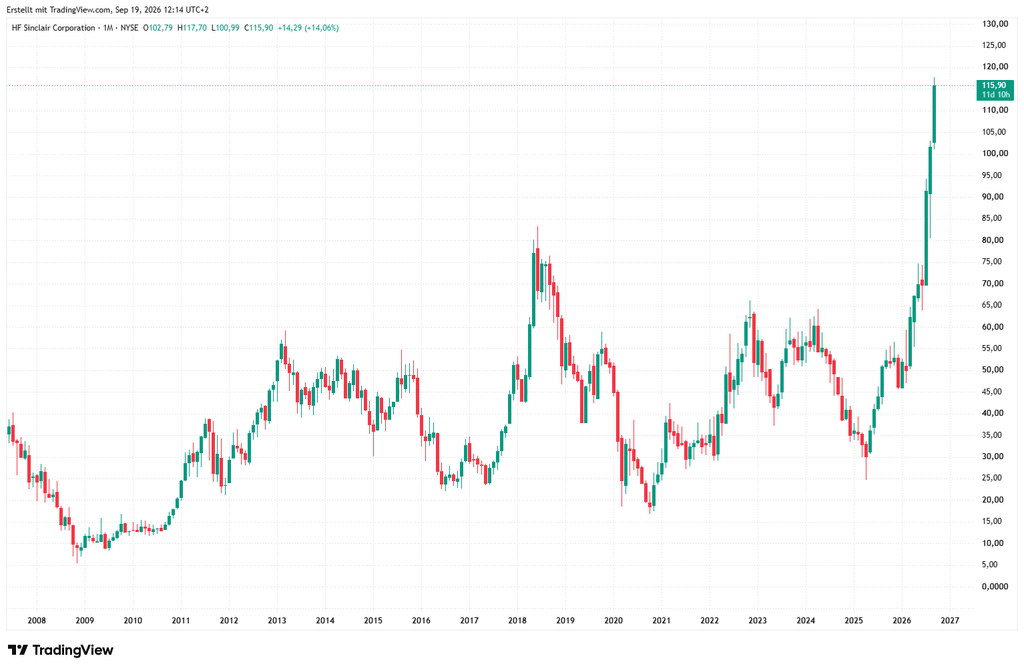
HF Sinclair Corp. (NYSE: DINO) verdient den Großteil seines Geldes mit der Verarbeitung von Rohöl zu Kraftstoffen. Daneben hat das Unternehmen mehrere ergänzende Geschäftsbereiche, die das klassische Raffineriegeschäft stabilisieren sollen. HF Sinclair berichtet aktuell fünf Segmente: Refining, Renewables, Marketing, Lubricants & Specialties und Midstream.
Die Geschäftslogik sieht vereinfacht so aus:
| Segment | Was HF Sinclair macht | Umsatz 2025 mit externen Kunden |
|---|---|---|
| Refining | Rohöl einkaufen → Benzin, Diesel, Kerosin, Asphalt etc. herstellen und verkaufen | 20,5 Mrd. USD |
| Marketing | Kraftstoffverkauf über Sinclair-Tankstellen + Markenlizenzierung | 3,14 Mrd. USD |
| Lubricants & Specialties | Schmierstoffe, Basisöle, Weißöle, Wachse und Spezialchemikalien | 2,52 Mrd. USD |
| Renewables | Produktion von Renewable Diesel | 0,55 Mrd. USD |
| Midstream | Pipelines, Terminals, Tanks und Transportdienstleistungen | 0,12 Mrd. USD |
| Gesamt | 26,87 Mrd. USD |
Quelle: HF Sinclair 2025 Form 10‑K.
1. Raffinerien – das Kerngeschäft
HF Sinclair betreibt sieben große Raffineriekomplexe bzw. Raffineriestandorte in den USA: El Dorado, Tulsa, Navajo, Woods Cross, Puget Sound, Parco und Casper. Dort wird Rohöl eingekauft und insbesondere zu Benzin, Diesel und Flugzeugtreibstoff verarbeitet. Hinzu kommen Produkte wie Asphalt und Heiz-/Schweröle. Die wichtigsten Absatzregionen sind der Mittlere Westen, der Südwesten, die Rocky-Mountain-Staaten und der pazifische Nordwesten der USA.
Ökonomisch ist hier nicht der Ölpreis selbst entscheidend, sondern vor allem die Raffineriemarge. Vereinfacht:
Verkaufspreis von Benzin/Diesel/Kerosin − Rohölkosten − Betriebskosten = Raffineriegewinn.
Für einen Investor ist deshalb der sogenannte Crack Spread wesentlich wichtiger als die reine Entwicklung des Ölpreises. Hohe Produktpreise bei vergleichsweise günstigem Rohöl können für HF Sinclair sehr profitabel sein; schrumpft die Differenz, fallen die Gewinne schnell.
2. Marketing und Sinclair-Tankstellen
HF Sinclair verkauft Kraftstoffe unter der traditionsreichen Sinclair-Marke und verdient zusätzlich an Lizenzgebühren für die Nutzung der Marke. Ende 2025 belieferte das Unternehmen mehr als 1.700 gebrandete Tankstellen und lizenzierte die Sinclair-Marke an mehr als 350 weitere Standorte.
Das Marketinggeschäft ist strategisch interessant, weil HF Sinclair damit einen Teil seiner Raffinerieproduktion über einen eigenen bzw. gebrandeten Vertriebskanal vermarkten kann.
3. Schmierstoffe und Spezialprodukte
Dieses Geschäft ist deutlich weniger bekannt, aber für die Qualität des Konzerns relevant. Über Unternehmen und Marken wie Petro-Canada Lubricants, Sonneborn und Red Giant Oil produziert HF Sinclair Basisöle, Motor- und Industrieschmierstoffe, Weißöle, Petrolatum, Wachse und andere Spezialprodukte. Die Produkte werden in Nordamerika, Europa und international vertrieben; HF Sinclair exportiert in mehr als 80 Länder.
Das unterscheidet sich vom Raffineriegeschäft: Spezialschmierstoffe und Spezialchemikalien sind stärker differenzierte Produkte und können deshalb strukturell attraktivere Margen besitzen als Commodity-Kraftstoffe.
4. Renewable Diesel
HF Sinclair produziert außerdem erneuerbaren Diesel in Wyoming und New Mexico. Das Unternehmen besitzt dafür die Cheyenne‑, Artesia- und Sinclair-Renewable-Diesel-Anlagen sowie eine Vorbehandlungsanlage in Artesia.
Hier hängen die Erträge nicht nur vom Produktpreis und den Rohstoffkosten ab, sondern stark von regulatorischen Anreizen und Umwelt-Credits wie RINs und anderen US-Fördermechanismen. Deshalb kann die Profitabilität dieses Segments stärker schwanken.
5. Midstream – Pipelines und Infrastruktur
Über das Midstream-Geschäft besitzt HF Sinclair Pipelines, Terminals, Tanklager und Verladeanlagen. Das Unternehmen verdient dabei über Transport‑, Lager‑, Terminal- und Durchleitungsgebühren. Ein erheblicher Teil dieser Infrastruktur unterstützt zugleich die eigenen Raffinerien. HF Sinclair hält außerdem Beteiligungen an mehreren Pipelinegesellschaften.
Das Segment ist umsatzmäßig klein, hat aber ein anderes Geschäftsmodell als eine Raffinerie: Statt primär von Crack Spreads zu leben, entstehen Einnahmen stärker über transportierte beziehungsweise gelagerte Mengen und Infrastrukturgebühren.
Was ist für die DINO-Aktie wirklich entscheidend?
Nach Umsatz ist HF Sinclair ganz eindeutig ein Raffinerieunternehmen: 2025 kamen rund 76 % des externen Umsatzes aus dem Refining-Segment. Allerdings darf man Umsatzanteil nicht mit Gewinnanteil gleichsetzen. Die Raffineriemargen schwanken erheblich, während Marketing, Schmierstoffe und Midstream teilweise stabilisierend wirken.
Ein gutes vereinfachtes Bild von DINO wäre daher:
Rohöl → Raffinerie → Benzin/Diesel/Kerosin → Großhandel/Tankstellen
plus
Schmierstoffe + Spezialchemikalien + Renewable Diesel + Pipelines/Terminals.
Interessant ist dabei die Entwicklung im 2. Quartal 2026: HF Sinclair erzielte allein in diesem Quartal rund 7,75 Mrd. USD externen Refining-Umsatz, gegenüber 1,37 Mrd. USD im Marketing, 998 Mio. USD bei Lubricants & Specialties und 243 Mio. USD bei Renewables. Das bestätigt, dass das Raffineriegeschäft weiterhin klar den Konzern dominiert.
Für eine Aktienanalyse von DINO würde ich deshalb vor allem auf Raffineriemargen/Crack Spreads, Raffinerieauslastung, Rohöl-Differentials, Free Cashflow, Verschuldung, Aktienrückkäufe und Dividende schauen – weniger auf das reine Umsatzwachstum.
Letzte Charts
- Valero Energy Corp.
- Natera Inc.
- Marathon Petroleum Corp.
- Phillips 66
- DELL Technologies Inc
- Expeditors International Of Washington Inc
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.