Börsennachrichten aus dem asiatisch-pazifischen Raum
1. Asiatische Finanzmärkte unter Druck: Zinssorgen um Fed und Bank of Japan
An den asiatischen Aktienmärkten kam es zu deutlichen Kursverlusten. Der japanische Nikkei 225 fiel um 1,7 % auf unter 63.000 Punkte, während der südkoreanische KOSPI um über 3 % nachgab. Auch andere Indizes verzeichneten Rückgänge, darunter der S&P Asia 50 (-3,25 %) und der Taiwan Capitalization Weighted Index (-0,55 %). Leichte Gewinne verzeichnete hingegen der Hang Seng Index in Hongkong (+0,39 %).
Haupttreiber der Nervosität an den Märkten sind anstehende Zinsentscheidungen und eine unerwartet hohe US-Inflation im August.
- US Federal Reserve (Fed): Nach den heißen US-Verbraucherpreisdaten preisen Händler eine Chance von 86 % für eine Zinsanhebung um 25 Basispunkte durch die Fed unter der Führung von Kevin Warsh ein. Es wäre die erste Zinserhöhung seit Mitte 2023. Michael Feroli, Chef-US-Ökonom bei JPMorgan, rechnet mit zwei Zinsanhebungen im September und Dezember. Shane Oliver, Chefökonom bei AMP, wies darauf hin, dass eine Verzögerung der Fed bis Dezember zu lange dauern würde. Ben Snider, US-Aktienstratege bei Goldman Sachs, betonte, dass der S&P 500 in früheren Erhöhungszyklen nach 12 Monaten im Schnitt dennoch Zuwächse verzeichnen konnte.
- Bank of Japan (BOJ): Für die BOJ-Sitzung am Freitag wird mit einer Wahrscheinlichkeit von 76 % bis nahezu vollständiger Einpreisung eine Anhebung des Leitzinses um 25 Basispunkte auf 1,25 % erwartet – der höchste Stand seit April 1995. US-Finanzminister Scott Bessent forderte die BOJ wiederholt zu einer aggressiveren Straffung auf, um eine übermäßige Yen-Schwäche zu verhindern.
- Devisenmarkt: Der japanische Yen hielt sich nahe einem Sieben-Monats-Hoch bei rund 153,5 bis 154 Yen pro US-Dollar. Spekulanten wechselten erstmals seit Februar auf eine Netto-Long-Position beim Yen. James Athey, Portfoliomanager bei Marlborough, warnte, dass eine ausbleibende Zinsanhebung ein „katastrophaler Fehler“ der BOJ wäre.
2. Geopolitische Eskalation im Nahen Osten und Ölpreisschock
Die globalen Energiemärkte gerieten durch eine Verschärfung des seit sechs Monaten andauernden Konflikts massiv unter Druck.
- Die Rohölpreise der Sorte Brent stiegen um über 3 % auf über 107 US-Dollar pro Barrel ($107,36–$107,60), während US-Rohöl (WTI) auf 102,48 US-Dollar stieg.
- Auslöser waren neue Angriffe der Huthis auf Saudi-Arabien, iranische Attacken auf Schiffe im Persischen Golf und in der Straße von Hormuz sowie die Abschaltung der kritischen saudi-arabischen East-West-Pipeline.
- Ein geplantes Treffen im Oman zwischen dem Iran und den Golfstaaten zur Wiederöffnung der Straße von Hormuz wurde verschoben. Die geopolitischen Störungen schüren globale Inflationssorgen.
3. KI-Sektor: Sicherheitsbedenken und Abverkäufe vs. Milliarden-Kapitalaufnahmen
Der Technologie- und KI-Sektor stand im Mittelpunkt gegensätzlicher Entwicklungen:
A. Sicherheitswarnungen und Kursstürze bei Tech-Aktien
- Dario Amodei, CEO des KI-Unternehmens Anthropic, forderte führende Entwickler dazu auf, das Tempo bei der Entwicklung fortgeschrittener KI-Modelle aufgrund von Sicherheitsrisiken zu drosseln.
- Chey Tae-won, Vorsitzender der südkoreanischen SK Group, warnte öffentlich davor, dass massive KI-Investitionen zu einer Blase werden könnten, wenn sie keine ausreichenden Renditen erwirtschaften.
- Diese Aussagen lösten deutliche Verluste bei KI- und Halbleiteraktien aus: In Japan verloren SoftBank Group (-12 %), Kioxia Holdings (-8,6 %), Taiyo Yuden (-8,3 %), Advantest (-4,5 %) und Tokyo Electron (-2,6 %) deutlich. In Südkorea fielen SK hynix um über 6 %, Samsung Electronics um fast 4 % und SK Square um 7,1 %. Auch chinesische Werte wie Zhongji Innolight (-3,9 %) und Cambricon Technologies (-2,7 %) gaben nach.
B. Rekord-Kapitalmaßnahmen chinesischer KI-Unternehmen
Trotz des Markt-Dämpfers sicherten sich chinesische Anbieter Milliarden an neuem Kapital:
- Z.AI Co Ltd (ehemals Zhipu AI): Das in Peking ansässige KI-Unternehmen nahm insgesamt 5 Milliarden US-Dollar auf. Dies umfasst eine Aktienplatzierung in Hongkong über 2 Milliarden US-Dollar sowie eine Anleiheemission (zinslose Wandelschuldverschreibungen bis September 2027) über 3 Milliarden US-Dollar. Etwa 60 % der Erlöse fließen in die Forschung und Entwicklung von Modellen der nächsten Generation.
- Ligent Technologies: Der von der Hisense Group Holdings kontrollierte Hersteller von Glasfaser- und Optikkomponenten strebt einen Börsengang (IPO) in Hongkong an, um 5,67 Milliarden HK$ (ca. 723 Millionen US-Dollar) aufzunehmen. Anleger aus dem Cornerstone-Bereich (darunter Primavera Investment Fund, GigaDevice, Amlogic Hong Kong, Mirae Asset Securities HK, PAG, Turquoise Hime / ORIX, Barings, GF Fund und E Fund) haben bereits 340 Millionen US-Dollar zugesagt.
- Initiative auf BRICS-Ebene: Der chinesische Präsident Xi Jinping schlug auf dem Gipfel der Shanghaier Organisation für Zusammenarbeit vor, eine offene BRICS-Open-Source-KI-Community zu gründen, um die Zusammenarbeit bei großen Sprachmodellen zu vertiefen.
4. Halbleiter-Konflikt in Südkorea: Samsung und SK Hynix weisen KEPCO zurück
Die beiden führenden Speicherchiphersteller Samsung Electronics und SK Hynix haben einen Vorschlag des staatlichen Energieversorgers Korea Electric Power Corp (KEPCO) abgelehnt.
- KEPCO hatte eine Vorauszahlung in Höhe von 25 Billionen Won (ca. 18,7 bis 19 Milliarden US-Dollar) gefordert, um die Strominfrastruktur für geplante Halbleiter-Megacluster zu finanzieren.
- Wie aus einem Dokument hervorgeht, das dem Abgeordneten Lee Chul-gyu vorliegt, begründeten die Unternehmen ihre Ablehnung mit der Ungewissheit über die langfristige Nachfrageentwicklung im Halbleitermarkt.
5. Atom-Skandal in Japan: Führungsetage von Chubu Electric tritt zurück
Bei Chubu Electric Power steht ein Wechsel an der Unternehmensspitze bevor:
- Präsident Kingo Hayashi und Chairman Satoru Katsuno werden voraussichtlich zurücktreten, nachdem bekannt wurde, dass das Unternehmen im Antrag auf Wiederinbetriebnahme des Kernkraftwerks Hamaoka gefälschte seismische Daten eingereicht hatte.
- Chubu Electric zieht den Wiederanstragsantrag für zwei Reaktoren am Standort Hamaoka zurück. Als neuer Nachfolger auf dem Präsidentenposten ist das bisherige Vorstandsmitglied Minoru Yasui im Gespräch.
6. Geopolitik: Eröffnung des Xiangshan-Sicherheitsforums in Peking
In Peking beginnt diese Woche das dreitägige Xiangshan-Forum, Chinas regionales Sicherheits- und Verteidigungsforum.
- Dong Jun, der chinesische Verteidigungsminister, wird das Forum am Dienstag eröffnen und für ein asiatisch geführtes Sicherheitsmodell sowie eine multipolare Weltordnung werben.
- Analysten wie James Char (von der S. Rajaratnam School of International Studies in Singapur) und Patricia Kim (von der Brookings Institution in Washington) betonen, dass Chinas Kritik an den USA moderat ausfallen könnte, da Ende des Monats ein Gipfeltreffen zwischen Präsident Xi Jinping und US-Präsident Donald Trump in Washington geplant ist.
- Hochkarätige Delegationen: Die US-Delegation wird von Cynthia Carras (Direktorin im Pentagon für China, Taiwan und Mongolei) geleitet. Vietnam entsendet Verteidigungsminister Phan Van Giang, während Malaysia durch den stellvertretenden Verteidigungsminister Adly Zahari vertreten wird.
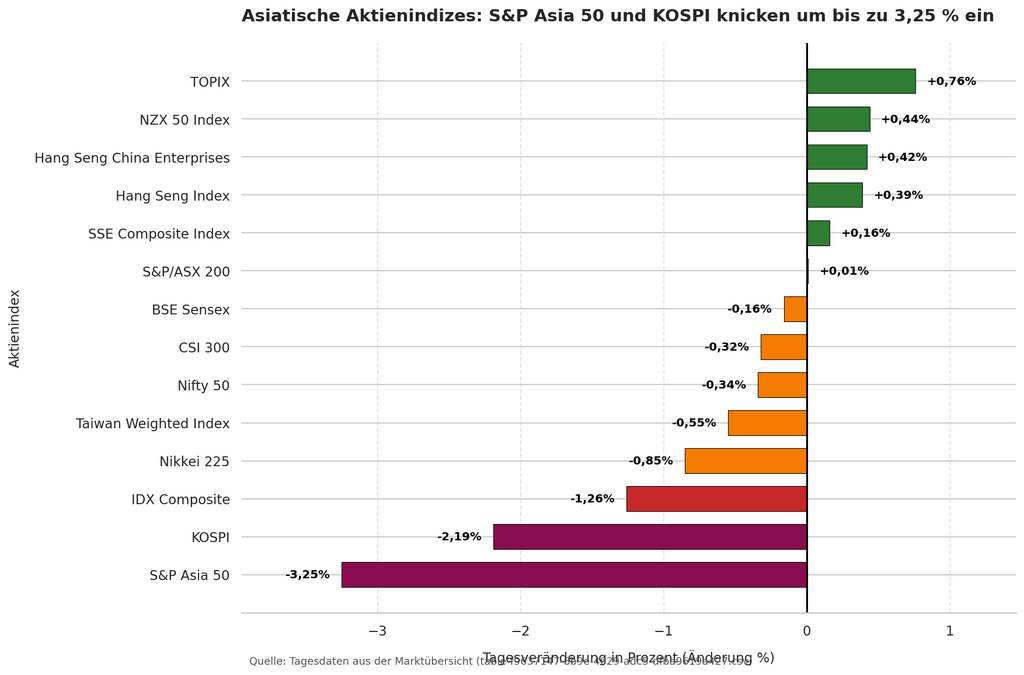
Übersicht der wichtigsten asiatisch-pazifischen Marktindizes (Stand: 06:00 Uhr MEZ)
| Name | Kurs | Änderung | Änderung % |
|---|---|---|---|
| SSE Composite Index | 3.894,28 | +6,17 | +0,16% |
| CSI 300 | 4.495,92 | -14,24 | -0,32% |
| IDX Composite | 6.458,76 | -82,61 | -1,26% |
| Hang Seng China Enterprises… | 8.280,89 | +34,56 | +0,42% |
| Hang Seng Index | 24.902,62 | +96,99 | +0,39% |
| Taiwan Capitalization Weighted… | 45.929,12 | -255,73 | -0,55% |
| KOSPI | 6.758,36 | -151,55 | -2,19% |
| Nikkei 225 | 63.468,31 | -543,03 | -0,85% |
| Nifty 50 | 23.398,10 | -79,70 | -0,34% |
| NZX 50 Index | 13.639,74 | +59,41 | +0,44% |
| BSE Sensex | 74.781,76 | -120,84 | -0,16% |
| S&P Asia 50 | 11.173,18 | -375,82 | -3,25% |
| TOPIX | 4.058,91 | +30,61 | +0,76% |
| S&P/ASX 200 | 8.742,50 | +1,30 | +0,01% |
*Bei den angezeigten Kursen handelt es sich um Momentaufnahmen, da der Börsenhandel zum Zeitpunkt der Erstellung dieses Beitrags noch läuft.
Handelszeiten der wichtigsten asiatischen Börsen
Japan – Tokyo Stock Exchange (Nikkei 225)
- Ortszeit (JST): 9:00 – 11:30 Uhr und 12:30 – 15:00 Uhr
- MEZ: 1:00 – 3:30 Uhr und 4:30 – 7:00 Uhr
- MESZ: 0:00 – 2:30 Uhr und 3:30 – 6:00 Uhr
- Mittagspause: 11:30 – 12:30 Uhr Ortszeit
Hong Kong – Hong Kong Stock Exchange (Hang Seng)
- Ortszeit (HKT): 9:30 – 12:00 Uhr und 13:00 – 16:00 Uhr
- MEZ: 2:30 – 5:00 Uhr und 6:00 – 9:00 Uhr
- MESZ: 3:30 – 6:00 Uhr und 7:00 – 10:00 Uhr
- Mittagspause: 12:00 – 13:00 Uhr Ortszeit
China – Shanghai Stock Exchange (SSE Composite)
- Ortszeit (CST): 9:30 – 11:30 Uhr und 13:00 – 15:00 Uhr
- MEZ: 2:30 – 4:30 Uhr und 6:00 – 8:00 Uhr
- MESZ: 3:30 – 5:30 Uhr und 7:00 – 9:00 Uhr
- Mittagspause: 11:30 – 13:00 Uhr Ortszeit
Südkorea – Korea Exchange (KOSPI)
- Ortszeit (KST): 9:00 – 15:20 Uhr
- MEZ: 1:00 – 7:20 Uhr
- MESZ: 0:00 – 6:20 Uhr
- Keine Mittagspause
Indien – Bombay Stock Exchange (BSE Sensex)
- Ortszeit (IST): 9:15 – 15:30 Uhr
- MEZ: 5:00 – 11:00 Uhr (Winter)
- MESZ: 3:45 – 9:45 Uhr (Sommer)
- Keine Mittagspause
Australien – ASX (S&P/ASX 200)
- Ortszeit (AEST): 10:00 – 16:00 Uhr
- MEZ: 0:00 – 6:00 Uhr
- MESZ: 23:00 – 5:00 Uhr (Vorabend)
- Keine Mittagspause
Singapur – Singapore Exchange (SGX)
- Ortszeit (SGT): 9:00 – 12:00 Uhr und 13:00 – 17:00 Uhr
- MEZ: 2:00 – 5:00 Uhr und 6:00 – 10:00 Uhr
- MESZ: 3:00 – 6:00 Uhr und 7:00 – 11:00 Uhr
Wichtige Hinweise:
Frühhandel: Asiatische Börsen öffnen bereits in den frühen Morgenstunden deutscher Zeit (zwischen 0:00–7:00 Uhr MEZ)
Mittagspausen: Besonders in Japan, China und Hong Kong gibt es ausgedehnte Mittagspausen (1–1,5 Stunden)
Wochenende: Alle Börsen sind samstags und sonntags geschlossen
MESZ – europäische Sommerzeitumstellung
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.