International Seaways Inc.
Sector: Energy Oil & Gas Midstream
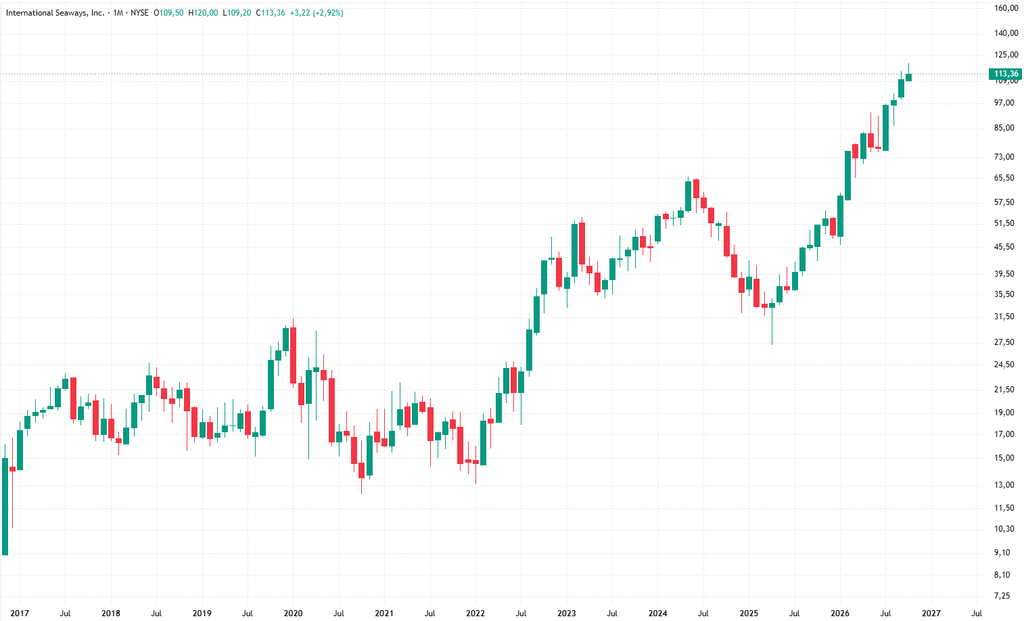
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
International Seaways (NYSE: INSW) ist im Kern eine Tankerreederei. Das Unternehmen verdient sein Geld damit, Rohöl und raffinierte Erdölprodukte über die Weltmeere zu transportieren. Es verkauft also nicht selbst Öl, sondern stellt Transportkapazität bereit.
Vereinfacht kann man sich INSW wie eine Spedition mit sehr großen „LKWs auf dem Wasser“ vorstellen. Die Flotte besteht aus sehr großen Rohöltankern wie VLCCs und Suezmaxes sowie kleineren Produktentankern wie LR1/LR2 und MR, die beispielsweise Diesel, Benzin, Kerosin oder andere raffinierte Produkte transportieren.
Wie fließt konkret Geld zu INSW?
Es gibt im Wesentlichen drei Modelle:
| Modell | Wie INSW Geld verdient | Charakter |
|---|---|---|
| Spotmarkt / Pools | Schiff wird für einzelne Transporte vermietet; Rate richtet sich nach dem aktuellen Tankermarkt | hohe Schwankungen, hohe Gewinnchancen |
| Time Charter | Kunde mietet ein Schiff für Monate/Jahre und zahlt typischerweise eine tägliche Rate | planbarere Einnahmen |
| Voyage Charter | Kunde bezahlt INSW für eine konkrete Reise von A nach B | einzelne Frachtverträge |
Der größte Teil des Geschäfts ist wirtschaftlich dem Spotmarkt ausgesetzt. Viele Schiffe werden über sogenannte Commercial Pools vermarktet. Mehrere Tanker werden dabei gemeinsam disponiert; der Pool vermittelt Ladungen, kassiert die Frachtraten, bezahlt bestimmte Reisekosten und verteilt anschließend die Einnahmen auf die beteiligten Schiffe. Diese Pools schließen ihre Verträge überwiegend am Spotmarkt ab.
Das sieht man sehr gut an den Zahlen für 2025. Von insgesamt rund 843 Mio. USD Shipping Revenue kamen:
- ca. 642 Mio. USD bzw. 76 % aus Pools
- ca. 158 Mio. USD bzw. 19 % aus Time- und Bareboat-Chartern
- ca. 44 Mio. USD bzw. 5 % aus direkten Voyage Chartern.
Das bedeutet: INSW ist relativ stark von den jeweils aktuellen Tanker-Frachtraten abhängig.
Ein Beispiel
Angenommen, ein VLCC von INSW transportiert Rohöl aus Saudi-Arabien nach China.
Wenn der Tankermarkt schwach ist, erzielt das Schiff vielleicht beispielsweise 30.000 USD TCE pro Tag. In einem sehr starken Markt können es aber 80.000, 100.000 USD oder deutlich mehr pro Tag sein.
Die Betriebskosten des Schiffes ändern sich kurzfristig dagegen wesentlich weniger. Deshalb besitzt das Geschäftsmodell einen erheblichen operativen Hebel:
TCE-Rate steigt → Umsatz steigt stark → ein großer Teil davon landet zusätzlich im EBITDA/Cashflow.
Im zweiten Quartal 2026 konnte man genau diesen Effekt beobachten. INSW erzielte 434 Mio. USD TCE-Umsatz und 345 Mio. USD Adjusted EBITDA; ein Jahr zuvor waren es nur 189 Mio. bzw. 102 Mio. USD. Der Hauptgrund waren deutlich höhere Spotraten.
Was ist TCE und warum ist es bei INSW so wichtig?
Bei Tankerunternehmen sollte man weniger auf den normalen Umsatz und stärker auf die TCE Rate – Time Charter Equivalent achten.
Vereinfacht:
TCE-Umsatz = Frachteinnahmen − reiseabhängige Kosten
Dadurch kann man vergleichen, was ein Schiff effektiv pro Tag erwirtschaftet, egal ob es im Spotmarkt oder über einen längerfristigen Chartervertrag eingesetzt wurde. INSW selbst verwendet TCE als zentrale Kennzahl zur Beurteilung seiner Schiffe.
Das ökonomische Modell lässt sich daher ungefähr so darstellen:
Anzahl der Schiffe × verfügbare Einsatztage × TCE-Rate
minus
Schiffsbetriebskosten + Charterkosten für gemietete Schiffe + Verwaltung + Zinsen
= operativer Gewinn/Cashflow
Rohöltanker und Produktentanker
INSW hat zwei wesentliche Geschäftsfelder.
Crude Tankers transportieren hauptsächlich Rohöl. Dazu gehören VLCCs, Suezmax und Aframax. Ein VLCC kann ungefähr zwei Millionen Barrel Rohöl transportieren. Dieses Segment kann bei starken Rohöltankerraten enorme Cashflows erzeugen.
Product Carriers transportieren raffinierte Produkte und teilweise andere Ladungen. Dazu gehören vor allem MR- und LR-Tanker. Die Nachfrage hängt unter anderem davon ab, wo Raffinerien stehen und wo Diesel, Benzin, Kerosin usw. benötigt werden.
Damit ist INSW etwas diversifizierter als eine Reederei, die ausschließlich VLCCs besitzt.
Ein kleiner Teil der Einnahmen wird abgesichert
INSW setzt nicht die komplette Flotte dem Spotmarkt aus. Ein Teil wird über Time Charters für längere Zeit vermietet.
Zum 1. Juli 2026 hatte INSW beispielsweise 13 Schiffe in Time-Charter-Verträgen mit durchschnittlich rund 1,5 Jahren Restlaufzeit und rund 240 Mio. USD vertraglich vereinbarten zukünftigen Einnahmen, noch ohne mögliche Profit-Sharing-Zahlungen.
Das ist strategisch sinnvoll: Die Time Charters liefern einen gewissen Mindest-Cashflow, während der größere Spotanteil INSW an starken Tankermärkten partizipieren lässt.
Zusätzlich: Tankers International
Seit Januar 2026 besitzt INSW Tankers International vollständig. Das ist ein großer kommerzieller Tankerpool, der vor allem VLCCs vermarktet und inzwischen auch in den Suezmax-Bereich expandiert.
Dadurch ist INSW nicht mehr ausschließlich Eigentümer bzw. Betreiber von Schiffen, sondern stärker auch im Commercial Management tätig. Poolmanager erhalten für die Vermarktung und Verwaltung von Schiffen Gebühren. Das ist allerdings gegenüber den Einnahmen aus der eigenen Flotte derzeit eher ein ergänzender Bestandteil des Geschäftsmodells.
Was bestimmt letztlich den Gewinn von INSW?
Das Entscheidende für einen INSW-Aktionär ist deshalb nicht primär, ob weltweit mehr Öl produziert wird. Entscheidend ist die Nachfrage nach Transportleistung in Tonnenmeilen.
Beispielsweise kann es für Tankerunternehmen sogar positiv sein, wenn dieselbe Ölmenge plötzlich einen viel längeren Weg zurücklegen muss:
Saudi-Arabien → Europa = relativ kurze Strecke
USA → Asien = sehr lange Strecke
Je länger die Schiffe gebunden sind, desto weniger freie Tankerkapazität steht zur Verfügung. Das kann die Frachtraten stark nach oben treiben.
Deshalb beeinflussen vor allem globale Ölhandelsströme, Sanktionen, OPEC-Produktion, Raffineriestandorte, geopolitische Konflikte, Umwege über das Kap der Guten Hoffnung, Neubauzahlen und Verschrottung alter Tanker die Profitabilität.
Noch ein wichtiger Punkt: Verkauf von Schiffen
INSW verdient gelegentlich auch erhebliche Beträge mit dem Kauf und Verkauf von Tankern. Das gehört zur Kapitalallokation, ist aber kein normaler wiederkehrender operativer Umsatz.
Im ersten Quartal 2026 verkaufte INSW beispielsweise sieben ältere Schiffe für rund 216 Mio. USD und verbuchte daraus rund 88 Mio. USD Gewinn.
Man sollte deshalb bei der Aktienanalyse unterscheiden zwischen:
operativem Tanker-Cashflow
und
einmaligen Gewinnen aus Schiffsverkäufen.
Kurz gesagt: Das Geschäftsmodell von INSW ist:
Tanker besitzen → Transportkapazität verkaufen → möglichst hohe Tagesraten erzielen → Betriebskosten bezahlen → überschüssigen Cashflow für Dividenden, Schuldenabbau und den Kauf neuer Schiffe verwenden.
Und genau deshalb ist INSW ein sehr zyklisches Unternehmen. Wenn Tankerraten hoch sind, kann der Free Cashflow extrem stark ansteigen. Fallen die Raten stark, können Gewinne ebenso schnell einbrechen. Der Wert der Aktie hängt daher ungewöhnlich stark von TCE-Raten, Flottenalter/-größe, Verschuldung und den Marktwerten der Schiffe ab.
Investorensicht
Aus Investorensicht sind bei INSW vor allem fünf Dinge entscheidend:
- Tanker-Frachtraten / TCE-Raten – wichtigste Gewinn- und Cashflow-Treiber.
- Flottenangebot vs. Nachfrage – besonders Neubau-Orderbook, Verschrottung und weltweite Öl-Transportwege.
- NAV bzw. Schiffswerte – wichtig, weil die Flotte den Großteil des Unternehmenswerts ausmacht.
- Verschuldung und Break-even-Kosten – bestimmen, wie robust INSW in schwachen Märkten ist.
- Kapitalallokation – Dividenden, Aktienrückkäufe sowie Käufe/Verkäufe von Schiffen.
Hohe TCE-Raten + knappes Flottenangebot + niedrige Verschuldung = meist sehr attraktiv für INSW.
News zum Unternehmen
- Rekord-Q2 2026: Adjusted EBITDA 345 Mio. USD, Free Cashflow 261 Mio. USD – stark getrieben durch deutlich höhere Tankerraten.
- Rekorddividende: 5,05 USD je Aktie für Q2; Ausschüttungsquote zuletzt mindestens 85 % des bereinigten Gewinns.
- Tanker-Frachtraten aktuell extrem stark: geopolitische Störungen und Sanktionen treiben Spotraten teils massiv nach oben – klar positiv für INSW, solange das anhält.
- Flottenausbau: vier weitere LR1-Neubauten für insgesamt rund 244 Mio. USD, Auslieferung 2028.
- Wichtigstes Risiko: viele neue VLCC-Bestellungen könnten ab 2028 wieder Überkapazitäten und sinkende Frachtraten verursachen.
Aktuell klar wichtigste Story: die außergewöhnlich hohen Tankerraten und damit die Frage, wie lange dieser Gewinn-/Dividendenboom anhält.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.