Berkshire Hathaway Inc. (BRK‑B)
Sector: Financial Insurance — Diversified
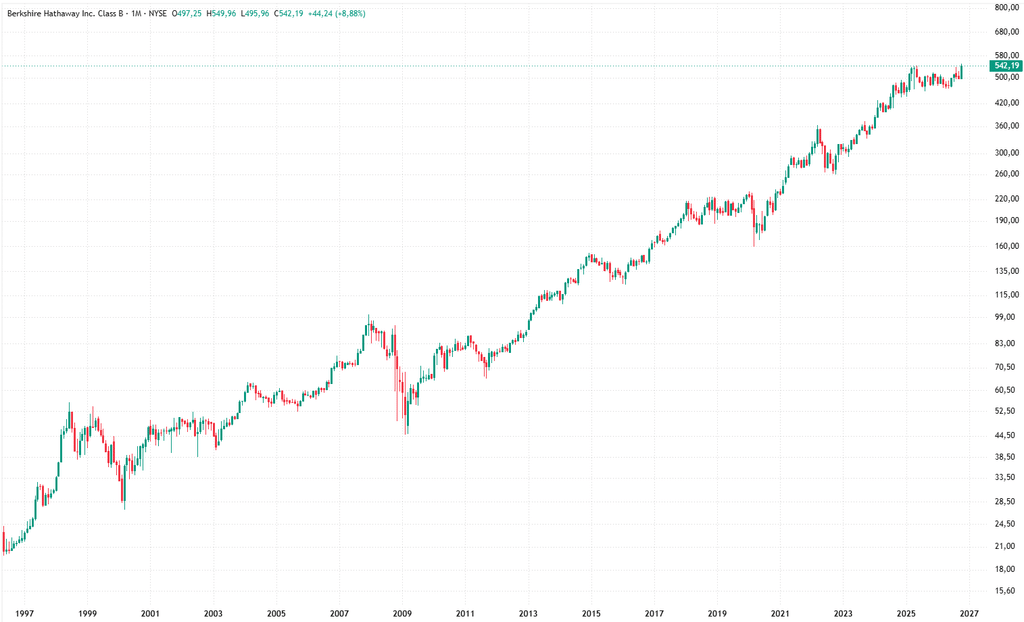
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Berkshire Hathaway Inc. ist kein klassischer Industriekonzern mit einem dominierenden Produkt, sondern eine diversifizierte Holdinggesellschaft. Das Geschäftsmodell besteht darin, Kapital aus operativen Tochterunternehmen und Versicherungsaktivitäten möglichst langfristig dort einzusetzen, wo Berkshire attraktive risikoadjustierte Renditen erwartet. Einnahmen entstehen dabei sowohl aus vollständig kontrollierten Unternehmen als auch aus Beteiligungen an börsennotierten Gesellschaften.
1. Versicherung und „Insurance Float“
Das Versicherungsgeschäft ist ein zentraler Bestandteil des Berkshire-Modells. Dazu gehören insbesondere GEICO, Berkshire Hathaway Reinsurance Group und General Re.
Versicherer erhalten Prämien, bevor spätere Schadenleistungen ausgezahlt werden. Die zwischenzeitlich verfügbaren Mittel werden als „Float“ bezeichnet. Berkshire kann diesen Float investieren, solange die entsprechenden Versicherungsverpflichtungen bestehen.
Ökonomisch besonders attraktiv ist das Modell, wenn das Versicherungsgeschäft selbst profitabel arbeitet. Dann erhält Berkshire langfristig investierbares Kapital zu sehr niedrigen oder teilweise sogar negativen effektiven Finanzierungskosten. Entscheidend sind deshalb diszipliniertes Underwriting, angemessene Prämien und die Vermeidung schlecht kalkulierter Risiken.
2. Eisenbahn
Über BNSF Railway besitzt Berkshire eines der größten Güterbahnnetze Nordamerikas. BNSF verdient Geld durch den Transport unter anderem von Konsumgütern, Industrieprodukten, Agrarerzeugnissen und Rohstoffen.
Das Geschäft ist äußerst kapitalintensiv, besitzt aufgrund der bestehenden Infrastruktur jedoch hohe Markteintrittsbarrieren. Einnahmen entstehen überwiegend aus Transportentgelten. Wirtschaftlich relevant sind insbesondere Transportvolumen, Preise, Treibstoffkosten, Personalkosten sowie Investitionen in Schienennetz und Fahrzeuge.
3. Energie und Versorgungsinfrastruktur
Berkshire Hathaway Energy betreibt Strom- und Gasversorger, Stromnetze, Pipelines sowie erhebliche Erzeugungskapazitäten einschließlich erneuerbarer Energien.
Versorgungsunternehmen erzielen vergleichsweise planbare Cashflows. Ein großer Teil des Geschäfts ist reguliert: Investitionen in Netze und Infrastruktur werden typischerweise über genehmigte Tarife vergütet. Berkshire reinvestiert erhebliche Beträge in zusätzliche Infrastruktur und kann dadurch seine regulierte Kapitalbasis und langfristig seine Ertragskraft erhöhen.
4. Industrie‑, Dienstleistungs- und Handelsunternehmen
Berkshire besitzt zahlreiche vollständig oder mehrheitlich kontrollierte Unternehmen, darunter Precision Castparts, Lubrizol, Marmon, Clayton Homes, McLane, IMC, NetJets, Duracell und See’s Candies.
Diese Unternehmen verdienen ihr Geld auf sehr unterschiedlichen Märkten – von Luftfahrtkomponenten und Spezialchemie über Fertighäuser und Großhandel bis zu Unternehmensflugzeugen und Konsumgütern. Für Berkshire entscheidend sind weniger Branchensynergien als nachhaltige Wettbewerbspositionen, Cashflow-Generierung und Kapitalrenditen.
5. Börsennotierte Beteiligungen
Zusätzlich investiert Berkshire große Kapitalbeträge in börsennotierte Unternehmen. Wirtschaftlicher Ertrag entsteht durch Dividenden und langfristige Wertsteigerungen der Beteiligungen.
Berkshire agiert dabei typischerweise nicht wie ein kurzfristig handelnder Investmentfonds. Beteiligungen können über viele Jahre gehalten werden, sofern Geschäftsqualität und Bewertung attraktiv bleiben.
6. Kapitalallokation als Kernkompetenz
Der eigentliche Kern des Geschäftsmodells liegt in der zentralen Kapitalallokation. Cashflows aus Tochtergesellschaften, Versicherungsfloat und Beteiligungserträge können flexibel eingesetzt werden für:
Unternehmensübernahmen, Investitionen in bestehende Tochtergesellschaften, Aktienkäufe, Rückkäufe eigener Berkshire-Aktien oder den Aufbau von Liquiditätsreserven.
Berkshire verbindet damit operative Unternehmen, Versicherungsfinanzierung und Kapitalmarktinvestitionen zu einem System, dessen langfristiger Erfolg maßgeblich davon abhängt, Kapital zu attraktiven Renditen einzusetzen.
Investorensicht
Aus Investorensicht sind bei Berkshire Hathaway vor allem fünf Punkte entscheidend:
- Kapitalallokation: Wie effizient Management und Nachfolger den enormen Cashflow reinvestieren.
- Versicherung & Float: Profitables Underwriting liefert langfristig günstiges Investitionskapital.
- Qualität der Tochterunternehmen: BNSF, Berkshire Hathaway Energy und Industrieunternehmen müssen nachhaltig Cashflows erwirtschaften.
- Bewertung der Aktie: Auch ein hervorragendes Unternehmen ist bei zu hoher Bewertung kein gutes Investment.
- Nachfolge nach Buffett: Entscheidend ist, ob Unternehmenskultur und Kapitaldisziplin langfristig erhalten bleiben.
Kurz gesagt: Berkshire ist primär eine Wette auf hochwertige Assets plus überdurchschnittliche Kapitalallokation.
News zum Unternehmen
Die derzeit wirklich kursrelevanten Berkshire-News sind:
- Führungswechsel vollzogen: Greg Abel ist seit 1. Januar 2026 CEO; Warren Buffett wurde im September Chairman Emeritus, Howard Buffett Chairman. Das ist der wichtigste strukturelle Einschnitt für Berkshire seit Jahrzehnten.
- Aktienrückkäufe wieder aufgenommen: Berkshire hat 2026 erstmals nach längerer Pause wieder eigene Aktien zurückgekauft – ein mögliches Signal, dass das Management die Bewertung für attraktiv hält.
- Sehr hohe Liquidität: Ende 2025 lagen Cash und kurzfristige Anlagen bei rund 373 Mrd. USD. Die Frage, wie Greg Abel dieses Kapital einsetzt, bleibt ein zentraler Kurstreiber.
- Große Übernahme: Berkshire hat Taylor Morrison im Juli 2026 übernommen; Kaufpreis für das Eigenkapital rund 6,8 Mrd. USD.
- Operative Entwicklung gemischt: BNSF verbesserte sich zuletzt deutlich, während Versicherungs- und Investmenterträge teilweise schwächer ausfielen.
Am wichtigsten für die Aktie: Kapitalallokation unter Greg Abel, Entwicklung der Versicherungsergebnisse und die Verwendung des enormen Cashbestands.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.