Valero Energy Corp [VLO]
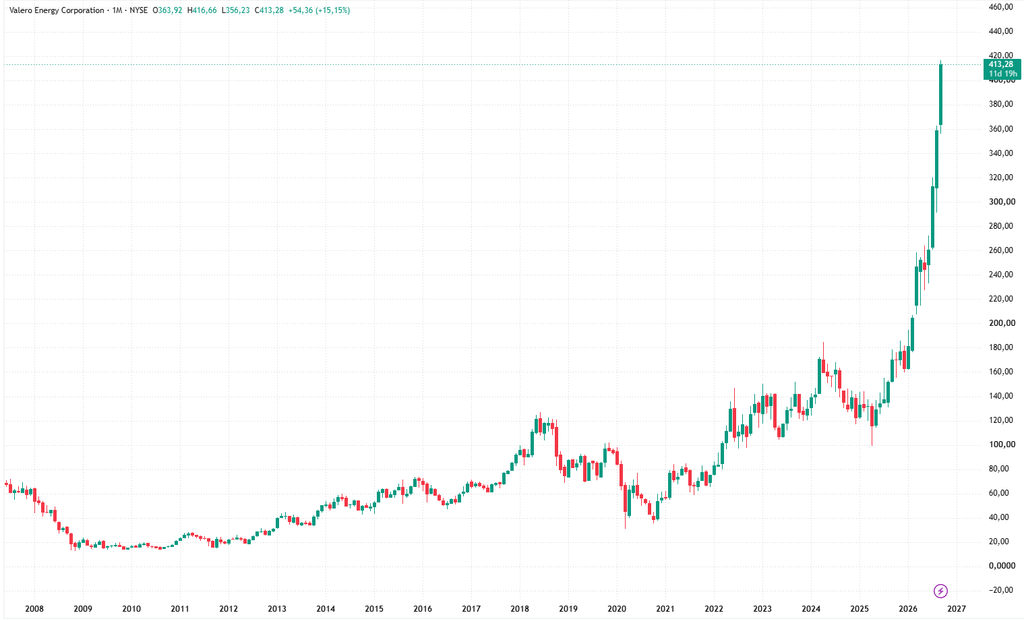
Valero Energy (NYSE: VLO) verdient sein Geld vor allem als Raffineriebetreiber. Das Unternehmen kauft Rohöl und andere Einsatzstoffe, verarbeitet sie zu Benzin, Diesel, Kerosin und weiteren Produkten und verkauft diese weiter. Daneben hat Valero zwei kleinere Geschäftsbereiche: erneuerbaren Diesel/SAF und Ethanol. (Valero Energy)
Für das Geschäftsjahr 2025 sah die Umsatzverteilung so aus:
| Segment | Umsatz 2025 | Anteil grob | Was wird verkauft? |
|---|---|---|---|
| Refining | 116,2 Mrd. USD | ~95 % | Benzin, Diesel, Jet Fuel, Petrochemie, Asphalt etc. |
| Renewable Diesel | 2,5 Mrd. USD | ~2 % | erneuerbarer Diesel, teilweise Sustainable Aviation Fuel |
| Ethanol | 4,0 Mrd. USD | ~3 % | Ethanol sowie Nebenprodukte wie Tierfutter |
| Gesamt | 122,7 Mrd. USD | 100 % |
Der entscheidende Punkt bei VLO ist aber: Umsatz allein sagt bei einem Raffinerieunternehmen wenig aus. Ein großer Teil der 116 Mrd. USD Refining-Umsatz entspricht letztlich den hohen Kosten des eingekauften Rohöls. Entscheidend für den Gewinn ist die Raffineriemarge – vereinfacht:
Verkaufspreis von Benzin/Diesel/Kerosin − Rohölpreis − Energie- und Verarbeitungskosten = Raffineriemarge
Deshalb kann Valeros Gewinn stark steigen, obwohl der Ölpreis nicht steigt. Wenn beispielsweise Rohöl relativ günstig ist, aber Diesel oder Benzin knapp und teuer sind, werden die sogenannten Crack Spreads größer und Valero verdient deutlich mehr pro verarbeitetem Barrel.
1. Raffinerien – das Kerngeschäft
Valero betreibt aktuell 14 Raffinerien in den USA, Kanada und Großbritannien mit ungefähr 3 Mio. Barrel täglicher Verarbeitungskapazität. Das Unternehmen produziert vor allem Benzin, Diesel und Flugzeugtreibstoff, daneben unter anderem petrochemische Rohstoffe, Asphalt, Propan und Lösungsmittel. (Valero)
Das Geschäftsmodell ist damit fundamental anders als etwa bei Exxon oder Chevron. Valero ist kein großer Ölproduzent. Für Valero ist Rohöl primär ein Einsatzstoff, den es möglichst günstig einkaufen möchte.
Das führt zu einer wichtigen Besonderheit der Aktie:
Hohe Ölpreise sind für VLO nicht automatisch positiv.
Viel wichtiger ist der Abstand zwischen Rohölkosten und den Preisen der fertigen Kraftstoffe.
2. Renewable Diesel / SAF
Über das Joint Venture Diamond Green Diesel (DGD) produziert Valero erneuerbaren Diesel. Als Rohstoffe dienen insbesondere gebrauchte Speiseöle, tierische Fette und nicht essbares Maisöl. Die Anlagen befinden sich neben Valero-Raffinerien in Louisiana und Texas. (Valero)
Die Kapazität liegt bei bis zu 1,2 Mrd. Gallonen Renewable Diesel pro Jahr, zusätzlich besteht Kapazität für bis zu 235 Mio. Gallonen Sustainable Aviation Fuel (SAF). (Valero)
Dieses Geschäft profitiert nicht nur vom Verkaufspreis des Kraftstoffs, sondern teilweise auch von Low-Carbon-Regulierungen, Steueranreizen und Umwelt-Credits. Dadurch unterscheidet sich seine Ökonomie deutlich vom klassischen Raffineriegeschäft.
3. Ethanol
Valero betreibt 12 Ethanolwerke im Mittleren Westen der USA mit ungefähr 1,7 Mrd. Gallonen Jahreskapazität. Produziert wird hauptsächlich Ethanol aus Mais. Zusätzlich entstehen sogenannte Distillers Grains, die als Futtermittel verkauft werden. (Valero)
Auch hier hängt die Marge von einem Spread ab: vereinfacht Ethanolpreis minus Mais- und Energiekosten.
Was treibt letztlich den VLO-Gewinn?
Für einen Investor würde ich Valero daher eher als Margin-/Spread-Unternehmen betrachten als als klassische „Ölaktie“. Besonders relevant sind:
- Crack Spreads – Abstand zwischen Rohöl und Benzin/Diesel.
- Auslastung der Raffinerien – hohe Verfügbarkeit verteilt Fixkosten auf mehr Barrel.
- Rohöl-Differentials – Valero kann verschiedene Rohölsorten verarbeiten und versucht, günstige Feedstocks einzusetzen.
- US-Kraftstoffnachfrage und Exporte – insbesondere Benzin und Diesel.
- Raffineriekapazität weltweit – Stilllegungen oder Ausfälle können Margen erhöhen.
- Mais- und Ethanolpreise im Ethanolgeschäft.
- Regulatorische Credits und Steuervorteile bei erneuerbaren Kraftstoffen.
Kurz gesagt: Valero kauft überwiegend Rohöl ein und verkauft höherwertige Kraftstoffe. Rund 95 % des 2025er Umsatzes kamen aus dem klassischen Raffineriegeschäft. Renewable Diesel und Ethanol sind strategisch interessant, aber für die heutige Ertragskraft von VLO bleibt die Raffineriemarge der zentrale Faktor. (Valero Energy)
Wenn du VLO als Investment analysierst, ist deshalb die interessantere Frage nicht „Steigt der Ölpreis?“, sondern „Wie entwickeln sich die Raffineriemargen?“ Das kann ich als Nächstes auch anhand von VLO vs. Marathon Petroleum (MPC) vs. Phillips 66 (PSX) aufschlüsseln – inklusive der Frage, wodurch sich die drei Geschäftsmodelle unterscheiden.
Letzte Charts
Natera Inc.
Marathon Petroleum Corp.
Phillips 66
DELL Technologies Inc
EXPD Expeditors International Of Washington Inc
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.