Marktbericht Deutschland – Wirtschafts- und Börsennachrichten
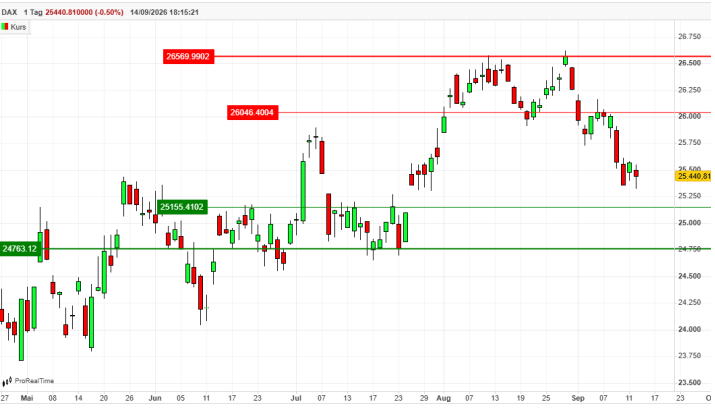
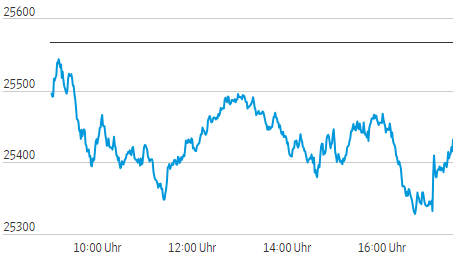
Detail
Index: DAX
Handelsplatz: Deutsche Börse (Xetra)
Datum: 14.09.2026
Vortag: 25568.56
Erster: 25498.74
Höchst: 25548.78 (09:11:32)
Tiefst: 25325.52 (16:43:17)
Letzter: 25440.81
Veränderung: ‑127.75
Veränderung(%): ‑0.50
| Datum | Kurs | % | Volumen |
|---|---|---|---|
| 14.09.26 | 25.440,81 PTS | -0,50 % | 54.151.835 |
| 11.09.26 | 25.568,56 PTS | +0,82 % | 42.704.855 |
| 10.09.26 | 25.361,15 PTS | -0,84 % | 47.732.539 |
| 09.09.26 | 25.576,45 PTS | -1,66 % | 51.149.673 |
| 08.09.26 | 26.007,63 PTS | +0,00 % | 40.094.914 |
Öl- und Zinsschock trifft Zykliker – SAP kaschiert DAX-Schwäche
- Treiber: Der übergeordnete Belastungsfaktor war der erneute Ölpreisschub und die damit verbundene Neubewertung des Zinsrisikos. Brent verteuerte sich um knapp 4 Prozent auf 108,64 Dollar; zugleich stiegen Anleiherenditen. Die KI-Sicherheitsdebatte verschärfte den Abverkauf bei Halbleitern und KI-Infrastruktur, erklärt aber nicht allein die breite Schwäche bei Zyklikern.
- Bestätigung: MDAX (-1,92 Prozent), SDAX (-0,90 Prozent) und Euro Stoxx 50 (-1,02 Prozent) fielen stärker als der DAX. Besonders die sehr schwache Marktbreite im MDAX sowie der Anstieg des VDAX-New um 10,48 Prozent sprechen gegen die vergleichsweise harmlose DAX-Bewegung. SAP und defensive Titel verzerrten das Bild nach oben.
- Nächster Handelstag: Im Mittelpunkt stehen am Dienstag zunächst chinesische Konjunkturdaten, dann der ZEW-Index. Daneben bleiben Brent und die Renditen die kurzfristigen Taktgeber. Technisch muss der DAX die Zone 25.325/25.360 Punkte verteidigen; auf der Oberseite liegt bei 25.569 Punkten die erste relevante Hürde.
Marktüberblick
| Markt | Stand | Veränderung |
|---|---|---|
| DAX, Xetra 17:50 | 25.440,81 | -0,50 % |
| MDAX, Xetra | 31.057,16 | -1,92 % |
| TecDAX, Xetra | 3.960,75 | -0,50 % |
| SDAX, Xetra | 18.182,00 | -0,90 % |
| Euro Stoxx 50 | 6.260,38 | -1,02 % |
| Dow Jones, laufend ca. 18:00 | 52.531,18 | -0,08 % |
| S&P 500, laufend ca. 18:00 | 7.635,74 | -0,28 % |
| Nasdaq Composite, laufend ca. 18:00 | 26.251,45 | -0,31 % |
| Brent/ICE | 108,64 Dollar | +3,9 % |
| EUR/USD, ca. 18:00 | 1,1553 | -0,35 % |
| Gold-Future, ca. 18:00 | 4.338,00 Dollar | -1,61 % |
| Bundrendite 10 Jahre, ca. 18:00 | 3,516 % | -0,03 %* |
| VDAX-New, 17:30 | 19,09 Punkte | +10,48 % |
Analyse des Tages
Der DAX-Rückgang um lediglich 0,50 Prozent unterschätzt den Druck, der unterhalb der Indexoberfläche herrschte. Der entscheidende makroökonomische Impuls kam vom Ölmarkt. Die vorübergehende Stilllegung einer wichtigen saudischen Pipeline und neue Unsicherheit um die Schifffahrt durch die Straße von Hormus ließen Brent wieder über 108 Dollar steigen. Damit rückte nicht nur das unmittelbare Energiepreisrisiko in den Vordergrund, sondern vor allem dessen geldpolitische Konsequenz: Ein länger anhaltender Ölpreisschub erschwert den Notenbanken den Kampf gegen die Inflation.
Die Marktreaktion bestätigt diese Interpretation. Besonders zinssensitive und konjunkturabhängige Bereiche verloren: Industrie, Maschinenbau, Metalle, Immobilien und Erneuerbare standen im MDAX und SDAX deutlich unter Druck. Im MDAX fielen 37 von 50 Titeln, nur 13 stiegen; im SDAX standen 45 Verlierern lediglich 24 Gewinner gegenüber. Das ist breiter, als es der DAX vermuten lässt.
Die KI-Debatte wirkte als zweiter, sektoraler Verstärker. Forderungen führender Branchenvertreter nach einem langsameren Entwicklungstempo trafen vor allem die bereits hoch bewertete Infrastrukturkette. Halbleiter, Chipausrüster und Rechenzentrumsprofiteure verloren kräftig. Gleichzeitig entstand eine bemerkenswerte Gegenrotation: Softwaretitel, deren Geschäftsmodelle zuletzt als potenzielle KI-Verlierer galten, legten zu. Im TecDAX standen SAP, TeamViewer und Nemetschek auf der Gewinnerseite, während Aixtron, Süss MicroTec und Siltronic massiv verloren.
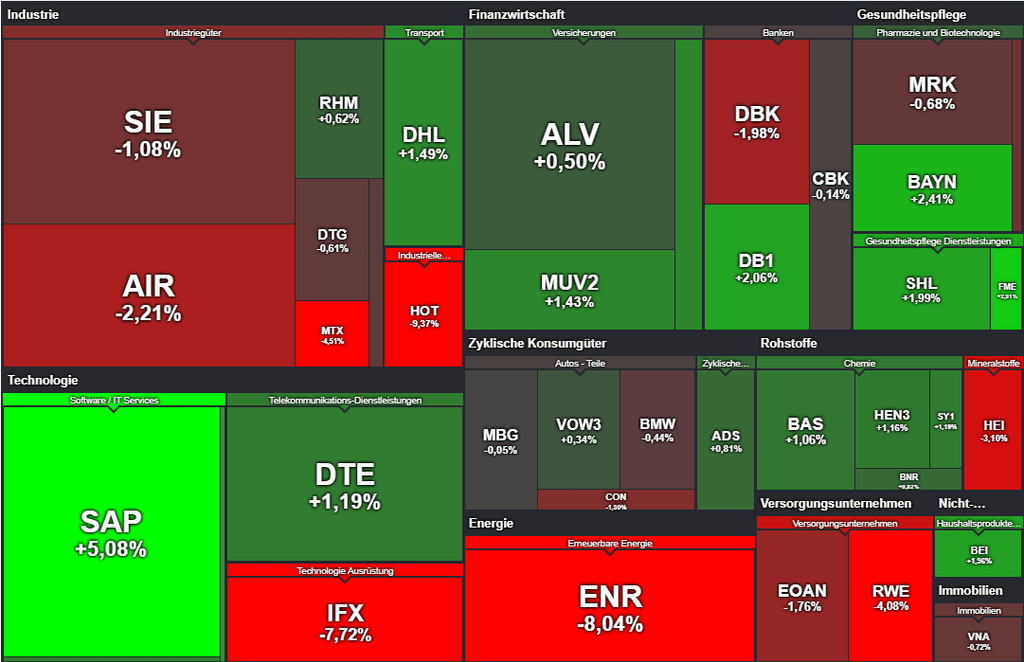
Gerade SAP erklärt, weshalb der DAX relativ stabil wirkte. Obwohl 22 der 40 DAX-Titel stiegen, verlor der Index: Die starken Abschläge einiger großer Industrie- und Technologiewerte überwogen, während SAP mit rund 5 Prozent Plus erheblich gegenhielt. Gleichzeitig waren Pharma, Basiskonsum und Versicherungen gesucht. Der Sprung des VDAX-New auf 19,09 Punkte zeigt jedoch, dass die Risikowahrnehmung deutlich stärker zunahm als das DAX-Minus vermuten lässt.
Einzelwerte
SAP +5,08 Prozent: Der Softwarekonzern profitierte von der Gegenrotation innerhalb des Technologiesektors. Eine mögliche Verlangsamung der KI-Entwicklung reduzierte kurzfristig die Sorge vor disruptiven Folgen für etablierte Softwareanbieter.
Aixtron ‑11,24 Prozent: Der stärkste Abverkauf im MDAX traf einen Halbleiterausrüster. Die Kombination aus KI-Skepsis und höheren Diskontierungssätzen belastete das gesamte Chipcluster.
Hochtief ‑9,37 Prozent: Der Baukonzern wurde als Profiteur des Rechenzentrumsbooms ebenfalls in die KI-Korrektur hineingezogen.
Siemens Energy ‑8,04 Prozent: Neben der allgemeinen Rotation aus KI-Infrastrukturwerten belastete die Neubewertung des langfristigen Investitionsbooms.
Bayer +2,41 Prozent: Unterstützung kam von der laufenden gerichtlichen Anhörung in Missouri über den geplanten Roundup-Sammelvergleich. Eine Entscheidung wird erst später erwartet.
Ausblick auf Dienstag
Um 04:00 Uhr folgen chinesische Einzelhandelsumsätze, Industrieproduktion und weitere August-Daten – relevant vor allem für deutsche Zykliker. Um 08:00 Uhr werden die deutschen Großhandelspreise veröffentlicht. Um 11:05 Uhr folgt der ZEW-Index: Für die Konjunkturerwartungen werden 40,0 Punkte nach 34,2, für die Lagebeurteilung -52,0 nach ‑61,1 erwartet. Um 14:30 Uhr steht der Empire-State-Index an; der Konsens liegt bei 11,1 nach 20,6 Punkten.
Charttechnisch bildet das Montagstief bei 25.325,52 Punkten zusammen mit 25.361 Punkten die erste Unterstützung. Der Schlusskurs liegt nur 115 Punkte beziehungsweise 0,45 Prozent darüber. Oberhalb von 25.568,56 Punkten würde sich das Bild zunächst stabilisieren; die psychologisch und technisch wichtigere Hürde bleibt anschließend die Zone um 26.000 Punkte, gut 2,2 Prozent über dem Montagsschluss.
Entscheidend bleibt jedoch die Cross-Asset-Bestätigung: Fällt Brent zurück und beruhigen sich die Renditen, besitzt der DAX Erholungspotenzial. Bleiben Öl und Volatilität hoch, dürfte die ausgeprägte Schwäche der Nebenwerte das belastbarere Signal sein als das moderate Minus des Leitindex.
Die wichtigsten Indizes
| Name | Letzter Preis | +/- % | Datum/Zeit letzter Preis |
| AEX 25 | 1100,89 | 0,15 | 2026.09.14 18:17 |
| ATX | 6781,46 | -1,55 | 2026.09.14 17:31 |
| Benzin NYMEX Rolling | 3,35 | 0,51 | 2026.09.14 18:17 |
| Brent Crude Rohöl Preis | 107,2 | 2,16 | 2026.09.14 18:17 |
| CAC 40 | 8149,52 | -0,29 | 2026.09.14 18:17 |
| CDAX (Performance) | 2156,28 | -0,51 | 2026.09.14 17:50 |
| DAX | 25440,81 | -0,5 | 2026.09.14 17:50 |
| DAX (Kursindex) | 9285,94 | -0,5 | 2026.09.14 17:50 |
| Dieselpreis | 1484,84 | -0,4 | 2026.09.14 18:17 |
| Dow Jones Industrial | 52509,41 | -0,12 | 2026.09.14 18:17 |
| Erdgaspreis | 2,9 | 2,84 | 2026.09.14 18:15 |
| EUR/USD | 1,16 | -0,39 | 2026.09.14 18:17 |
| EURO STOXX 50 | 6283,51 | -0,64 | 2026.09.14 18:17 |
| FTSE 100 Index | 10734,13 | 0,61 | 2026.09.14 18:17 |
| GEX (Performance) | 2590,54 | -0,89 | 2026.09.14 17:50 |
| Goldpreis | 4296,41 | -1,18 | 2026.09.14 18:17 |
| Hang Seng | 25015,25 | 0,74 | 2026.09.14 18:17 |
| HDAX (Performance) | 13459,07 | -0,61 | 2026.09.14 17:50 |
| IBEX35 | 19627,74 | -1,15 | 2026.09.14 18:17 |
| MDAX | 31136,41 | -1,65 | 2026.09.14 18:17 |
| NASDAQ 100 | 29185,68 | -0,67 | 2026.09.14 18:17 |
| Nikkei 225 | 63443,97 | -2,03 | 2026.09.14 18:17 |
| Platin NYMEX | 1774,63 | -1,47 | 2026.09.14 18:17 |
| S&P 500 | 7634,08 | -0,29 | 2026.09.14 18:17 |
| SDAX | 18254,37 | -0,69 | 2026.09.14 18:16 |
| Silberpreis | 63,34 | -1,52 | 2026.09.14 18:17 |
| SMI | 13914,26 | 0,82 | 2026.09.14 18:17 |
| TecDAX | 3960,75 | -0,5 | 2026.09.14 17:50 |
| VDAX | 19,09 | 10,48 | 2026.09.14 17:30 |
| WTI Rohöl Preis | 102,45 | 1,76 | 2026.09.14 18:17 |
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.