Marktbericht Deutschland – Wirtschafts- und Börsennachrichten
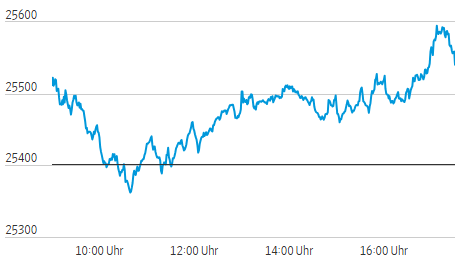
Detail
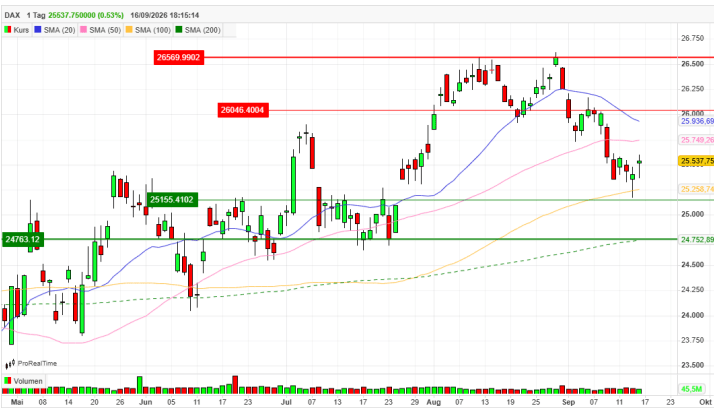
Index: DAX
Handelsplatz: Deutsche Börse (Xetra)
Datum: 16.09.2026
Vortag: 25402.28
Erster: 25515.96
Höchst: 25599.07 (17:07:55)
Tiefst: 25361.70 (10:40:50)
Letzter: 25537.75
Veränderung: +135.47
Veränderung(%): +0.53
| Datum | Kurs | % | Volumen |
|---|---|---|---|
| 16.09.26 | 25.537,75 PTS | +0,53 % | 45.524.641 |
| 15.09.26 | 25.402,28 PTS | -0,15 % | 47.151.448 |
| 14.09.26 | 25.440,81 PTS | -0,50 % | 54.151.835 |
| 11.09.26 | 25.568,56 PTS | +0,82 % | 42.704.855 |
| 10.09.26 | 25.361,15 PTS | -0,84 % | 47.732.539 |
Sinkendes Öl stützt DAX – doch die Fed hält das Zinsrisiko hoch
- Treiber: Der wichtigste Impuls war die Entspannung am Ölmarkt. Brent gab bis zum europäischen Handelsschluss kräftig nach und nahm damit etwas Druck von Inflations- und Zinserwartungen. Die starke Erholung bei Halbleiter- und KI-Infrastrukturwerten verstärkte die Bewegung, war aber nicht alleiniger Auslöser. Reuters bestätigte parallel den Rückgang der Bund-Renditen um rund drei Basispunkte.
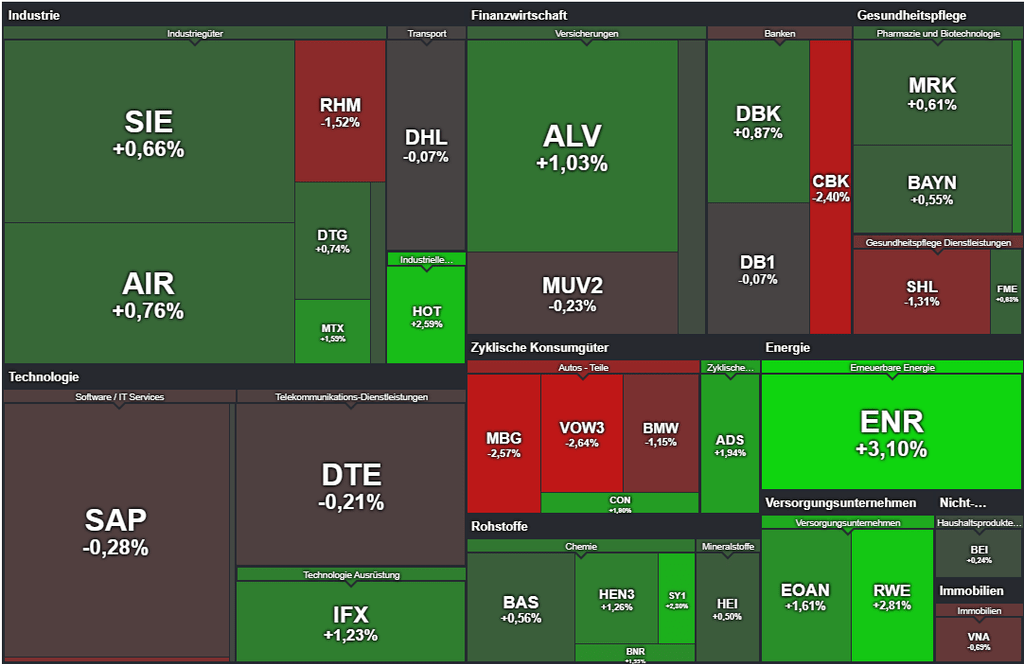
- Bestätigung: Die DAX-Bewegung war belastbarer als ein reiner Schwergewichtsanstieg: 28 der 40 DAX-Werte gewannen. Auch MDAX und SDAX schlossen höher. Allerdings blieb der TecDAX trotz einer ausgeprägten Halbleiterrally mit +0,20 Prozent zurück. Die Volatilität fiel deutlich.
- Nächster Handelstag: Entscheidend ist zunächst die Fed-Reaktion am Mittwochabend. Für Donnerstag folgen Eurozonen-Inflation, Bank of England und mehrere US-Konjunkturdaten. Der DAX muss zudem die Zone um 25.600 Punkte überwinden, um den Abstand zur 26.000er-Marke wieder zu verkürzen.
Marktüberblick
| Markt | Stand zum Redaktionsschluss | Veränderung |
|---|---|---|
| DAX, Xetra 17:50 | 25.537,75 | +0,53 % |
| MDAX, Xetra | 31.276,77 | +0,45 % |
| TecDAX, Xetra | 3.984,52 | +0,20 % |
| SDAX, Xetra | 18.166,95 | +0,22 % |
| Euro Stoxx 50 | 6.266,50 | +0,48 % |
| Dow Jones* | 52.066,10 | −0,05 % |
| S&P 500* | 7.610,95 | +0,33 % |
| Nasdaq Composite* | 26.158,14 | +0,68 % |
| Brent | ca. 105,60 USD | −2,9 % |
| EUR/USD | 1,1537 | −0,00 % |
| Gold | 4.391,70 USD | +1,36 % |
| Bund-Rendite 10 Jahre | 3,508 % | −0,92 % / −3,3 BP |
| VDAX-New, 17:30 | 18,97 | −4,84 % |
* Laufende Wall-Street-Notierungen um etwa 18:00 Uhr, keine US-Schlussstände.
Analyse des Tages: Ölentlastung wirkt breiter als die KI-Erholung
Der DAX-Gewinn von 0,53 Prozent war vor allem eine Entlastungsbewegung bei den makroökonomischen Risikoprämien. Der sinkende Ölpreis schwächte die unmittelbare Sorge, dass der jüngste Energieschock die Inflation weiter nach oben treibt und die Notenbanken zu noch restriktiverer Politik zwingt. Gleichzeitig sank die zehnjährige Bund-Rendite um rund drei Basispunkte. Dass auch der VDAX-New um 4,84 Prozent auf 18,97 Punkte zurückging, passt zu diesem Bild: Die Absicherungskosten fielen, obwohl am Abend noch die Fed-Entscheidung ausstand. Reuters berichtete ebenfalls von nachlassenden Ölpreisen und sinkenden Bund-Renditen.
Die KI- und Halbleiterrotation war der zweite Faktor. Im TecDAX gehörten Süss MicroTec, PVA TePla, Elmos, Jenoptik, Siltronic, Aixtron und Infineon zu den Gewinnern. Gleichzeitig verloren IT-Dienstleister wie Cancom und Bechtle, und SAP schloss leicht im Minus. Das ist wichtig: Es handelte sich nicht um eine pauschale Technologierally, sondern um eine gezielte Rückkehr in Halbleiter, Wafer‑, Optik- und Rechenzentrumsprofiteure.
Auch die Marktbreite bestätigt den DAX grundsätzlich. 28 von 40 DAX-Werten stiegen, im MDAX waren es 30 von 50, im TecDAX 19 von 30. Beim SDAX war das Verhältnis mit 36 Gewinnern zu 32 Verlierern nahezu ausgeglichen. Damit nahm die Breite mit sinkender Marktkapitalisierung ab.
Der wichtigste Widerspruch kam aus dem Automobilsektor. Volkswagen, Mercedes-Benz und BMW verloren trotz des freundlicheren Gesamtmarktes. Eine Berenberg-Studie verwies auf China-Risiken, geopolitische Belastungen und Wettbewerbsdruck. Gleichzeitig entwickelten sich Zulieferer teilweise besser. Die Rotation lief damit von klassischen Autoherstellern in Energieinfrastruktur, Bau, Chemie und Halbleiter.
Auch die Wall Street bestätigte dieses Muster nur teilweise: Zum Redaktionsschluss lag der Nasdaq Composite deutlich stärker als der Dow. Der Technologieimpuls war also transatlantisch sichtbar, während zyklische Standardwerte weniger überzeugten.
Einzelwerte
Siemens Energy +3,10 % gehörte zu den stärksten DAX-Werten. Der Titel profitierte von der erneuten Nachfrage nach Unternehmen, die Strom- und Netzinfrastruktur für Rechenzentren bereitstellen. Hochtief +2,59 % wurde ebenfalls dem KI-Infrastrukturthema zugerechnet.
Infineon +1,23 % erhielt zusätzlich unternehmensspezifischen Rückenwind. Der Konzern verkauft Teile seines spezialisierten Speicherchipgeschäfts für 1,12 Milliarden Dollar an Winbond Electronics und will Kapital stärker auf Wachstumsbereiche konzentrieren.
Im MDAX stieg Süss MicroTec um 3,97 %, Jenoptik um 3,20 %. Beide profitierten von der breiteren Erholung bei Halbleiterausrüstern. Dagegen verloren Volkswagen Vz. 2,64 % und Mercedes-Benz 2,57 %; BMW gab 1,15 Prozent nach.
Ausblick: Fed zuerst, Konjunkturdaten danach
- Mittwoch, 20:00 Uhr: Fed-Zinsentscheid. Eine Anhebung um 25 Basispunkte auf 3,75 bis 4,00 Prozent gilt als weitgehend erwartet; wichtiger sind Projektionen, Abstimmungsverhältnis und der weitere geldpolitische Kurs. Die Pressekonferenz folgt um 20:30 Uhr MESZ.
- Donnerstag, 11:00 Uhr: Eurozonen-Verbraucherpreise für August, zweite Schätzung. Erwartet werden +3,3 % zum Vorjahr, Kernrate +2,4 %.
- 13:00 Uhr: Bank of England; erwartet wird ein unveränderter Leitzins von 3,75 %. 14:30 Uhr: US-Baubeginne, Baugenehmigungen und Erstanträge auf Arbeitslosenhilfe.
- Charttechnik: Der DAX erreichte am Mittwoch 25.599,07 Punkte. Ein nachhaltiger Anstieg über rund 25.600 würde wieder die psychologisch wichtige 26.000er-Zone in den Blick rücken. Auf der Unterseite liegt zunächst das Tagestief bei 25.361,70, darunter das Dienstagstief bei 25.172,89 Punkten als nächste Referenz.
Der Donnerstag beginnt damit nicht mit einem unbelasteten Pluspolster: Entscheidend ist, ob die Fed am Abend die Entspannung bei Öl, Renditen und Volatilität bestätigt – oder die am Mittwoch gesunkene Risikoprämie wieder nach oben treibt.
Die wichtigsten Indizes
| Name | Letzter Preis | +/- % | Datum/Zeit letzter Preis |
| AEX 25 | 1096,19 | -0,11 | 2026.09.16 18:17 |
| ATX | 6828,43 | 1,03 | 2026.09.16 17:29 |
| Benzin NYMEX Rolling | 3,45 | -0,58 | 2026.09.16 18:17 |
| Brent Crude Rohöl Preis | 105,36 | -3,2 | 2026.09.16 18:17 |
| CAC 40 | 8141,4 | 0,44 | 2026.09.16 18:17 |
| CDAX (Performance) | 2164,16 | 0,5 | 2026.09.16 17:50 |
| DAX | 25537,75 | 0,53 | 2026.09.16 17:50 |
| DAX (Kursindex) | 9321,32 | 0,53 | 2026.09.16 17:50 |
| Dieselpreis | 1549,32 | -1,19 | 2026.09.16 18:17 |
| Dow Jones Industrial | 52081,36 | 0 | 2026.09.16 18:17 |
| Erdgaspreis | 2,91 | -0,92 | 2026.09.16 18:17 |
| EUR/USD | 1,15 | -0,03 | 2026.09.16 18:17 |
| EURO STOXX 50 | 6268,47 | 0,34 | 2026.09.16 18:17 |
| FTSE 100 Index | 10706,64 | 0,2 | 2026.09.16 18:17 |
| GEX (Performance) | 2583,07 | -0,38 | 2026.09.16 17:50 |
| Goldpreis | 4350,36 | 1,25 | 2026.09.16 18:17 |
| Hang Seng | 24599,98 | -0,24 | 2026.09.16 18:17 |
| HDAX (Performance) | 13513,84 | 0,52 | 2026.09.16 17:50 |
| IBEX35 | 19638,17 | 0,16 | 2026.09.16 18:17 |
| MDAX | 31305,51 | 0,47 | 2026.09.16 18:17 |
| NASDAQ 100 | 29180,89 | 0,84 | 2026.09.16 18:17 |
| Nikkei 225 | 64697,64 | 1,84 | 2026.09.16 18:17 |
| Platin NYMEX | 1791,42 | 0,46 | 2026.09.16 18:17 |
| S&P 500 | 7614,67 | 0,39 | 2026.09.16 18:17 |
| SDAX | 18202,62 | 0,11 | 2026.09.16 18:10 |
| Silberpreis | 64,62 | 1,31 | 2026.09.16 18:17 |
| SMI | 13900,33 | 0,47 | 2026.09.16 18:17 |
| TecDAX | 3984,52 | 0,2 | 2026.09.16 17:50 |
| VDAX | 18,97 | -4,84 | 2026.09.16 17:30 |
| WTI Rohöl Preis | 102,38 | -3,48 | 2026.09.16 18:17 |
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.