Palo Alto Networks Inc.
Sector: Technology Software — Infrastructure
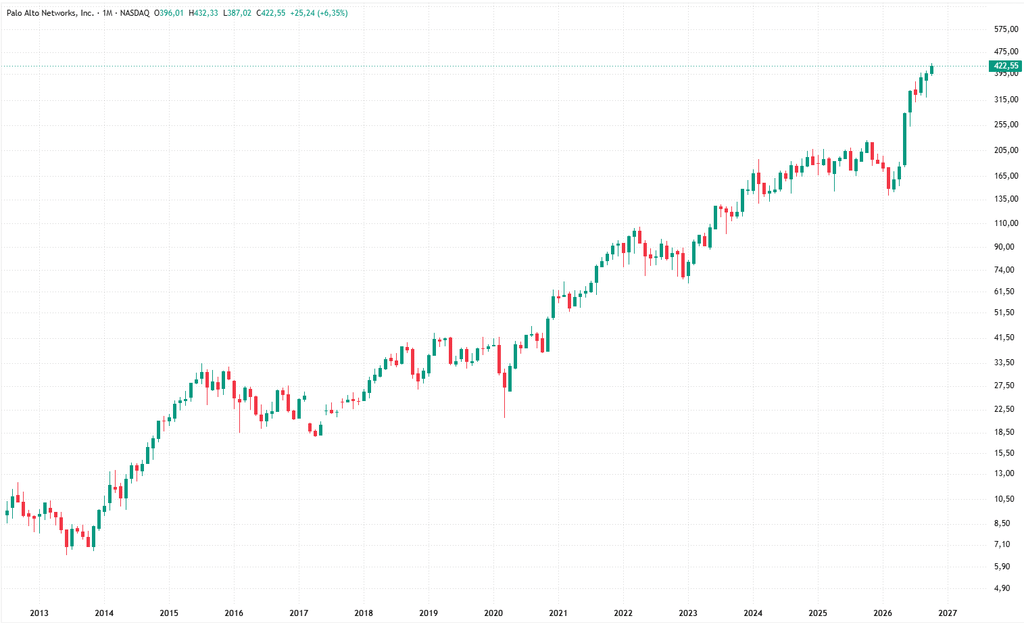
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Palo Alto Networks (PANW) ist heute weniger ein klassischer „Firewall-Hersteller“ als vielmehr ein Cybersecurity-Plattformanbieter mit starkem Abo-/SaaS-Modell. Der wesentliche Punkt beim Geschäftsmodell: PANW verkauft Unternehmen zunächst Sicherheitssoftware bzw. ‑hardware und verdient danach über Jahre an Subscriptions, Cloud-Diensten, Lizenzen und Support.
Im Geschäftsjahr 2026, das am 31. Juli 2026 endete, erzielte PANW 11,48 Mrd. USD Umsatz. Davon kamen bereits 80,1 % aus Subscriptions und Support und nur rund 19,9 % aus Produktverkäufen.
Woher kommt der Umsatz konkret?
| Erlösquelle FY2026 | Umsatz | Anteil | Was steckt dahinter? |
|---|---|---|---|
| Subscriptions | 6,24 Mrd. USD | 54,3 % | SaaS, Cloud Security, Threat Prevention, SASE, Cortex, Identity Security usw. |
| Support | 2,96 Mrd. USD | 25,8 % | Wartung, technischer Support, Updates für installierte Produkte |
| Produkte | 2,28 Mrd. USD | 19,9 % | Firewalls, Software-Lizenzen, virtuelle Firewalls etc. |
| Gesamt | 11,48 Mrd. USD | 100 % |
PANW schließt Subscription- und Supportverträge typischerweise für ein bis fünf Jahre ab. Der Umsatz wird dann über die Vertragslaufzeit verbucht. Dadurch entsteht ein vergleichsweise planbarer, wiederkehrender Umsatzstrom.
1. Network & AI Security – das ursprüngliche Kerngeschäft
Das Fundament sind weiterhin die Next-Generation Firewalls (NGFW). Unternehmen installieren diese physisch in Rechenzentren und Unternehmensnetzen oder als virtuelle Firewall in der Cloud.
PANW verdient beispielsweise an:
- physischen Palo-Alto-Firewalls
- virtuellen VM- und CN-Series-Firewalls
- Prisma Access / SASE
- SD-WAN
- Threat Prevention
- URL- und DNS-Security
- Malware-Erkennung über WildFire
- Data Loss Prevention
- SaaS- und AI-Security
Interessant ist dabei das „Razor-and-Blades“-ähnliche Element: Die Firewall bzw. Plattform schafft die installierte Basis, anschließend können zahlreiche zusätzliche Sicherheitsabonnements verkauft werden.
2. Cortex – Security Operations und Cloud Security
Der zweite große Bereich ist Cortex. Hier verkauft PANW überwiegend software- bzw. cloudbasierte Sicherheitslösungen.
Dazu gehören unter anderem:
Cortex XSIAM für Security Operations/SIEM, Cortex XDR für Endpoint Detection & Response, Cortex XSOAR für die Automatisierung von Security-Prozessen und Cortex Cloud für Cloud-Security. Durch Chronosphere ist inzwischen auch Observability Teil dieses Bereichs.
Das ist für das Geschäftsmodell besonders attraktiv, weil diese Lösungen typischerweise als mehrjährige SaaS-/Subscription-Verträge verkauft werden und sich innerhalb eines bestehenden Großkunden relativ leicht erweitern lassen.
3. Identity Security
Durch die 2026 abgeschlossene Übernahme von CyberArk hat PANW sein Geschäft deutlich in Richtung Identity Security erweitert. Die neue Plattform heißt Idira.
Dazu zählen beispielsweise Privileged Access Management, Identity & Access Management, Identity Governance, Secrets Management sowie die Absicherung menschlicher, maschineller und KI-basierter Identitäten.
Damit konkurriert PANW nicht mehr nur mit klassischen Firewall- oder Endpoint-Anbietern, sondern zunehmend auch im Markt für Identitäts- und Zugriffsmanagement.
Der wichtigste Teil des Geschäftsmodells: „Platformization“
Die Strategie von CEO Nikesh Arora wird als Platformization bezeichnet.
Die Idee ist einfach: Große Unternehmen verwenden heute häufig Dutzende verschiedene Cybersecurity-Produkte verschiedener Hersteller. PANW versucht, möglichst viele davon durch eine integrierte Palo-Alto-Plattform zu ersetzen.
PANW beschreibt die Strategie selbst als Bündelung verschiedener Produkte und Services in eng integrierte Plattformen, damit Kunden einzelne „Point Solutions“ ablösen können. SEC
Ökonomisch bedeutet das:
Neukunde → erstes PANW-Produkt → zusätzliche Module → zweite Plattform → weitere Subscriptions → mehrjähriger Vertrag → Verlängerung
Ein Unternehmen könnte beispielsweise zunächst Palo-Alto-Firewalls verwenden. Später kommen Prisma Access, Threat Prevention, Cortex XDR und XSIAM hinzu. Danach möglicherweise Cloud Security und Identity Security.
Der Umsatz pro Kunde steigt, während für den Kunden die Wechselkosten zunehmen.
Warum das Geschäftsmodell interessant ist
Der entscheidende wirtschaftliche Vorteil ist daher nicht der einmalige Verkauf einer Firewall. PANW versucht, eine dauerhafte Sicherheitsinfrastruktur beim Kunden zu etablieren.
Ende FY2026 lag der sogenannte Next-Generation Security ARR bei 9,1 Mrd. USD, ein Wachstum von 63 % gegenüber dem Vorjahr. ARR ist nicht dasselbe wie bilanzierter Umsatz, zeigt aber die annualisierte Größenordnung der wiederkehrenden Verträge in diesem Bereich. Zusätzlich lagen die noch nicht vollständig als Umsatz erfassten vertraglichen Verpflichtungen („Remaining Performance Obligations“) bei 21,2 Mrd. USD.
Man kann PANW deshalb vereinfacht so darstellen:
Cybersecurity-Hardware/Software → installierte Kundenbasis → Cloud-/Security-Abonnements → Cross-Selling weiterer Module → Plattform-Konsolidierung → mehrjährige wiederkehrende Einnahmen.
Das erklärt auch, warum die Aktie wirtschaftlich eher wie ein wachsendes Enterprise-Software-/SaaS-Unternehmen betrachtet wird als wie ein klassischer Hardwarehersteller.
Investorensicht
Aus Investorensicht sind bei PANW vor allem fünf Punkte entscheidend:
- Wachstum der wiederkehrenden Umsätze/ARR
- Erfolg der „Platformization“-Strategie und Cross-Selling
- Free-Cashflow-Marge und Profitabilität
- Wettbewerbsposition gegenüber CrowdStrike, Fortinet, Zscaler etc.
- Bewertung der Aktie – starkes Unternehmen kann trotzdem zu teuer sein
Der Kern: Kann PANW dauerhaft zweistellig wachsen und gleichzeitig hohe Cashflows liefern?
News zum Unternehmen
Die wirklich kursrelevanten News derzeit:
- Sehr starkes Q4/FY2026: Umsatz +34 %, NGS-ARR +63 % auf 9,1 Mrd. USD; Jahresprognose übertroffen.
- FY2027-Ausblick weiterhin stark: erwartet werden 23–24 % Umsatzwachstum und 22–23 % NGS-ARR-Wachstum.
- CyberArk-Übernahme abgeschlossen: rund 25 Mrd. USD – strategisch sehr bedeutend, aber Integrations‑, Bewertungs- und Verwässerungsrisiko.
- Chronosphere für 3,35 Mrd. USD übernommen: Ausbau Richtung Observability/AI; der hohe Kaufpreis wurde vom Markt kritisch gesehen.
- Wichtigster nächster Kurstreiber: Ob PANW trotz dieser großen Übernahmen hohes Wachstum + ~38–40 % Free-Cashflow-Marge halten kann.
Aktuell überwiegen operativ die positiven Nachrichten; das größte Risiko sind die teuren Übernahmen und deren Integration.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.