Reinsurance Group Of America Inc.
Sector: Financial Insurance — Reinsurance
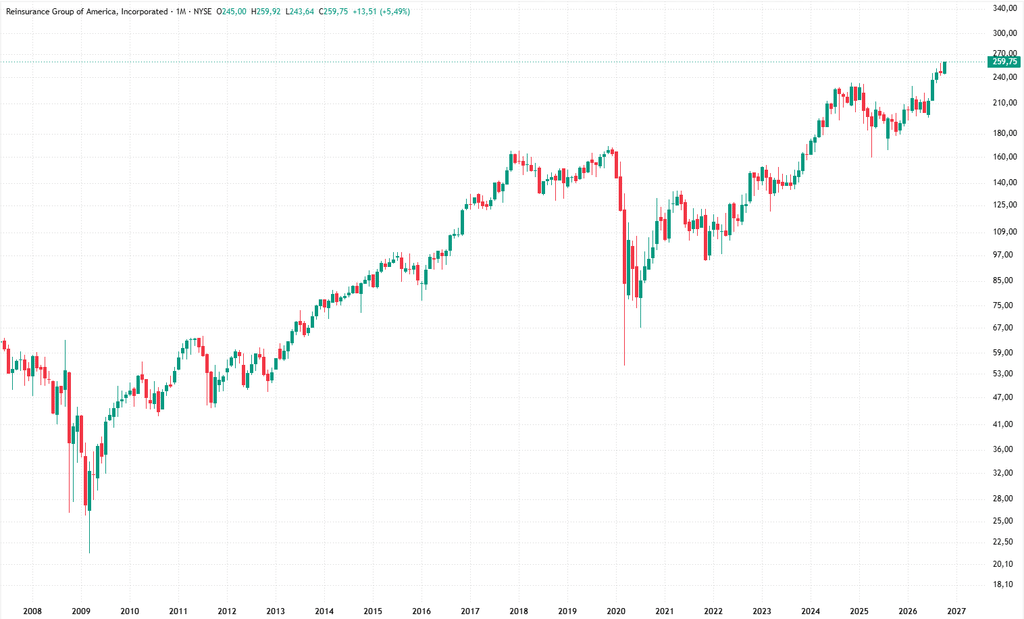
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Die Reinsurance Group of America, Inc. (RGA) ist ein spezialisierter Rückversicherer mit nahezu ausschließlichem Fokus auf Lebens‑, Kranken- und biometrische Risiken. Anders als klassische Erstversicherer verkauft RGA Versicherungen überwiegend nicht direkt an Privatkunden. Die Kunden sind hauptsächlich Lebens- und Krankenversicherer, Pensionsanbieter und andere Finanzinstitutionen, die einen Teil ihrer bestehenden oder neu gezeichneten Risiken an RGA übertragen. Ende 2025 hatte RGA rund 4,3 Billionen US-Dollar an Lebensversicherungssummen in Rückdeckung und Vermögenswerte von rund 156,6 Mrd. US-Dollar.
1. Kerngeschäft: Übernahme biometrischer Versicherungsrisiken
Das traditionelle Rückversicherungsgeschäft bildet den Kern des Geschäftsmodells. Ein Erstversicherer verkauft beispielsweise eine Lebensversicherung und überträgt anschließend einen vereinbarten Anteil des Todesfallrisikos auf RGA.
RGA erhält dafür Rückversicherungsprämien. Im Gegenzug übernimmt das Unternehmen einen Teil der künftigen Versicherungsleistungen. Das wirtschaftliche Ergebnis entsteht vereinfacht aus:
Prämieneinnahmen + Kapitalanlageerträge – Versicherungsleistungen – Abschluss-/Verwaltungskosten – Kapitalkosten.
RGA übernimmt insbesondere Sterblichkeitsrisiken, aber auch Langlebigkeits‑, Morbiditäts‑, Invaliditäts- und Gesundheitsrisiken. Entscheidend für die Profitabilität ist, dass RGA diese Risiken langfristig präziser einschätzt und bepreist, als sie tatsächlich eintreten.
Dafür besitzt das Unternehmen umfangreiche Datenbestände zu Sterblichkeit und Gesundheit sowie spezialisierte Aktuare, Underwriter und medizinische Risikoexperten. Die Fähigkeit, Risiken korrekt zu selektieren und zu kalkulieren, ist daher ein zentraler Wettbewerbsvorteil.
2. Financial Solutions: Übernahme von Beständen und Kapitalrisiken
Neben klassischer Rückversicherung betreibt RGA ein zunehmend bedeutendes Geschäft mit Financial Solutions. Dabei geht es nicht nur um einzelne Versicherungsrisiken, sondern häufig um ganze Versicherungsbestände oder langfristige Verpflichtungen.
Dazu gehören insbesondere:
- Asset-intensive Reinsurance: RGA übernimmt langfristige Versicherungsverpflichtungen, beispielsweise aus Renten- und Sparprodukten, einschließlich der damit verbundenen Vermögenswerte.
- Pension Risk Transfer: Unternehmen bzw. Versicherer übertragen Pensionsverpflichtungen und die damit verbundenen Langlebigkeitsrisiken.
- Longevity Solutions: RGA trägt das Risiko, dass Versicherte beziehungsweise Pensionäre länger leben als kalkuliert.
- In-force Transactions: RGA übernimmt Risiken aus bereits bestehenden Versicherungsbeständen.
- Capital Solutions: Rückversicherungsstrukturen werden eingesetzt, um Kapitalanforderungen oder Bilanzrisiken von Versicherern zu reduzieren.
Diese Transaktionen können sehr groß sein. 2025 setzte RGA rund 2,5 Mrd. US-Dollar Kapital für In-force-Transaktionen ein. Der ökonomische Wert entsteht anschließend über viele Jahre aus den übernommenen Margen, Kapitalanlageerträgen und dem tatsächlichen Verlauf der Versicherungsverpflichtungen.
3. Kapitalanlage als zweite wesentliche Ertragsquelle
RGA erhält Prämien beziehungsweise Vermögenswerte häufig lange bevor sämtliche Versicherungsleistungen ausgezahlt werden. Dieses Kapital wird überwiegend in festverzinsliche Wertpapiere sowie ergänzend in andere Anlageklassen wie Private Debt, Hypotheken und alternative Anlagen investiert.
Damit besitzt RGA einen für Lebensversicherer typischen „Float“: langfristig verfügbares Kapital aus Versicherungsverpflichtungen, auf dem Anlageerträge erwirtschaftet werden.
2025 erzielte RGA rund 17,2 Mrd. US-Dollar Nettoprämien und zusätzlich 5,8 Mrd. US-Dollar Netto-Kapitalanlageerträge. Bei einem Gesamtumsatz von rund 23,7 Mrd. US-Dollar zeigt dies, dass das Investmentgeschäft ein integraler Bestandteil des Geschäftsmodells und nicht lediglich eine Nebenaktivität ist. investor.rgare.com
4. Warum Versicherer RGA überhaupt benötigen
Der wirtschaftliche Nutzen für die Kunden besteht im Wesentlichen in vier Punkten: RGA ermöglicht Versicherern, Risiken zu reduzieren, Ergebnisvolatilität zu begrenzen, regulatorisches Kapital freizusetzen und zusätzliche Versicherungskapazität aufzubauen.
Darüber hinaus unterstützt RGA seine Kunden bei Underwriting, Produktentwicklung, Schadenmanagement und Datenanalyse. Diese Kompetenzen generieren nicht zwingend eigenständig hohe Gebühreneinnahmen, stärken aber die Kundenbindung und verschaffen RGA Zugang zu zusätzlichem Rückversicherungsgeschäft.
5. Ökonomischer Kern des Geschäftsmodells
RGA ist letztlich ein langfristiger Risikokäufer und Kapitalallokator. Das Unternehmen übernimmt Risiken, die Versicherer aus Bilanz‑, Kapital- oder Diversifikationsgründen abgeben möchten. Profit entsteht, wenn die dafür erhaltene Vergütung plus Investmenterträge langfristig höher ist als Versicherungsleistungen, Kosten und die Renditeanforderung auf das eingesetzte Eigenkapital.
Der zentrale Erfolgsfaktor ist daher nicht maximales Prämienwachstum, sondern risikoadjustiertes Underwriting: RGA muss Sterblichkeit, Langlebigkeit, Gesundheit, Kapitalanlage und Kapitalbedarf über Jahrzehnte hinweg möglichst präzise modellieren und nur Geschäfte zu Konditionen übernehmen, die eine attraktive Rendite auf das gebundene Kapital erwarten lassen.
Investorensicht
Aus Investorensicht sind bei RGA vor allem vier Punkte entscheidend: Profitabilität des Underwritings, Entwicklung der Schadens-/Sterblichkeitsannahmen, Rendite und Qualität des Anlageportfolios sowie Kapitalallokation und Eigenkapitalrendite.
Besonders wichtig: RGA verdient nur nachhaltig attraktiv, wenn neue Rückversicherungsverträge und große In-force-Deals risikoadjustiert ausreichend bepreist sind und die tatsächlichen Versicherungsleistungen nicht schlechter ausfallen als kalkuliert. Für Aktionäre sind daher ROE, bereinigtes Ergebniswachstum, Buchwertentwicklung und Kapitaldisziplin wichtiger als reines Prämienwachstum.
News zum Unternehmen
- Sehr starkes Q2 2026: Bereinigtes EPS 8,89 USD, rund 36 % über Konsens; bereinigter ROE ex Sonderposten 18,4 %. Klar positiv.
- Kapitalrückführung: Weitere Aktienrückkäufe und Dividendenerhöhung um 5,4 % auf 0,98 USD je Quartal. Positiv für Aktionäre.
- Seit Q2 keine wirklich kursbewegende Unternehmensmeldung: Die Meldungen im September/Oktober waren überwiegend organisatorischer Natur.
- Nächster großer Kurstreiber: Q3-Zahlen am 5. November 2026. Markt erwartet derzeit etwa 6,9 USD bereinigtes EPS – entscheidend werden Schadenverlauf, Investmenterträge und Financial Solutions.
- Ich kann RGA auch bis zu den Q3-Zahlen beobachten und nur bei wirklich kursrelevanten Nachrichten melden.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.