Travelers Companies Inc.
Sector: Financial Insurance — Property & Casualty
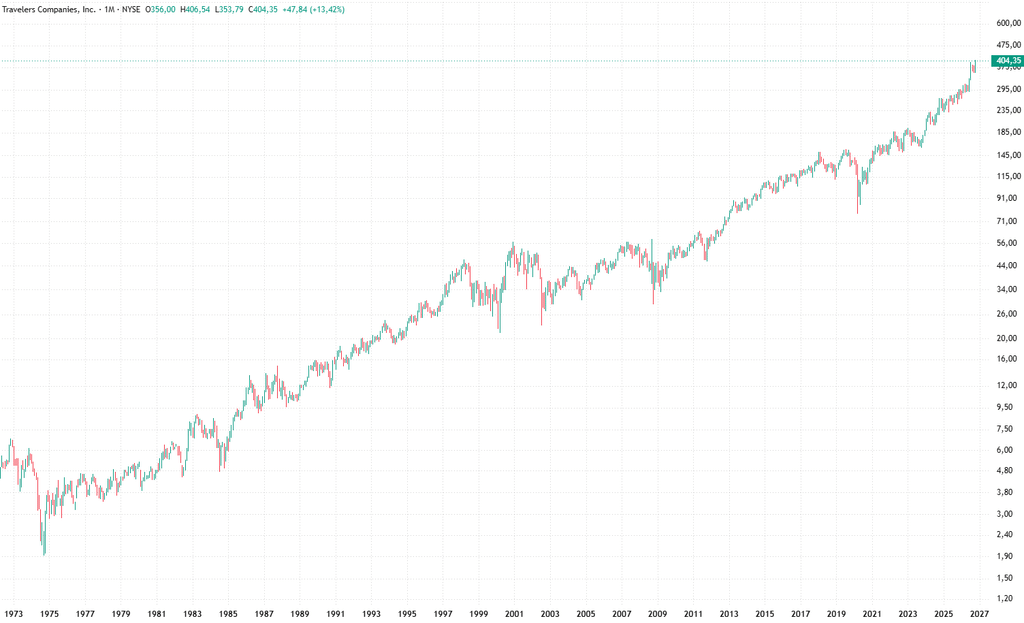
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Geschäftsmodell und Marktpositionierung
The Travelers Companies Inc. ist einer der führenden US-amerikanischen Schaden- und Unfallversicherer (Property & Casualty Insurance, P&C). Das Unternehmen versichert Privatpersonen, Unternehmen und öffentliche Einrichtungen gegen finanzielle Risiken wie Sachschäden, Haftpflichtansprüche, Betriebsunterbrechungen und andere versicherbare Schadensereignisse.
Das Geschäftsmodell basiert auf der Übernahme, Bewertung und Bepreisung von Versicherungsrisiken. Travelers erhält Versicherungsprämien und verpflichtet sich im Gegenzug, vertraglich definierte Schäden zu regulieren.
Der geografische Schwerpunkt liegt auf den USA, ergänzt durch ausgewählte internationale Märkte. Der Vertrieb erfolgt überwiegend über unabhängige Versicherungsagenturen und Makler.
2. Geschäftsbereiche und Umsatzstruktur
Travelers gliedert sein Versicherungsgeschäft in drei Segmente:
| Geschäftsbereich | Verdiente Prämien 2025 | Anteil |
|---|---|---|
| Business Insurance | 22,41 Mrd. USD | 51,0 % |
| Personal Insurance | 17,40 Mrd. USD | 39,6 % |
| Bond & Specialty Insurance | 4,11 Mrd. USD | 9,4 % |
| Gesamt | 43,91 Mrd. USD | 100 % |
Business Insurance – Gewerbeversicherungen
Das größte Segment bietet Versicherungsschutz für kleine, mittlere und große Unternehmen.
Wesentliche Produkte sind gewerbliche Sachversicherungen, Betriebshaftpflichtversicherungen, Arbeitsunfallversicherungen (Workers’ Compensation), gewerbliche Kfz-Versicherungen sowie Spezialdeckungen.
Die Erträge entstehen durch risikoadäquat kalkulierte Prämien und langfristige Kundenbeziehungen. Unternehmensgröße, Branche, Schadenhistorie und versicherte Risiken bestimmen die Preisgestaltung.
Personal Insurance – Privatkundenversicherungen
Dieses Segment umfasst insbesondere Kfz‑, Wohngebäude- und Hausratversicherungen sowie ergänzende private Haftpflichtdeckungen.
Die Prämien werden anhand statistischer Schadenwahrscheinlichkeiten und individueller Risikomerkmale kalkuliert.
Wichtige Einflussfaktoren sind Reparatur- und Wiederaufbaukosten, Schadenhäufigkeit, regionale Wetterrisiken und Preissteigerungen.
Bond & Specialty Insurance – Kautions- und Spezialversicherungen
Das Segment deckt komplexere Risiken ab, darunter Bürgschaften (Surety Bonds), Vertrauensschadenversicherungen, Managerhaftpflichtversicherungen (D&O) und Berufshaftpflichtversicherungen.
Die Versicherungsprämien spiegeln unter anderem Bonität, Vertragsrisiken und potenzielle Haftungsverpflichtungen wider.
Spezialisierte Risikoprüfung und höhere Markteintrittsbarrieren sind wesentliche Wettbewerbsfaktoren.
3. Wie Travelers Gewinne erwirtschaftet
Travelers verfügt über zwei zentrale Ertragsmechanismen.
1. Versicherungstechnisches Ergebnis (Underwriting)
Das Unternehmen vereinnahmt Prämien und trägt daraus Schadenleistungen, Schadenregulierungskosten, Vertriebskosten und Verwaltungsaufwendungen.
Die zentrale Rentabilitätskennzahl ist die Combined Ratio:
Combined Ratio = (Schadenaufwendungen + versicherungstechnische Betriebskosten) / verdiente Nettoprämien.
- Unter 100 %: Versicherungstechnischer Gewinn.
- Über 100 %: Versicherungstechnischer Verlust.
2025 lag die konzernweite Combined Ratio bei rund 89,9 %. Das Versicherungsgeschäft war damit auch vor Berücksichtigung der Kapitalanlageerträge profitabel.
2. Kapitalanlageerträge (Investment Income)
Zwischen Prämieneinnahme und Schadenzahlung entstehen investierbare Kapitalbestände, der sogenannte Insurance Float. Hinzu kommen Eigenkapital und langfristige Versicherungsrückstellungen.
Travelers investiert diese Mittel überwiegend in festverzinsliche Wertpapiere mit Fokus auf Bonität und Liquidität.
2025 erzielte das Unternehmen rund 3,96 Mrd. USD Netto-Kapitalanlageerträge vor Steuern.
Zusätzliche, vergleichsweise geringe Erlöse entstehen aus Dienstleistungen, Gebühren und sonstigen Aktivitäten.
4. Wettbewerbsvorteile und wesentliche Risiken
Die Wettbewerbsposition beruht auf umfangreichen Schadendaten, differenzierter Risikoselektion, versicherungsmathematischer Preisgestaltung, einem breiten Vertriebsnetz und diversifizierten Versicherungsbeständen.
Wesentliche Risiken sind Naturkatastrophen, steigende Schadenkosten, Haftpflichtinflation, Fehleinschätzungen bei Schadenrückstellungen und Kapitalmarktschwankungen. Rückversicherungen begrenzen dabei bestimmte Großschadenrisiken.
5. Wirtschaftliche Einordnung
Travelers erzielte 2025 einen Konzernumsatz von rund 48,83 Mrd. USD und einen Nettogewinn von 6,29 Mrd. USD.
Der wirtschaftliche Kern des Geschäftsmodells besteht darin, Versicherungsrisiken profitabel zu übernehmen und die daraus entstehenden Kapitalbestände ertragsbringend anzulegen.
Langfristig hängt die Wertschöpfung insbesondere von disziplinierter Risikobepreisung, kontrollierten Schadenquoten, effizienter Kostenstruktur und stabilen Kapitalanlageerträgen ab.
Investorensicht
Aus Investorensicht sind bei Travelers (TRV) vor allem fünf Faktoren entscheidend:
- Combined Ratio: Nachhaltig unter 100 % bedeutet profitables Versicherungsgeschäft. Je niedriger, desto besser.
- Prämienwachstum: Steigende Versicherungsprämien bei gleichzeitig disziplinierter Risikobepreisung.
- Kapitalanlageerträge: Hohe und stabile Zinserträge aus dem umfangreichen Anlageportfolio.
- Katastrophenrisiken: Naturkatastrophen und steigende Schadenkosten können Gewinne erheblich belasten.
- Kapitalrendite und Bewertung: Nachhaltig hohe Eigenkapitalrendite (ROE), attraktive Aktienbewertung sowie Dividenden und Aktienrückkäufe.
Entscheidend ist, ob Travelers seine Versicherungsprämien langfristig stärker steigern kann als die Schadenkosten und dadurch nachhaltig hohe Eigenkapitalrenditen erzielt.
News zum Unternehmen
Travelers (TRV) – wichtigste Nachrichten, Stand 22.10.2026
- Positiv – 16.10.2026: Deutliche Gewinnüberraschung im Q3. Bereinigter Gewinn je Aktie 9,18 USD statt erwarteter rund 7,39 USD.
- Positiv – 16.10.2026: Sehr hohe Profitabilität. Combined Ratio von 86,8 %; Nettogewinn der ersten neun Monate 2026 um 54 % auf 5,84 Mrd. USD gestiegen.
- Positiv – 16.10.2026: Rekord-Kapitalanlageerträge von 1,10 Mrd. USD im Q3 (+6 %). Zusätzlich Aktienrückkäufe über 1,51 Mrd. USD.
- Negativ – 16.10.2026: Katastrophenschäden um 34 % auf 538 Mio. USD gestiegen. Zusätzlich belasten höhere Zinsen den bilanziellen Buchwert.
Insgesamt fundamental sehr positive Nachrichten. Besonders relevant sind die deutlich übertroffenen Gewinnerwartungen und die hohe versicherungstechnische Profitabilität.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.