Thermo Fisher Scientific Inc.
Sector: Healthcare Diagnostics & Research
Geschäftsmodell
Thermo Fisher Scientific (NYSE: TMO) ist im Kern ein „Picks-and-Shovels“-Anbieter für Biowissenschaften, Pharma, Diagnostik und Forschung. Das Unternehmen verdient also weniger daran, selbst Medikamente zu entwickeln, sondern daran, dass Pharmaunternehmen, Biotechfirmen, Labore, Krankenhäuser, Universitäten und Industrieunternehmen forschen, testen und produzieren müssen. Thermo Fisher liefert dafür Geräte, Verbrauchsmaterialien, Chemikalien und Dienstleistungen.
2025 erzielte Thermo Fisher 44,56 Mrd. USD Umsatz. Besonders wichtig für das Verständnis des Geschäftsmodells ist die Umsatzstruktur: Nur rund 16 % entfielen auf Instrumente, während rund 42 % auf Verbrauchsmaterialien und weitere 42 % auf Dienstleistungen entfielen. Damit stammt ein sehr großer Teil des Geschäfts aus wiederkehrenden bzw. regelmäßig benötigten Leistungen und Produkten.
Vereinfacht funktioniert das Geschäftsmodell so
Ein Labor kauft beispielsweise ein Massenspektrometer oder ein DNA-Analysegerät von Thermo Fisher. Der Geräteverkauf bringt zunächst einen größeren Einmalumsatz. Danach benötigt das Labor jedoch regelmäßig Reagenzien, Testkits, Pipettenspitzen, Filter, Zellkulturmedien und andere Verbrauchsmaterialien, außerdem Wartung, Software und Service.
Das ähnelt teilweise einem „Razor-and-Blades“-Modell: Das Instrument schafft eine installierte Basis, aus der anschließend über Jahre Verbrauchsmaterial- und Serviceumsätze entstehen können.
Gleichzeitig geht Thermo Fisher inzwischen deutlich weiter. Ein Pharmaunternehmen kann Thermo Fisher beispielsweise nicht nur Laborausrüstung abkaufen, sondern auch Teile seiner Medikamentenentwicklung, klinischen Studien oder Produktion auslagern. Durch Marken wie Patheon und PPD ist Thermo Fisher damit auch ein bedeutender Dienstleister für die Pharmaindustrie.
Die vier Geschäftsbereiche
| Segment | Was Thermo Fisher damit verkauft | Umsatz 2025 |
|---|---|---|
| Laboratory Products & Biopharma Services | Laborbedarf, Chemikalien, Verbrauchsmaterialien, Distribution, Medikamentenentwicklung, klinische Studien, Auftragsproduktion | 23,98 Mrd. USD |
| Life Sciences Solutions | Reagenzien, Zellkultur, Genomik, Proteomik, Bioproduktion, Filter- und Reinigungssysteme | 10,37 Mrd. USD |
| Analytical Instruments | Massenspektrometer, Chromatographie, Elektronenmikroskope, Analysegeräte | 7,55 Mrd. USD |
| Specialty Diagnostics | Diagnostiktests, Reagenzien, Mikrobiologie, Allergie-/Autoimmundiagnostik, Transplantationsdiagnostik | 4,68 Mrd. USD |
Zwischen den Segmenten gibt es interne Umsätze, weshalb insgesamt rund 2,03 Mrd. USD eliminiert werden; der Konzernumsatz beträgt daher 44,56 Mrd. USD.
1. Laboratory Products & Biopharma Services – das größte Geschäft
Mit mehr als der Hälfte des Segmentumsatzes ist dies der wichtigste Bereich.
Hier ist Thermo Fisher einerseits eine Art „Amazon für Labore“. Über Fisher Scientific vertreibt das Unternehmen eine riesige Palette von Laborprodukten: eigene Produkte, Private-Label-Produkte und Produkte anderer Hersteller. Dazu gehören beispielsweise Laborgeräte, Pipetten, Chemikalien, Kunststoffprodukte, Sicherheitsausrüstung und Verbrauchsmaterialien.
Andererseits steckt hier ein wesentlich interessanteres Dienstleistungsgeschäft:
PPD führt im Auftrag von Pharmaunternehmen klinische Studien durch. Thermo Fisher hilft also dabei, neue Medikamente durch Phase I bis IV zu bringen. Patheon übernimmt Entwicklungs- und Produktionsleistungen für Arzneimittel. Ein Pharmaunternehmen kann beispielsweise einen Wirkstoff besitzen, die tatsächliche Herstellung aber teilweise an Thermo Fisher auslagern.
Thermo Fisher verdient hier somit Geld durch Distribution + Outsourcing + langfristige Serviceverträge.
2. Life Sciences Solutions
Hier verkauft Thermo Fisher Produkte, die Wissenschaftler und Biopharmaunternehmen direkt für Forschung und Produktion benötigen.
Dazu gehören unter anderem:
- Reagenzien und Zellkulturmedien
- DNA-/RNA-Analyse
- PCR-Technologien
- Genomik und Proteomik
- Antikörper und Proteinbiologie
- Einweg-Bioreaktoren
- Filtrations- und Reinigungssysteme für Biopharma-Produktion
Zu diesem Bereich gehören bekannte Marken wie Applied Biosystems und Invitrogen.
Das wirtschaftlich interessante Element sind wiederum die Verbrauchsmaterialien. Ein Gerät oder Produktionssystem kann einmal verkauft werden, die dazugehörigen Reagenzien und Verbrauchsmaterialien werden dagegen kontinuierlich benötigt.
3. Analytical Instruments
Hier verkauft Thermo Fisher hochwertige wissenschaftliche Geräte.
Beispiele sind Massenspektrometer, Chromatographiesysteme, Spektrometer und Elektronenmikroskope. Kunden kommen nicht nur aus Pharma und Biotech, sondern auch aus Halbleiterindustrie, Materialwissenschaft, Umweltanalytik und Forschung.
Ein Elektronenmikroskop oder Massenspektrometer kann sehr teuer sein. Neben dem Gerätepreis verdient Thermo Fisher anschließend an Software, Ersatzteilen, Wartung, Service und Verbrauchsmaterialien.
Gerade die Elektronenmikroskopie ist außerdem für Halbleiterunternehmen relevant, weil solche Systeme unter anderem zur Analyse und Entwicklung immer kleinerer Chipstrukturen eingesetzt werden.
4. Specialty Diagnostics
Hier verkauft Thermo Fisher diagnostische Tests, Instrumente und die dafür notwendigen Reagenzien.
Das Unternehmen ist unter anderem aktiv bei Allergie- und Autoimmundiagnostik, Mikrobiologie, Transplantationsdiagnostik, klinischer Chemie und Spezialtests.
Auch hier ist das Verbrauchsmaterialmodell wichtig: Ein Labor benötigt Tests und Reagenzien nicht einmal, sondern für jeden neuen Patienten erneut.
Der eigentliche wirtschaftliche Motor von Thermo Fisher
Die wichtigste Zahl ist daher aus meiner Sicht weniger der Geräteumsatz als diese Umsatzverteilung:
2025: 44,56 Mrd. USD Gesamtumsatz
18,66 Mrd. USD Verbrauchsmaterialien → ca. 42 %
18,59 Mrd. USD Dienstleistungen → ca. 42 %
7,30 Mrd. USD Instrumente → ca. 16 %
Das bedeutet: Rund 84 % des Umsatzes stammen nicht aus Instrumentenverkäufen.
Nicht alle 84 % sind automatisch vertraglich wiederkehrende Umsätze. Ökonomisch ist aber ein erheblicher Teil davon repetitiv: Reagenzien müssen nachbestellt, Geräte gewartet, klinische Studien durchgeführt und Medikamente laufend produziert werden.
Dadurch entsteht ein Art Flywheel
Instrument verkaufen
→ Thermo-Fisher-Technologie wird in einem Labor etabliert
→ Kunde kauft passende Verbrauchsmaterialien
→ Thermo Fisher übernimmt Wartung/Service
→ Kunde standardisiert weitere Prozesse auf Thermo Fisher
→ Thermo Fisher verkauft zusätzliche Geräte und Produkte
→ teilweise übernimmt Thermo Fisher sogar Forschungs‑, Studien- oder Produktionsprozesse des Kunden.
Dazu kommt die enorme Vertriebsmacht. Thermo Fisher verfügt laut 10‑K über rund 14.000 Vertriebsmitarbeiter und technische Spezialisten und verkauft sowohl direkt als auch über E‑Commerce und Distributoren.
Warum Kunden viel bei einem Anbieter kaufen
Ein Pharmaunternehmen könnte theoretisch Geräte, Chemikalien, Verbrauchsmaterialien, klinische Studien und Produktionsdienstleistungen jeweils bei unterschiedlichen Firmen einkaufen.
Thermo Fishers Strategie besteht dagegen darin, möglichst viel davon aus einer Hand anzubieten.
Ein Kunde könnte beispielsweise:
Forschung: Invitrogen-Reagenzien verwenden
→ Analyse: Thermo-Scientific-Massenspektrometer verwenden
→ Bioproduktion: Thermo-Fisher-Zellkultur und Filtration einsetzen
→ klinische Studie: PPD beauftragen
→ Produktion: Patheon beauftragen
→ Laborbedarf: Fisher Scientific nutzen.
Dadurch erhöht Thermo Fisher den Umsatz pro Kunde und kann gleichzeitig Wechselkosten und Kundenbindung erhöhen.
Kurz zusammengefasst
Thermo Fisher verkauft die Infrastruktur hinter moderner Wissenschaft und Pharma.
Das Geld wird im Wesentlichen auf drei Arten verdient:
1. Geräte: Massenspektrometer, Elektronenmikroskope, Genanalysegeräte usw.
2. Wiederkehrende Verbrauchsmaterialien: Reagenzien, Testkits, Zellkulturmedien, Filter, Chemikalien und sonstiger Laborbedarf.
3. Dienstleistungen: Wartung, Laborservices, klinische Studien, Medikamentenentwicklung und Auftragsproduktion.
Der entscheidende Punkt am TMO-Geschäftsmodell ist deshalb: Thermo Fisher muss nicht wissen, welches neue Medikament erfolgreich sein wird. Das Unternehmen verdient daran, dass die gesamte Pharma‑, Biotech‑, Diagnostik- und Forschungsbranche kontinuierlich forscht, testet und produziert.
Investorensicht
Aus Investorensicht sind bei Thermo Fisher (TMO) vor allem fünf Punkte entscheidend:
- Wiederkehrende Umsätze: Verbrauchsmaterialien und Services machen das Geschäft relativ robust.
- Burggraben: große installierte Gerätebasis, hohe Wechselkosten, starke Marken und enorme Vertriebskraft.
- Organisches Wachstum: 2025 lag es nur bei 2 % – entscheidend ist, ob TMO wieder nachhaltig stärker wächst.
- Margen & Cashflow: 2025 etwa 22,7 % bereinigte operative Marge und 6,34 Mrd. USD Free Cashflow.
- Bewertung: Ein hervorragendes Unternehmen kann trotzdem eine schlechte Aktie sein, wenn man zu teuer kauft.
Kurz: Bei TMO würde ich besonders auf organisches Wachstum + Margen + Free-Cashflow-Wachstum + Bewertung achten.
News zum Unternehmen
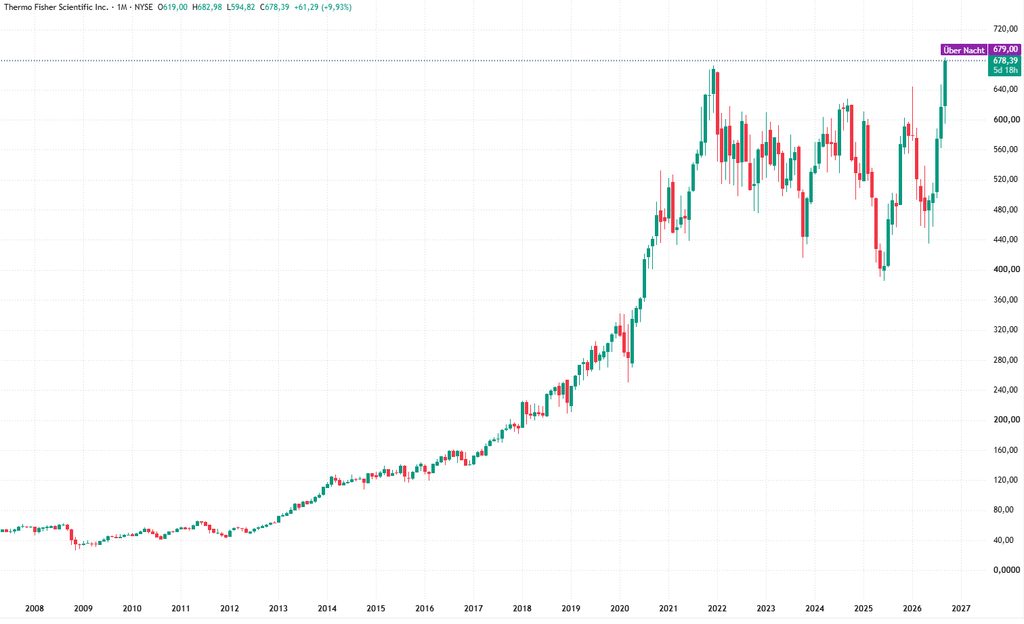
- Q2 2026 deutlich stärker als erwartet: Umsatz +10 %, organisch +5 %, bereinigtes EPS +13 %. Die Aktie sprang nach den Zahlen rund 10 %.
- 2026-Gewinnprognose angehoben: bereinigtes EPS nun 24,93–25,33 USD statt zuvor 24,64–25,12 USD – positives Signal für die operative Erholung.
- Große Clario-Übernahme abgeschlossen: Kaufpreis 8,875 Mrd. USD; stärkt das Geschäft mit klinischen Studien und digitalen Patientendaten. Erwartet werden +0,45 USD EPS im ersten Jahr.
- Nachfrage verbessert sich: besonders bei Biotech-Kunden; auch China sowie akademische/staatliche Kunden zeigten wieder bessere Trends. Das ist aktuell einer der wichtigsten Kurstreiber.
- Portfolio-Bereinigung: Verkauf des Microbiology-Geschäfts für rund 1,08 Mrd. USD; strategisch sinnvoll, aber deutlich weniger kursrelevant als Earnings/Clario.
Derzeit am wichtigsten: Die operative Wachstumsbeschleunigung und die angehobene Guidance.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.