PC Connection Inc.
Sector: Technology Electronics & Computer Distribution
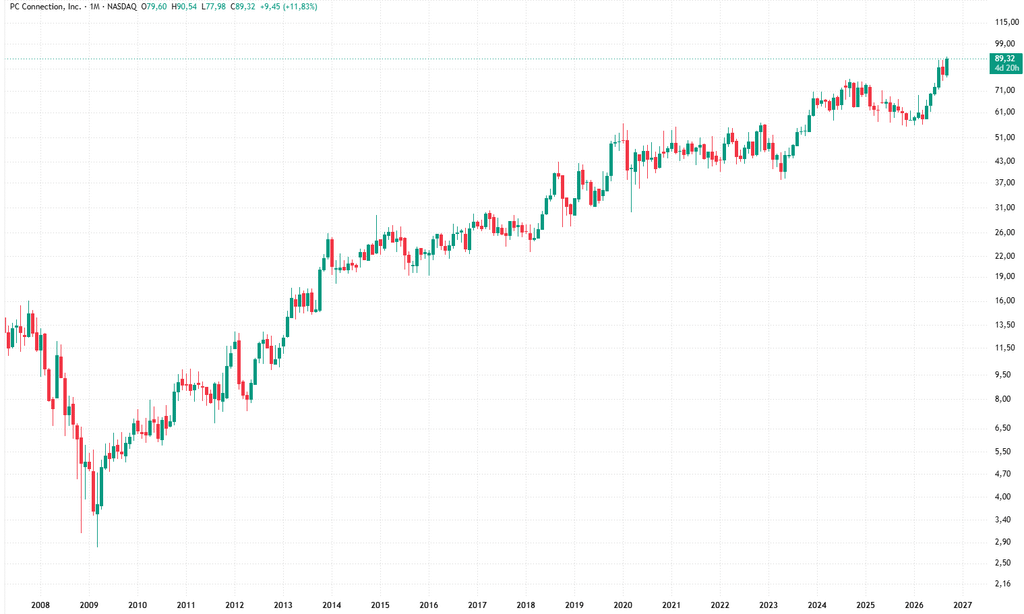
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
PC Connection, Inc. (NASDAQ: CNXN, Markenauftritt überwiegend als Connection) ist im Kern ein IT-Value-Added-Reseller und IT-Lösungsanbieter. Das Unternehmen entwickelt also überwiegend keine eigenen Computer oder Softwareprodukte, sondern kauft Hardware, Software und IT-Lösungen von Herstellern bzw. Distributoren ein, verkauft diese an Unternehmen und öffentliche Einrichtungen weiter und ergänzt sie um Beratung, Beschaffung, Implementierung und weitere IT-Services.
Vereinfacht funktioniert das Geschäftsmodell so:
- IT-Produkte einkaufen bzw. vermitteln. Connection arbeitet mit mehr als 2.500 Lieferanten und Herstellern zusammen. Dazu gehören unter anderem Apple, Cisco, Dell, HP/HPE, Lenovo und Microsoft. Das Sortiment umfasst mehrere hunderttausend Produkte.
- Diese Produkte an Geschäftskunden und Behörden verkaufen. Dabei geht es beispielsweise um Notebooks, PCs, Server, Storage, Netzwerkkomponenten, Monitore, Zubehör und Software.
- Marge bzw. Provision verdienen. Bei klassischer Hardware liegt der wirtschaftliche Ertrag hauptsächlich in der Differenz zwischen Einkaufspreis und Verkaufspreis. Bei bestimmten Software- und Agenturgeschäften tritt Connection eher als Vermittler auf; solche Umsätze werden teilweise nur netto, also in Höhe der Marge bzw. Gebühr, als Umsatz verbucht. Dadurch kann die ausgewiesene Bruttomarge bei solchen Geschäften sehr hoch erscheinen.
- Zusätzliche Dienstleistungen verkaufen. Connection versucht, nicht nur einzelne PCs zu verkaufen, sondern die gesamte IT-Beschaffung und Teile des IT-Lebenszyklus eines Kunden zu betreuen – etwa Beratung, Konfiguration, Deployment, Infrastruktur, Cloud-/Software-Lösungen und technische Services. Das macht das Unternehmen eher zu einem IT-Beschaffungspartner als zu einem reinen Computerhändler.
Womit macht CNXN konkret Umsatz?
Im Geschäftsjahr 2025 erzielte Connection rund 2,87 Mrd. USD Nettoumsatz. Die Umsatzverteilung nach Produktgruppen zeigt sehr deutlich, wo das Geld herkommt:
| Produktbereich | Anteil am Umsatz 2025 | ca. Umsatz |
|---|---|---|
| Notebooks / Mobility | 35 % | ~993 Mio. USD |
| Desktops | 12 % | ~352 Mio. USD |
| Software | 11 % | ~321 Mio. USD |
| Zubehör | 11 % | ~319 Mio. USD |
| Displays / Audio | 9 % | ~250 Mio. USD |
| Server / Storage | 8 % | ~220 Mio. USD |
| Netzwerk / Kommunikation | 7 % | ~202 Mio. USD |
| Sonstige Hardware / Services | 7 % | ~215 Mio. USD |
Damit ist CNXN weiterhin stark hardwarelastig. Allein Notebooks und Desktop-PCs machten 2025 rund 47 % des ausgewiesenen Umsatzes aus.
Drei Kundengruppen
Connection organisiert sein Geschäft in drei Segmenten:
Enterprise Solutions richtet sich an große Unternehmenskunden. Connection möchte hier möglichst zum zentralen Beschaffungsportal für die IT des Kunden werden. 2025 betrug der Nettoumsatz dieses Segments etwa 1,28 Mrd. USD bzw. 45 % des Konzernumsatzes.
Business Solutions bedient kleine und mittelgroße Unternehmen. 2025 waren es rund 1,08 Mrd. USD bzw. 38 % des Konzernumsatzes.
Public Sector Solutions verkauft an Bundesbehörden, Bundesstaaten, Kommunen und Bildungseinrichtungen. Dieses Segment erzielte 2025 etwa 508 Mio. USD bzw. 18 % des Konzernumsatzes.
Wo entsteht eigentlich der Gewinn?
Hier liegt der interessante Teil des Geschäftsmodells.
2025 erzielte CNXN:
2,873 Mrd. USD Nettoumsatz → 539 Mio. USD Bruttogewinn → ca. 18,8 % Bruttomarge. Das operative Ergebnis entsprach ungefähr 3,5 % des Umsatzes.
Das bedeutet: Bei einem Verkauf von beispielsweise 1.000 USD Umsatz bleiben nach den Produktkosten im Durchschnitt etwa
188 USD Bruttogewinn
übrig. Davon müssen anschließend Vertrieb, Mitarbeiter, IT-Systeme, Logistik, Verwaltung usw. bezahlt werden.
Das ist typisch für einen IT-Reseller: hohes Umsatzvolumen, aber relativ geringe operative Margen.
Allerdings unterscheiden sich die Segmente erheblich. Im zweiten Quartal 2026 lag beispielsweise die Bruttomarge bei:
- Enterprise Solutions: 14,9 %
- Business Solutions: 23,0 %
- Public Sector Solutions: 16,5 %
- Gesamt: 18,4 %.
Das SMB-Geschäft ist also beispielsweise deutlich margenstärker als das Geschäft mit Großunternehmen.
Warum kauft ein Unternehmen überhaupt bei Connection?
Ein großer Konzern könnte theoretisch seine 5.000 Laptops direkt bei Lenovo oder Dell kaufen und Microsoft-Lizenzen direkt bei Microsoft beziehen. Der Mehrwert von Connection liegt deshalb vor allem in der Aggregation.
Ein Kunde kann über Connection beispielsweise gleichzeitig Geräte von Lenovo, Monitore von Dell, Cisco-Netzwerktechnik, Microsoft-Lizenzen, Server von HPE und Zubehör verschiedener Hersteller beschaffen. Connection übernimmt dabei Teile von Produktauswahl, Preisverhandlung, Beschaffung, Konfiguration, Logistik und Support.
Für große Unternehmen bietet das Unternehmen außerdem Beschaffungssysteme und kundenspezifische Webportale. Über GlobalServe kann Connection internationale Beschaffung über ein Netzwerk von Lieferanten in mehr als 150 Ländern koordinieren.
Das schafft eine gewisse Kundenbindung: Sobald Connection tief in den Beschaffungsprozess eines Unternehmens integriert ist, wäre ein Wechsel des IT-Resellers mit zusätzlichem Aufwand verbunden.
Ein wichtiger buchhalterischer Punkt: Umsatz ≠ tatsächliches Verkaufsvolumen
Bei CNXN sollte man neben dem ausgewiesenen Umsatz unbedingt die Kennzahl Gross Billings betrachten.
2025 meldete das Unternehmen:
Nettoumsatz: 2,87 Mrd. USD
Gross Billings: 4,13 Mrd. USD.
Der Unterschied entsteht unter anderem dadurch, dass bestimmte Software- und Agenturgeschäfte nur netto als Umsatz erfasst werden.
Beispiel:
Ein Kunde kauft Software für 100.000 USD über Connection. Wenn Connection wirtschaftlich nur Vermittler ist und beispielsweise 5.000 USD daran verdient, kann in der Gewinn-und-Verlust-Rechnung unter Umständen nur ein Umsatz von 5.000 USD erscheinen, obwohl der Kunde Produkte im Wert von 100.000 USD über Connection bezogen hat.
Deshalb zeigen die 4,13 Mrd. USD Gross Billings besser, welches tatsächliche Geschäftsvolumen durch die Plattform läuft.
Das Geschäftsmodell in einem Satz
CNXN ist im Wesentlichen ein großer B2B-IT-Händler und System-/Lösungsanbieter, der Hardware, Software und IT-Services verschiedener Hersteller bündelt und an Unternehmen sowie Behörden weiterverkauft und dabei an Handelsmargen, Herstellervergütungen, Software-/Agenturgebühren und IT-Dienstleistungen verdient.
Interessant aus Investorensicht ist dabei die Entwicklung vom reinen „Box Mover“ hin zu einem stärker software‑, service- und lösungsorientierten Anbieter. Software und Services können wesentlich attraktivere Margen haben als der bloße Weiterverkauf eines Laptops. Dass 2026 mehr Softwareumsätze netto verbucht wurden, trug beispielsweise zur Verbesserung der Konzernbruttomarge bei.
Investorensicht
Entscheidend sind vor allem Bruttomarge, operativer Gewinn, Cashflow und Gross Billings – nicht nur der Umsatz.
Für CNXN besonders wichtig: Wie stark wächst der Anteil von Software, Services und margenstärkeren Lösungen gegenüber einfachem Hardware-Reselling? Dazu kommen Kundenbindung, Wettbewerb mit CDW & Co. und eine solide Bilanz.
Kurz: Margenqualität und Cashflow sind wichtiger als reines Umsatzwachstum.
News zum Unternehmen
- Q2 2026 sehr stark: Umsatz +12,4 %, Gross Billings +14,0 %, Nettogewinn +33,8 %, EPS 1,31 USD vs. 0,97 USD. Klar positiv für die Aktie.
- Q1 2026 ebenfalls Gewinnsprung: Nettogewinn +27,8 %, allerdings Public-Sector-Umsatz −31 % – wichtiger Gegenwind.
- Aktienrückkäufe ausgeweitet: Im Februar wurde das Buyback-Programm um 50 Mio. USD auf insgesamt 220 Mio. USD erhöht.
- NASA-SEWP-VI-Vertrag erhalten: Zugang zu einem wichtigen US-Regierungs-Beschaffungsprogramm; potenziell positiv fürs Public-Sector-Geschäft, finanzieller Umfang aber noch nicht konkret beziffert.
Der derzeit wichtigste Punkt: die deutliche Beschleunigung von Umsatz und Gewinn in Q2 2026.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.