Avnet Inc.
Sector: Technology Electronics & Computer Distribution
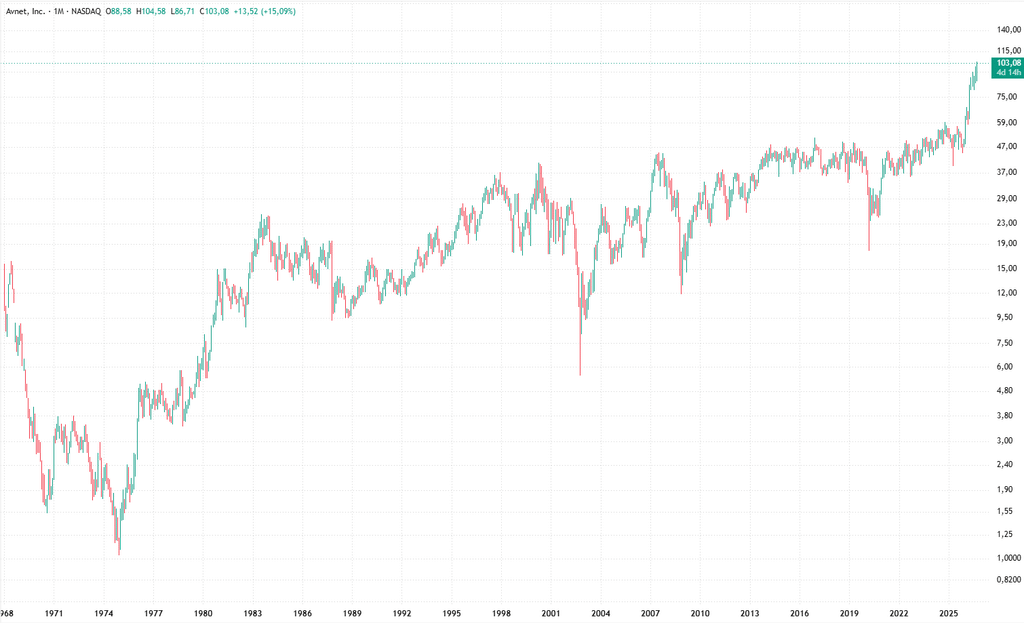
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Avnet Inc. (NASDAQ: AVT) ist im Kern kein Halbleiterhersteller, sondern ein weltweit tätiger Distributor von elektronischen Bauteilen plus Engineering‑, Logistik- und Supply-Chain-Dienstleistungen. Vereinfacht gesagt sitzt Avnet zwischen Herstellern wie Halbleiter- und Komponentenproduzenten auf der einen Seite und Elektronikherstellern/OEMs auf der anderen Seite. Im Geschäftsjahr 2026 erzielte Avnet damit 27,63 Mrd. USD Umsatz.
Das Geschäftsmodell in einem Satz
Avnet kauft elektronische Komponenten in großen Mengen von Herstellern, hält sie auf Lager und verkauft sie mit Aufschlag an Industriekunden – ergänzt um technische Beratung, Design-Unterstützung, Programmierung, Logistik und Supply-Chain-Services.
Man kann Avnet deshalb als Mischung aus Elektronik-Großhändler + Logistikunternehmen + technischem Dienstleister betrachten.
1. Electronic Components – das eigentliche Kerngeschäft
Das Segment Electronic Components (EC) ist mit Abstand der wichtigste Geschäftsbereich. Im Geschäftsjahr 2026 erzielte es 25,85 Mrd. USD Umsatz, also 93,6 % des gesamten Avnet-Umsatzes.
Avnet verkauft hier vor allem Halbleiter und andere elektronische Bauteile an größere und mittelgroße Kunden, darunter OEMs, Electronics Manufacturing Services (EMS) und Original Design Manufacturers (ODMs). Die Kunden kommen beispielsweise aus Industrie, Automotive, Luft- und Raumfahrt sowie Verteidigung.
Der Produktmix von EC bestand 2026 ungefähr aus 83 % Halbleitern, 15 % Interconnect‑, passiven und elektromechanischen Komponenten (IP&E) und 2 % Computern bzw. sonstigen Produkten. Damit ist Avnet wirtschaftlich stark vom weltweiten Halbleiterzyklus abhängig; konzernweit entfielen 2026 rund 79 % des Umsatzes auf Halbleiter.
Der interessante Punkt ist, dass Avnet nicht nur eine Kiste Chips von A nach B bewegt. Zu den Zusatzleistungen gehören unter anderem Design-Support, Bauteilprogrammierung, Tests, Assembly, Kennzeichnung, Point-of-use-Replenishment, Materialmanagement und komplette Supply-Chain-Lösungen.
2. Farnell – kleinere Mengen, höhere Marge
Das zweite Segment ist Farnell. Es erwirtschaftete 2026 rund 1,78 Mrd. USD Umsatz bzw. 6,4 % des Konzernumsatzes.
Farnell hat ein etwas anderes Geschäftsmodell: Es richtet sich stärker an Ingenieure, Entwickler, Start-ups und Kunden mit kleinen Stückzahlen, die Komponenten schnell für Entwicklung, Prototyping und Tests benötigen. Vieles wird über E‑Commerce verkauft. Im Sortiment befinden sich beispielsweise Halbleiter, Steckverbinder und passive Komponenten, Single-Board-Computer, Messgeräte, Werkzeuge und Industrieautomatisierung.
Farnell ist klein, aber margenstärker. 2026 betrug die Bruttomarge 27,73 %, gegenüber lediglich 9,24 % bei Electronic Components. Die operative Marge lag bei Farnell bei 5,9 %, bei EC bei 3,5 %.
Das ist typisch für Distribution: Große Volumenkunden erhalten relativ niedrige Preise; kleine Stückzahlen, schnelle Verfügbarkeit und Spezialprodukte erlauben höhere Margen.
Wie entsteht konkret der Gewinn?
Das lässt sich mit einem vereinfachten Beispiel zeigen:
Bauteilhersteller → Avnet → Industriekunde
Angenommen, Avnet kauft Komponenten für 95 USD ein und verkauft sie für 100 USD. Die zunächst entstehenden 5 USD Handelsmarge müssen Lagerhaltung, Logistik, Vertrieb, Finanzierung, IT, Ingenieure usw. bezahlen.
In der Realität beeinflussen zusätzlich Mengenrabatte, Hersteller-Rebates, Preisabsicherungen und andere Vergütungen der Lieferanten die Einkaufskosten. Avnet weist solche Supplier Allowances beispielsweise als Reduzierung der Produktkosten beziehungsweise bestimmter Aufwendungen aus.
Normalerweise tritt Avnet dabei als Principal auf: Das Unternehmen kontrolliert die Ware, trägt Inventarrisiko und hat Einfluss auf den Verkaufspreis. Deshalb wird der komplette Verkaufspreis als Umsatz ausgewiesen. Bei bestimmten Supply-Chain- oder Software-Geschäften fungiert Avnet dagegen nur als Vermittler; dann wird lediglich die entsprechende Gebühr als Umsatz verbucht.
Die Zahlen zeigen sehr gut, was für ein Geschäft das ist
Für das Geschäftsjahr bis 27. Juni 2026:
| Kennzahl | FY 2026 |
|---|---|
| Umsatz | 27,63 Mrd. USD |
| Bruttogewinn | 2,88 Mrd. USD |
| Bruttomarge | 10,4 % |
| Operatives Ergebnis | 724,8 Mio. USD |
| Operative Marge | 2,6 % |
| EC Umsatz | 25,85 Mrd. USD |
| Farnell Umsatz | 1,78 Mrd. USD |
| EC Segmentergebnis | 898,5 Mio. USD |
| Farnell Segmentergebnis | 105,7 Mio. USD |
Die Segmentergebnisse liegen vor Konzernkosten, Restrukturierung usw.; deshalb addieren sie sich nicht zum ausgewiesenen operativen Konzernergebnis.
Das ist damit ein extrem umsatzstarkes, aber niedrigmargiges Geschäftsmodell. Avnet verdient nicht besonders viel an einem einzelnen Chip. Entscheidend sind Volumen, Einkaufskonditionen, Lagerumschlag, Finanzierungskosten, Produktmix und effiziente Logistik.
Warum braucht man Avnet überhaupt?
Ein Hersteller von Industrieelektronik könnte theoretisch direkt bei einem Chipproduzenten bestellen. In der Praxis müsste er dann aber Beziehungen zu Dutzenden oder Hunderten Herstellern unterhalten, Mindestbestellmengen erfüllen, Verfügbarkeit überwachen, Lagerbestände finanzieren, Komponenten programmieren und die Logistik organisieren.
Avnet übernimmt einen großen Teil dieser Komplexität. Gleichzeitig profitieren die Komponentenhersteller davon, über Avnet tausende Kunden erreichen zu können, ohne jeden kleineren und mittelgroßen Kunden selbst betreuen zu müssen.
Das ist der eigentliche wirtschaftliche „Burggraben“ eines Distributors: Herstellerbeziehungen + Kundenbeziehungen + Lagerbestand + globale Logistik + technisches Know-how + Skaleneffekte.
Ein wichtiger Punkt für die Aktie
Avnet sollte man daher weniger wie Nvidia, Texas Instruments oder Analog Devices analysieren und eher wie einen kapitalintensiven Distributor. Entscheidend sind deshalb nicht nur Umsatzwachstum und Halbleiternachfrage, sondern insbesondere Bruttomarge, Lagerumschlag, Forderungen, Working Capital, Cashflow und Kapitalrendite.
Das Lager spielt dabei eine zentrale Rolle. Avnet muss genügend Komponenten vorrätig halten, trägt aber gleichzeitig das Risiko fallender Preise und technologischer Obsoleszenz. Viele Lieferanten gewähren zwar Preis- und Rückgabeschutz, dieser deckt das Risiko jedoch nicht vollständig ab.
Kurz gesagt: Avnet verdient sein Geld hauptsächlich daran, Halbleiter und andere elektronische Komponenten einzukaufen, verfügbar zu halten und mit relativ kleiner Marge weltweit weiterzuverkaufen. Die profitableren Zusatzbausteine sind Engineering, Supply-Chain-Dienstleistungen und insbesondere das kleinere Farnell-Geschäft.
Wenn du AVT als Investment betrachtest, wäre als nächster Schritt besonders interessant, das Geschäftsmodell mit Arrow Electronics (ARW) zu vergleichen und anschließend zu untersuchen, wie gut Avnet tatsächlich ist: Margen, ROIC, Free Cashflow, Verschuldung, Aktienrückkäufe und Bewertung.
Investorensicht
Entscheidend sind bei Avnet vor allem:
- Bruttomarge & operative Marge – kleine Veränderungen haben großen Ergebniseffekt.
- Working Capital – insbesondere Lagerbestände und Forderungen.
- Free Cashflow & ROIC – wichtiger als reines Umsatzwachstum.
- Halbleiterzyklus – Nachfrage, Lagerabbau und Preisentwicklung beeinflussen das Geschäft stark.
- Kapitalallokation – Verschuldung, Dividenden und Aktienrückkäufe.
Bei Avnet zählt weniger starkes Wachstum als effizienter Kapitaleinsatz bei stabilen Margen und gutem Cashflow.
News zum Unternehmen
05.08.2026 – sehr starke Q4-Zahlen: Rekordumsatz 8,3 Mrd. USD (+48 % YoY), bereinigtes EPS 2,28 USD (+182 %); deutliche Margenverbesserung.
- Noch wichtiger: starke Q1/27-Guidance: Umsatz 9,0–9,3 Mrd. USD, bereinigtes EPS 2,80–2,90 USD; damit nochmals ca. +10 % sequenzielles Umsatzwachstum am Mittelpunkt.
- 20.08.2026: Quartalsdividende um 5,7 % auf 0,37 USD erhöht – positiv, aber deutlich weniger kursrelevant als Zahlen und Ausblick.
- 19.08.2026: Neue 550-Mio.-USD-Anleihe zu 5,65 % zur Refinanzierung bestehender Finanzierung; relevant für Zinskosten, aber kein fundamentaler Gamechanger.
Fazit: Der aktuell entscheidende Kurstreiber ist klar die kräftige zyklische Erholung der Nachfrage plus stark steigende Margen und Guidance.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.