Atlanta Braves Holdings Inc.
Sector: Communication Services Entertainment
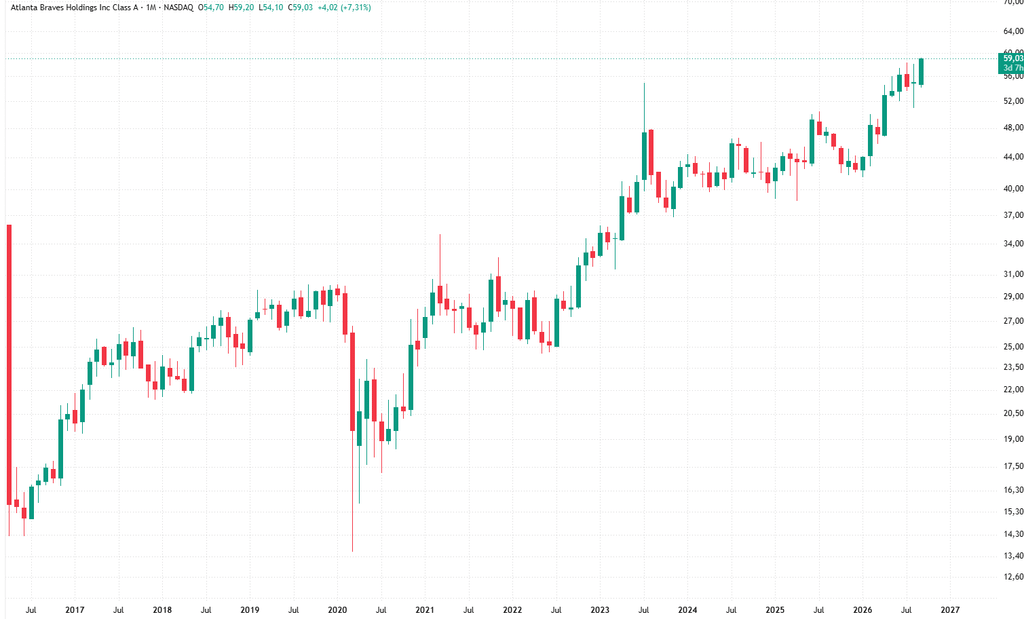
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Atlanta Braves Holdings ist im Kern eine Kombination aus professionellem Baseball, Mediengeschäft und Immobilien. Das Unternehmen besitzt die Atlanta Braves, betreibt das Truist Park-Stadion und besitzt bzw. entwickelt einen erheblichen Teil des Immobilienkomplexes The Battery Atlanta rund um das Stadion. Es gibt zwei berichtspflichtige Geschäftssegmente: Baseball und Mixed-Use Development.
Woher kommt der Umsatz?
Für das Geschäftsjahr 2025 sah die Umsatzstruktur so aus:
| Einnahmequelle | Umsatz 2025 | Anteil am Konzernumsatz |
|---|---|---|
| Baseball-Events | ca. 358 Mio. $ | 48,9 % |
| TV-/Medienrechte | ca. 189 Mio. $ | 25,7 % |
| Merchandising & Lizenzen | ca. 46 Mio. $ | 6,3 % |
| Sonstige Baseball-Umsätze | ca. 42 Mio. $ | 5,8 % |
| Immobilien / Mixed-Use | ca. 97 Mio. $ | 13,3 % |
| Gesamt | 732,5 Mio. $ | 100 % |
Damit kamen 2025 rund 87 % des Umsatzes aus dem Baseballgeschäft und etwa 13 % aus Immobilien.
1. Atlanta Braves und Truist Park
Die größte Einnahmequelle ist alles, was direkt oder indirekt mit den Braves zusammenhängt.
Unter „Baseball Event Revenue“ fallen unter anderem Eintrittskarten, Dauerkarten, VIP-/Premium-Sitze, Logen, Catering und Gastronomie sowie Sponsoring und Werbung im Stadion. Das Unternehmen verwendet dabei auch variable bzw. dynamische Ticketpreise, sodass attraktive Spiele teurer verkauft werden können.
Hinzu kommen Merchandising und Lizenzgebühren. Atlanta Braves Holdings verdient also beispielsweise an Braves-Bekleidung und anderen lizenzierten Produkten sowie an Liga-weiten Lizenzvereinbarungen. Außerdem erhält das Unternehmen seinen Anteil an gemeinschaftlichen MLB-Einnahmen, darunter nationale Medien- und Lizenzrechte.
Truist Park wird zudem außerhalb normaler Braves-Spiele monetarisiert. Konzerte und andere Veranstaltungen gehören zu den „Other“-Umsätzen. 2025 stiegen diese Einnahmen unter anderem durch zusätzliche Veranstaltungen im Stadion.
2. Fernsehen und Medien sind ein wichtiger Teil des Modells
Bis 2025 verkauften die Braves ihre lokalen TV-Rechte im Wesentlichen an einen regionalen Sportsender und erhielten dafür vertraglich vereinbarte Zahlungen. Dieses Modell hat sich 2026 deutlich verändert.
Nach der Beendigung des bisherigen Vertrages startete Atlanta Braves Holdings im Februar 2026 BravesVision, einen eigenen Medienbetrieb. Die Braves kontrollieren nun selbst Produktion, Vermarktung und Distribution ihrer lokalen Spiele.
Das bedeutet, dass das Unternehmen jetzt unter anderem an Gebühren von Kabel‑, Satelliten- und Streaming-Anbietern, Werbespots und Streaming-Abonnements verdient. Braves.TV bietet beispielsweise ein direktes Streaming-Angebot. Gleichzeitig trägt Atlanta Braves Holdings nun aber auch Produktions‑, Personal‑, Technik‑, Vertriebs- und Marketingkosten selbst. Das Unternehmen weist ausdrücklich darauf hin, dass dieses Geschäftsmodell neu ist und wirtschaftlich noch nicht über längere Zeit erprobt wurde.
Das ist für die zukünftige Entwicklung von BATRA relativ wichtig: Die Braves haben einen Teil der Wertschöpfungskette von einem externen TV-Netzwerk zurück ins eigene Unternehmen geholt.
3. The Battery Atlanta – das Immobiliengeschäft
Der zweite Geschäftsbereich ist ungewöhnlich für einen Sportclub und macht Atlanta Braves Holdings interessanter als einen reinen Baseball-Verein.
Direkt rund um Truist Park wurde The Battery Atlanta entwickelt – ein großer Mixed-Use-Komplex mit Büros, Einzelhandel, Hotels, Gastronomie, Unterhaltung und weiteren Nutzungen. Zusammen mit angrenzenden Projekten umfasst The Battery rund 2,25 Mio. Quadratfuß Mixed-Use-Fläche. 2025 kaufte das Unternehmen zusätzlich einen rund 0,8 Mio. Quadratfuß großen Bürokomplex neben The Battery Atlanta.
Das Unternehmen verdient hier hauptsächlich an Büro- und Einzelhandelsmieten, daneben an Nebenkosten-/Tenant-Reimbursements, umsatzabhängigen Mieten, Parkgebühren und Sponsoring. Anders als das Baseballgeschäft entstehen diese Einnahmen weitgehend ganzjährig.
2025 wuchs dieser Bereich besonders stark: Der Umsatz stieg von 67,3 Mio. $ auf 97,4 Mio. $, also um rund 45 %. Hauptgrund waren zusätzliche Mieteinnahmen, unter anderem aus der Immobilienübernahme von 2025.
Interessant ist dabei die Profitabilität: 2025 erzielte das Baseballsegment 51,1 Mio. $ Segment Adjusted OIBDA, während das wesentlich kleinere Immobiliensegment 68,5 Mio. $ erzielte. Adjusted OIBDA ist zwar eine Non-GAAP-Kennzahl und nicht mit Nettogewinn gleichzusetzen, sie zeigt aber, dass die Immobilien wirtschaftlich einen erheblichen Beitrag liefern.
Das Geschäftsmodell als Kreislauf
Die eigentliche Stärke des Modells liegt in der Verbindung der beiden Bereiche:
gute Baseballmannschaft → mehr Zuschauer und TV-Zuschauer → höhere Ticket‑, Sponsoring‑, Werbe- und Merchandisingumsätze → mehr Besucher rund um Truist Park → höhere Attraktivität von The Battery → höhere Miet‑, Gastronomie‑, Park- und Sponsoringeinnahmen.
Umgekehrt macht The Battery das Stadionumfeld zu einem ganzjährigen Entertainment- und Geschäftsviertel und erhöht damit potenziell die Attraktivität von Braves-Spielen und anderen Veranstaltungen. Das Management beschreibt genau diese gegenseitige Verstärkung als Bestandteil der Strategie.
Ein wichtiger Punkt ist deshalb die Abhängigkeit vom sportlichen Erfolg. Das Unternehmen selbst schreibt, dass erfolgreiche Spielzeiten die Nachfrage nach Tickets, Premium-Sitzen, Merchandising und Gastronomie sowie die TV-Zuschauerzahlen erhöhen. Playoff-Spiele schaffen zusätzlich besonders lukrative Heimspiele. 2025 erreichten die Braves allerdings nicht die Postseason.
Stand 2026
Die Zahlen des ersten Halbjahres 2026 bestätigen die Struktur: Von 377,1 Mio. $ Konzernumsatz kamen 322,2 Mio. $ aus Baseball und 54,9 Mio. $ aus Mixed-Use Development. Das Immobiliengeschäft wuchs gegenüber dem Vorjahreszeitraum um 26 %. Gleichzeitig befinden sich die Braves mitten im Übergang zu BravesVision, weshalb sich die Zusammensetzung und Wirtschaftlichkeit der Medieneinnahmen derzeit verändert.
Noch eine Besonderheit zur Aktie: BATRA ist die Series-A-Aktie von Atlanta Braves Holdings und besitzt eine Stimme je Aktie. BATRK ist die nicht stimmberechtigte Series-C-Aktie. Beide haben laut Unternehmen grundsätzlich dieselbe wirtschaftliche Beteiligung an den Vermögenswerten und Verbindlichkeiten des Konzerns – also insbesondere an den Braves und The Battery Atlanta.
Kurzform des Geschäftsmodells: Atlanta Braves Holdings versucht, den Wert einer starken Sportmarke möglichst vollständig zu monetarisieren – Tickets + Stadionkonsum + Sponsoring + Medienrechte/Streaming + Merchandising + MLB-Einnahmen + Veranstaltungen – und koppelt diese Sport- und Entertainment-Nachfrage zusätzlich mit einem eigenen Immobilien- und Vermietungsgeschäft rund um das Stadion.
Investorensicht
Aus Investorensicht sind vor allem fünf Punkte entscheidend:
- Wert der Braves-Franchise: Der wirtschaftliche Wert des MLB-Teams ist ein zentraler Bestandteil des inneren Unternehmenswerts.
- BravesVision ab 2026: Entscheidend ist, ob die neue eigene Medienplattform die bisherigen lokalen TV-Erlöse ersetzen oder steigern kann. Das Unternehmen warnt selbst, dass die Einnahmen zunächst auch niedriger ausfallen könnten.
- The Battery Atlanta: Das Immobiliengeschäft liefert relativ stabile Mieteinnahmen und wächst; 2025 stiegen die Mixed-Use-Umsätze deutlich.
- Sportlicher Erfolg & Zuschauerzahlen: Mehr Erfolg bedeutet typischerweise mehr Tickets, Premium-Seats, Merchandising und Playoff-Umsätze. 2025 sank die durchschnittliche Heimspiel-Zuschauerzahl von 28.469 auf 26.633.
- Verschuldung: Ende 2025 bestanden rund 741 Mio. $ Schulden aus Stadion‑, Immobilien- und Spring-Training-Finanzierungen; Zinslast und Refinanzierung sind daher relevant.
Bei BATRA würde ich besonders auf Franchise-/Immobilienwert versus Nettoschulden, die Profitabilität von BravesVision und den Free Cashflow achten – nicht nur auf den ausgewiesenen Jahresgewinn.
News zum Unternehmen
Stand 27.09.2026 sind für BATRA vor allem diese Meldungen relevant:
- 🔴 Q2 deutlich schwächer: Adjusted OIBDA nur 11,8 Mio. $ vs. 65,7 Mio. $; Baseball-Segment sogar –6 Mio. $.
- 🔴 BravesVision bleibt größter Unsicherheitsfaktor: Medienumsatz H1 –12 %; das neue eigene TV-/Streamingmodell muss seine Profitabilität erst beweisen.
- 🟢 Braves haben am 20. September die NL East gewonnen: sichere Playoff-Teilnahme → zusätzliche potenziell margenstarke Heimspiel‑, Gastro- und Sponsoringerlöse. Wie groß der Effekt wird, hängt vom Playoff-Verlauf ab.
- 🟢 Immobiliengeschäft stark: Mixed-Use-Umsatz H1 +26 %, wodurch The Battery einen Teil der Baseball-Schwäche abfedert.
Aktuell sehe ich keine noch wichtigere neue Übernahme‑, Verkaufs- oder Finanzierungsnachricht seit den Q2-Zahlen. Die zwei größten Kurstreiber bleiben BravesVision + Playoff-Verlauf.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.