Marktbericht Deutschland – Wirtschafts- und Börsennachrichten
Detail
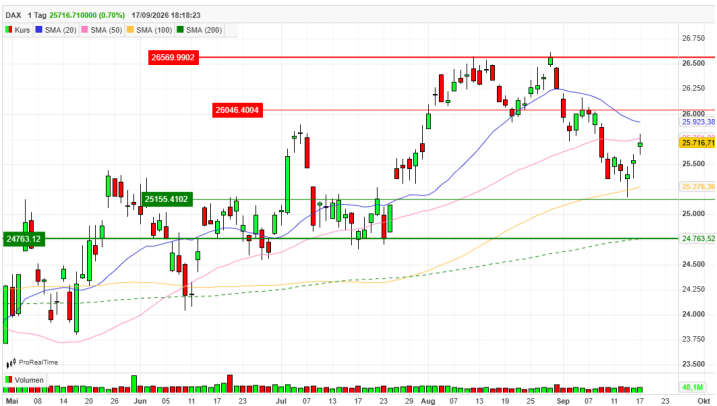
Index: DAX
Handelsplatz: Deutsche Börse (Xetra)
Datum: 17.09.2026
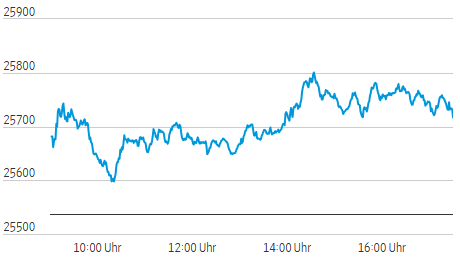
Vortag: 25537.75
Erster: 25681.60
Höchst: 25800.62 (14:34:59)
Tiefst: 25596.05 (10:21:43)
Letzter: 25716.71
Veränderung: +178.96
Veränderung(%): +0.70
| Datum | Kurs | % | Volumen |
|---|---|---|---|
| 17.09.26 | 25.716,71 PTS | +0,70 % | 48.136.421 |
| 16.09.26 | 25.537,75 PTS | +0,53 % | 45.524.641 |
| 15.09.26 | 25.402,28 PTS | -0,15 % | 47.151.448 |
| 14.09.26 | 25.440,81 PTS | -0,50 % | 54.151.835 |
| 11.09.26 | 25.568,56 PTS | +0,82 % | 42.704.855 |
Fallendes Öl und sinkende Renditen tragen DAX – Nebenwerte folgen
- Treiber: Entscheidend war weniger die US-Zinserhöhung selbst als die anschließende Entspannung bei zwei Belastungsfaktoren: Öl und Anleiherenditen. Brent verlor rund 3 Prozent, die zehnjährige Bundesrendite 4,7 Basispunkte. Damit nahm der Markt einen Teil des zuvor eingepreisten Inflations- und Zinsrisikos zurück. Die einstimmige Fed-Entscheidung stabilisierte zusätzlich die Erwartungen.
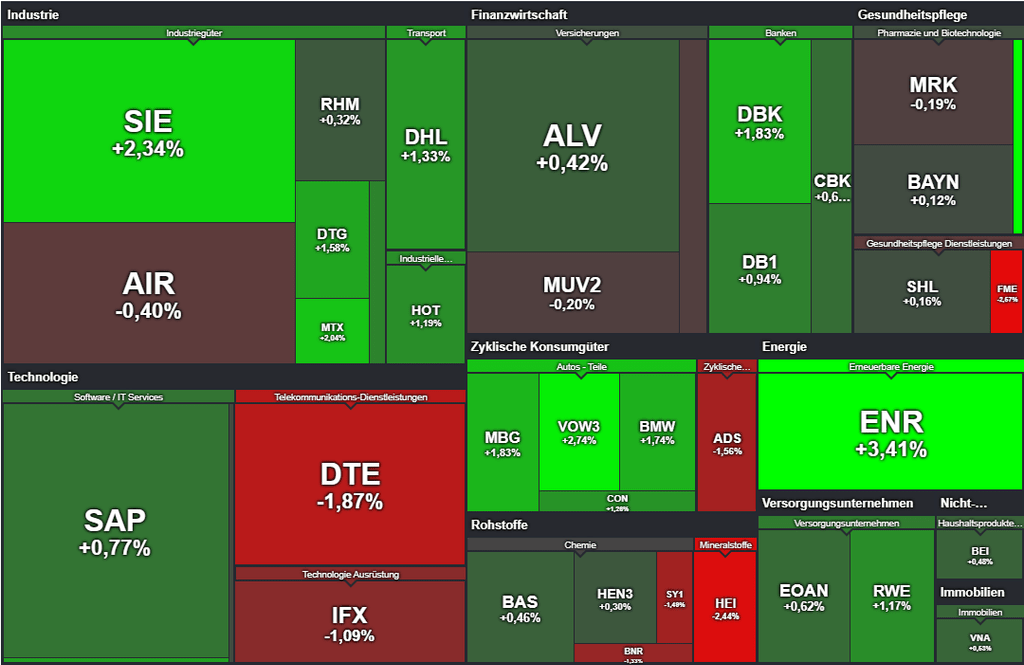
- Bestätigung: Die DAX-Bewegung war breit abgestützt, aber nicht gleichmäßig. 30 der 40 DAX-Werte und 37 der 50 MDAX-Titel stiegen. MDAX, SDAX und TecDAX blieben prozentual hinter dem DAX zurück. Der um 9,73 Prozent gefallene VDAX-New bestätigt jedoch klar den Rückgang der Risikoprämie.
- Nächster Handelstag: Am Freitag treffen der Große Verfall, deutsche Erzeugerpreise und US-Industrieproduktion auf einen DAX, der unmittelbar unter 25.800 Punkten abgedreht hat. Für eine Fortsetzung muss vor allem die Entspannung bei Öl und Renditen Bestand haben.
Marktüberblick
| Markt | Stand zum Redaktionsschluss | Veränderung |
|---|---|---|
| DAX | 25.716,71 – Xetra 17:50 | +0,70 % |
| MDAX | 31.448,12 – Xetra 17:50 | +0,55 % |
| TecDAX | 3.996,35 – Xetra 17:50 | +0,30 % |
| SDAX | 18.227,33 – Xetra 17:50 | +0,33 % |
| Euro Stoxx 50 | 6.323,20 – ca. 18:00 | +0,90 % |
| Dow Jones | 51.844,36 – laufend, ca. 18:00 | +0,74 % |
| S&P 500 | 7.636,81 – laufend, ca. 18:00 | +1,13 % |
| Nasdaq Composite | 26.405,80 – laufend, ca. 18:00 | +1,65 % |
| Brent | 102,61 Dollar – ca. 17:56 | −3,0 % |
| EUR/USD | 1,1478 – ca. 18:00 | +0,08 % |
| Gold-Future | 4.406,80 Dollar – ca. 18:00 | +0,44 % |
| Bundrendite 10 Jahre | 3,479 % – ca. 18:00 | −1,34 % bzw. −4,7 BP |
| VDAX-New | 17,12 Punkte – 17:30 | −9,73 % |
Analyse des Tages
Der entscheidende Impuls kam aus dem Zusammenspiel von Energiepreisen und Zinsen. Brent fiel auf gut 102 Dollar je Barrel. Hintergrund waren nachlassende Sorgen um die Ölversorgung aus dem Nahen Osten und Fortschritte bei der Wiederherstellung beziehungsweise Umleitung saudischer Exportkapazitäten. Gleichzeitig sank die zehnjährige US-Rendite wieder unter 5 Prozent. Auch deutsche Staatsanleihen legten zu. Damit wurde genau jener Mechanismus abgeschwächt, der Aktien zuletzt belastet hatte: teures Öl erhöht Inflationsrisiken, höhere Inflation erzwingt restriktivere Geldpolitik und höhere Renditen drücken die Bewertungsmultiplikatoren. Reuters bestätigte dasselbe Muster an der Wall Street: fallendes Öl und niedrigere Treasury-Renditen stützten insbesondere Wachstumswerte.
Die Fed-Zinserhöhung um 25 Basispunkte war deshalb eher Auslöser und Vertrauenssignal als alleiniger Kurstreiber. Der Markt hatte den Schritt erwartet. Relevanter war, dass die Entscheidung einstimmig ausfiel und anschließend die Renditen sanken. Die Reaktion spricht dafür, dass Anleger die geldpolitische Straffung zunächst als glaubwürdig genug bewerteten, um längerfristige Inflationsprämien etwas zurückzunehmen.
Die Marktbreite bestätigt diesen Befund. Im DAX standen 30 Gewinner nur zehn Verlierern gegenüber, im MDAX laut Unterlagen 37 zu 13. Im SDAX waren 41 von 70 Titeln im Plus, im TecDAX 19 von 30. Damit war der Anstieg keine Bewegung weniger Schwergewichte. Dass MDAX (+0,55 Prozent), SDAX (+0,33 Prozent) und TecDAX (+0,30 Prozent) dennoch hinter dem DAX zurückblieben, zeigt allerdings: Großkapitalisierte Zykliker führten, während der Risikoappetit bei Nebenwerten selektiver blieb.
Besonders deutlich war die Sektorrotation bei Autos und Industriewerten. Volkswagen, BMW, Mercedes-Benz und Continental stiegen geschlossen; Siemens Energy, Siemens und MTU zählten ebenfalls zu den stärkeren DAX-Titeln. Banken lagen überwiegend im Plus. Dagegen blieben Telekommunikation, einzelne Chemiewerte und Teile des Gesundheitssektors zurück. Im TecDAX verhinderten unter anderem schwächere Halbleiter- und IT-Systemhauswerte eine stärkere Indexbewegung.
Der VDAX-New liefert die schärfste Gegenprobe: Sein Rückgang um fast zehn Prozent auf 17,12 Punkte zeigt, dass nicht nur Kurse stiegen, sondern gleichzeitig die implizite Absicherungsnachfrage deutlich sank. Zusammen mit fallenden Renditen und Öl sowie steigenden US-Indizes ergibt sich damit ein konsistentes Cross-Asset-Bild.
Einzelwerte
Qiagen +3,8 %: Der DAX-Spitzenwert profitierte von neuer Übernahmefantasie. Laut Manager Magazin zählen TPG und Bain Capital zu möglichen Interessenten.
Bilfinger −21,44 %: Der Industriedienstleister senkte wegen schwächerer Nachfrage Umsatz- und Margenerwartungen und kündigte ein Sparprogramm an. Die Gewinnwarnung dominierte den MDAX.
Porsche AG +4,42 %: Deutsche Bank Research hob das Kursziel von 45 auf 55 Euro an und rückte den bevorstehenden Kapitalmarkttag sowie mögliche Maßnahmen zur Verbesserung von Produktivität und Kapitaldisziplin in den Fokus.
Wacker Chemie −2,09 %: Der Chemiekonzern nahm langfristige Ziele zurück beziehungsweise reduzierte Margenambitionen. Das belastete die Aktie trotz der insgesamt freundlichen Börse.
Continental +1,26 %: Aussagen von Konzernchef Christian Kötz über finanzielle Spielräume für größere Zukäufe im Fall einer Branchenkonsolidierung begleiteten den Kursanstieg.
Ausblick auf Freitag
08:00 Uhr: Deutsche Erzeugerpreise für August. Erwartet werden +0,9 Prozent zum Vormonat und +4,3 Prozent zum Vorjahr. Nach dem Ölpreisschock ist die Zahl unmittelbar relevant für deutsche Renditen.
13:00 Uhr: Der Große Verfall kann die Intraday-Volatilität erhöhen. Bei den auslaufenden klassischen DAX-Derivaten beginnt um 13 Uhr die für die Abrechnung relevante Xetra-Auktion.
15:15 Uhr: US-Industrieproduktion; Konsens +0,3 Prozent zum Vormonat, Kapazitätsauslastung 76,4 Prozent. Um 16:00 Uhr folgt der US-Frühindikator mit erwarteten +0,2 Prozent.
Charttechnisch liegt der erste Widerstand am Tageshoch von 25.800,62 Punkten, nur rund 0,33 Prozent über dem Schlusskurs. Darüber folgt die Zone um 26.000/26.008 Punkte. Auf der Unterseite bilden zunächst das Tagestief bei 25.596,05 und anschließend der Vortagesschluss bei 25.537,75 Punkten die naheliegenden Referenzen.
Für die Anschlussbewegung bleibt jedoch die wichtigste Variable außerhalb des Charts: Stabilisiert sich Brent um 102 bis 103 Dollar und bleiben die Renditen unter ihren jüngsten Hochs, wäre der zentrale Entlastungsfaktor des Donnerstags weiter intakt. Ein erneuter Öl- oder Renditesprung würde genau diese Argumentationskette wieder infrage stellen.
Die wichtigsten Indizes
| Name | Letzter Preis | +/- % | Datum/Zeit letzter Preis |
| AEX 25 | 1099,87 | 0,55 | 2026.09.17 18:20 |
| ATX | 6878,78 | 0,74 | 2026.09.17 17:35 |
| Benzin NYMEX Rolling | 3,49 | -0,48 | 2026.09.17 18:20 |
| Brent Crude Rohöl Preis | 103,87 | -1,56 | 2026.09.17 18:20 |
| CAC 40 | 8176,48 | 0,69 | 2026.09.17 18:20 |
| CDAX (Performance) | 2180,13 | 0,74 | 2026.09.17 17:50 |
| DAX | 25716,71 | 0,7 | 2026.09.17 17:50 |
| DAX (Kursindex) | 9386,64 | 0,7 | 2026.09.17 17:50 |
| Dieselpreis | 1501,25 | -3,77 | 2026.09.17 18:20 |
| Dow Jones Industrial | 51822,38 | 0,67 | 2026.09.17 18:20 |
| Erdgaspreis | 2,9 | 0,7 | 2026.09.17 18:20 |
| EUR/USD | 1,15 | 0,05 | 2026.09.17 18:20 |
| EURO STOXX 50 | 6315,74 | 0,89 | 2026.09.17 18:20 |
| FTSE 100 Index | 10822,52 | 1,35 | 2026.09.17 18:20 |
| GEX (Performance) | 2611,19 | 1,09 | 2026.09.17 17:50 |
| Goldpreis | 4366,13 | 2,24 | 2026.09.17 18:20 |
| Hang Seng | 24637,88 | 1,2 | 2026.09.17 18:20 |
| HDAX (Performance) | 13605,17 | 0,68 | 2026.09.17 17:50 |
| IBEX35 | 19826,59 | 1,74 | 2026.09.17 18:20 |
| MDAX | 31439,95 | 0,69 | 2026.09.17 18:20 |
| NASDAQ 100 | 29421,33 | 1,68 | 2026.09.17 18:20 |
| Nikkei 225 | 64929,09 | 1,05 | 2026.09.17 18:20 |
| Platin NYMEX | 1795,5 | 2,23 | 2026.09.17 18:20 |
| S&P 500 | 7630,31 | 1,03 | 2026.09.17 18:20 |
| SDAX | 18271,68 | 0,58 | 2026.09.17 18:17 |
| Silberpreis | 65,84 | 4,49 | 2026.09.17 18:20 |
| SMI | 13948,49 | 0,49 | 2026.09.17 18:20 |
| TecDAX | 3996,35 | 0,3 | 2026.09.17 17:50 |
| VDAX | 17,12 | -9,73 | 2026.09.17 17:30 |
| WTI Rohöl Preis | 101,22 | -0,78 | 2026.09.17 18:20 |
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.