US-Marktüberblick – Woche 28. September bis 2. Oktober 2026
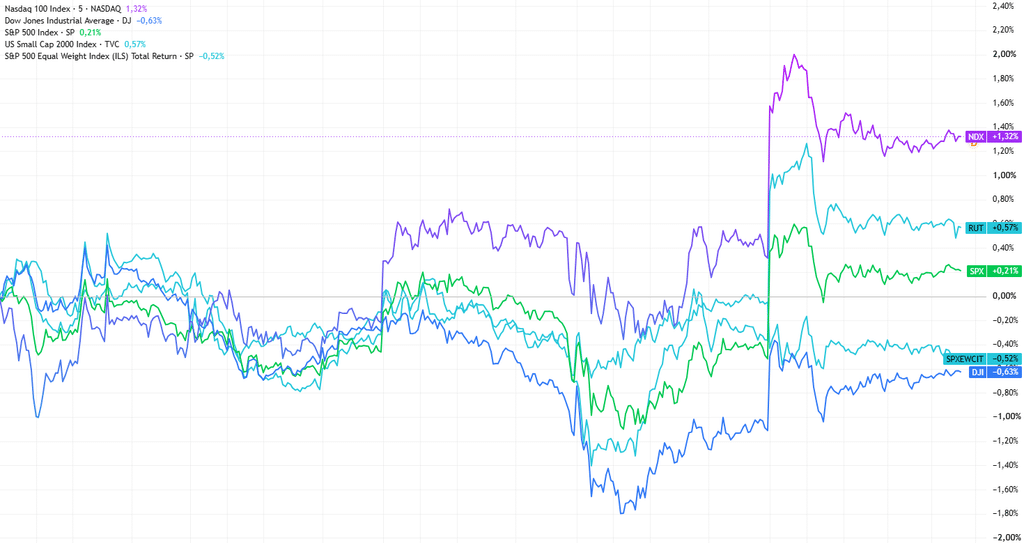
Die US-Aktienmärkte zeigten in der Woche ein zweigeteiltes Bild. Auf Indexebene blieben die Verluste überwiegend begrenzt, während sich unter der Oberfläche eine deutlich schwächere Marktstruktur zeigte. Der Dow Jones verlor auf Fünf-Tage-Sicht 1,26 %, der S&P 500 0,27 % und der Russell 2000 0,16 %. Dagegen hielten sich die technologielastigen Indizes besser: Der Nasdaq Composite gewann 0,45 %, der Nasdaq 100 0,65 %. Besonders stark waren Halbleiterwerte; der PHLX Semiconductor Index legte um 3,69 % zu. U.S. & Americas Stock Indexes U.S. & Americas Stock Indexes
Der entscheidende Belastungsfaktor zu Wochenbeginn war der Anstieg der langfristigen US-Renditen. Hohe Ölpreise, geopolitische Spannungen im Nahen Osten, Sorgen über die US-Fiskal- und Schuldenentwicklung sowie Erwartungen weiterer Fed-Straffungen drückten auf Anleihen und Aktien. Die Renditen zehn- und dreißigjähriger Treasuries stiegen zeitweise auf Niveaus, die seit 2002 nicht mehr gesehen worden waren. Vor allem Banken, Immobilienwerte und andere zinssensitive Bereiche gerieten unter Druck. neu 4
Zur Wochenmitte sorgten die Konjunkturdaten für ein gemischteres Bild. Die PCE-Inflation fiel mit 0,3 % im Monatsvergleich und 3,4 % im Jahresvergleich etwas niedriger als erwartet aus, die Kernrate lag bei 0,2 % beziehungsweise 3,0 %. Gleichzeitig wurde das annualisierte Wachstum des zweiten Quartals deutlich auf 2,2 % nach oben revidiert, und die realen Konsumausgaben stiegen kräftig. Die Wirtschaft zeigte damit weiterhin robuste Aktivität, während sich der Inflationsdruck zumindest teilweise abschwächte. neu 4
Am Donnerstag unterstrich der ISM Manufacturing Index von 54,5 die weiterhin solide Industriekonjunktur. Gleichzeitig sprang die Preiskomponente auf 77,9, was die Sorge vor anhaltendem Kostendruck verstärkte. Die Erstanträge auf Arbeitslosenhilfe blieben mit 197.000 sehr niedrig. Diese Kombination aus robustem Wachstum und hohen Preisindikatoren hielt den Druck auf den Anleihemarkt zunächst aufrecht. neu 4 neu 4
Der wichtigste Impuls kam am Freitag vom Arbeitsmarkt. Im September entstanden nur 29.000 neue Stellen gegenüber erwarteten 90.000; zusätzlich wurden die beiden Vormonate zusammen um 60.000 Stellen nach unten revidiert. Die Arbeitslosenquote stieg auf 4,2 %, während die Stundenlöhne nur um 0,1 % zum Vormonat und 3,0 % zum Vorjahr zunahmen. Damit verstärkten sich die Hinweise auf eine Abkühlung des Arbeitsmarktes. Die Erwartungen an weitere kurzfristige Zinserhöhungen der Fed gingen zurück, was insbesondere Technologie- und Wachstumsaktien zum Wochenschluss stützte. neu 4
Trotz der relativen Stabilität der großen Indizes war die Marktbreite deutlich schwach. An NYSE, Nasdaq und NYSE Arca überwogen die Verlierer klar, und die Zahl neuer Tiefs lag erheblich über der Zahl neuer Hochs. Gleichzeitig hielt sich das Volumen bei einigen großen Nasdaq-Titeln vergleichsweise gut. Das spricht für einen Markt, der weiterhin stark von wenigen großen und volumenstarken Technologieaktien getragen wurde, während der durchschnittliche Titel wesentlich schwächer abschnitt.
Auch die Sektorstruktur bestätigte dieses Bild. Technologie, Energie und Utilities gehörten zu den wenigen Bereichen mit relativer Stärke, während Financials, Healthcare, Consumer Staples und Real Estate zurückblieben. Besonders auffällig war die anhaltende Schwäche der Banken. Im Technologiesektor profitierten vor allem Halbleiter- und AI-nahe Titel. MAC Desk Weekly Recap
Gesamtbild: Die Woche war geprägt von einem Spannungsfeld aus hohen Langfristzinsen, geopolitischem Ölrisiko und weiterhin robuster Konjunktur auf der einen Seite sowie einem klar schwächer werdenden Arbeitsmarkt auf der anderen. Die großen Indizes hielten sich vergleichsweise stabil, doch die negative Marktbreite und die starke Abhängigkeit von wenigen Tech-Schwergewichten zeigten eine deutlich fragilere Marktstruktur. Der Freitag brachte Entlastung bei den Zinserwartungen, änderte jedoch nichts daran, dass die Aufwärtsbewegung weiterhin nur begrenzt breit abgestützt war.
Am Freitag:
- Der S&P 500 stieg um 56,27 Punkte bzw. 0,7 % auf 7.722,72.
- Der Dow Jones Industrial Average stieg um 250,40 Punkte bzw. 0,5 % auf 51.176,96.
- Der Nasdaq Composite stieg um 319,27 Punkte bzw. 1,2 % auf 27.190,86.
- Der Russell-2000-Index kleinerer Unternehmen stieg um 26,27 Punkte bzw. 0,9 % auf 2.832,90.
Für die Woche:
- Der S&P 500 ist um 20,69 Punkte bzw. 0,3 % gefallen.
- Der Dow ist um 651,66 Punkte oder 1,3 % gefallen.
- Der Nasdaq ist um 122,15 Punkte bzw. 0,5 % gestiegen.
- Der Russell 2000 ist um 4,66 Punkte oder 0,2 % gefallen.
Für das Jahr:
- Der S&P 500 ist um 877,22 Punkte bzw. 12,8 % gestiegen.
- Der Dow ist um 3.113,67 Punkte bzw. 6,5 % gestiegen.
- Der Nasdaq ist um 3.948,87 Punkte bzw. 17 % gestiegen.
- Der Russell 2000 ist um 350,99 Punkte bzw. 14,1 % gestiegen.
Disclaimer: Dieser Bericht dient ausschließlich Informationszwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Für die Richtigkeit der Daten wird keine Gewähr übernommen.