Marathon Petroleum Corp.
Sector: Energy Oil & Gas Refining & Marketing
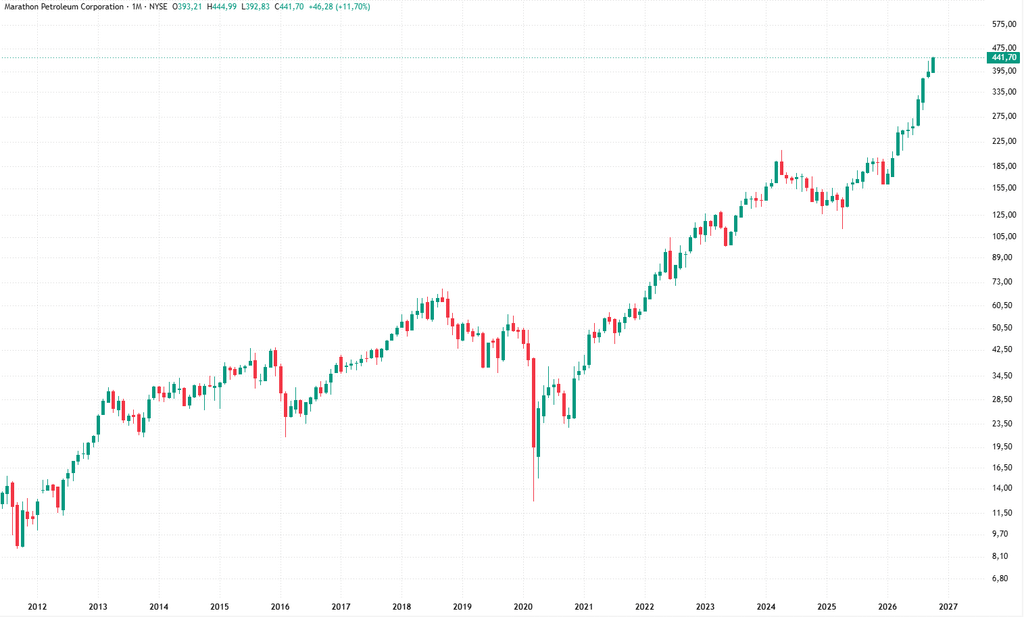
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Marathon Petroleum Corp. (NYSE: MPC) ist im Kern kein Ölproduzent, sondern ein großer US-amerikanischer Raffinerie‑, Vermarktungs- und Infrastrukturkonzern. MPC kauft Rohöl ein, verarbeitet es zu Benzin, Diesel, Kerosin usw. und verkauft diese Produkte weiter. Zusätzlich verdient das Unternehmen über seine Mehrheitsbeteiligung an MPLX relativ stabile Gebühren für Pipelines, Lagerung, Gasverarbeitung und andere Midstream-Dienstleistungen.
Das Geschäftsmodell in einem Satz
MPC kauft Rohstoffe ein → verarbeitet und transportiert sie → verkauft höherwertige Kraftstoffe und Energieprodukte und kassiert daneben Infrastrukturgebühren.
Dabei bestehen aktuell drei berichtspflichtige Geschäftsbereiche:
| Segment | Was macht MPC? | Womit wird Geld verdient? |
|---|---|---|
| Refining & Marketing | Rohöl zu Benzin, Diesel, Jet Fuel, Asphalt etc. raffinieren und verkaufen | Differenz zwischen Produktverkaufspreisen und Rohstoff-/Betriebskosten |
| Midstream / MPLX | Pipelines, Terminals, Lager, Gasverarbeitung, NGL-Infrastruktur | Transport‑, Lager‑, Verarbeitungs- und sonstige volumenbasierte Gebühren |
| Renewable Diesel | Erneuerbare Rohstoffe zu Renewable Diesel verarbeiten | Verkaufsmarge + regulatorische Credits/Subventionseffekte |
1. Das wichtigste Geschäft: Raffinerien
MPC besitzt eines der größten Raffineriesysteme der USA mit knapp 3 Mio. Barrel Rohölverarbeitungskapazität pro Tag. Das Unternehmen kauft Rohöl von Produzenten ein – es fördert dieses Rohöl grundsätzlich nicht selbst – und verarbeitet es in seinen Raffinerien. 2025 verarbeiteten die Raffinerien im Durchschnitt rund 2,8 Mio. Barrel Rohöl pro Tag.
Aus Rohöl entstehen beispielsweise:
Benzin, Diesel, Flugzeugtreibstoff, Heiz-/Schweröl, Asphalt, Propan, NGLs und petrochemische Produkte.
Das Entscheidende ist hierbei nicht der Ölpreis an sich, sondern die Raffineriemarge.
Vereinfacht:
Verkaufspreis der erzeugten Kraftstoffe
– Preis des eingekauften Rohöls und anderer Feedstocks
= Refining Margin
Angenommen, MPC kauft Rohöl und andere Inputs für umgerechnet 80 $, verarbeitet sie und kann die daraus erzeugten Produkte für 100 $ verkaufen. Dann liegt zunächst eine Bruttomarge von ungefähr 20 $ vor. Davon müssen anschließend Energie, Personal, Wartung, Transport, Raffineriestillstände usw. bezahlt werden.
In der Branche wird dieser Zusammenhang häufig über sogenannte Crack Spreads beschrieben. Steigen die Preise für Benzin und Diesel relativ zum Rohölpreis, verdienen Raffinerien typischerweise mehr. Fallen diese Spreads, können die Gewinne stark zurückgehen.
Genau deshalb sind die Gewinne von MPC zyklisch. 2025 lag die von MPC ausgewiesene Refining-&-Marketing-Marge bei 16,87 $ je Barrel, gegenüber 16,01 $ im Jahr 2024 und 23,00 $ im Jahr 2023.
Im zweiten Quartal 2026 stieg sie aufgrund wesentlich höherer Crack Spreads sogar auf 36,33 $ je Barrel. Das Segment erzielte dadurch allein in diesem Quartal rund 6,7 Mrd. $ Adjusted EBITDA.
Das zeigt sehr gut, woran MPC wirtschaftlich hängt: Nicht unbedingt an einem hohen Ölpreis, sondern an einer hohen Differenz zwischen Rohstoffkosten und Kraftstoffpreisen.
2. Verkauf und Vermarktung der Kraftstoffe
MPC verkauft seine Produkte nicht nur an eine einzelne Kundengruppe. Die Produkte gehen unter anderem an Großhändler, Industrie- und Gewerbekunden, Spotmärkte, Exporteure sowie Betreiber von Tankstellen unter Marken wie Marathon und ARCO.
Ein wichtiger Punkt für das Verständnis der Aktie:
MPC besitzt heute nicht mehr die große Speedway-Tankstellenkette.
Speedway wurde 2021 für rund 21,4 Mrd. $ in bar an 7‑Eleven verkauft. Marathon- oder ARCO-Tankstellen bedeuten deshalb nicht automatisch, dass MPC die Tankstelle selbst betreibt. Vielfach liefert MPC lediglich den Kraftstoff an unabhängige Betreiber bzw. Händler.
3. MPLX – das stabilere Infrastrukturgeschäft
Der zweite große Teil des Geschäftsmodells ist MPLX LP. MPC hält den General Partner und zum Jahresende 2025 rund 64 % der ausstehenden MPLX-Anteile.
MPLX besitzt unter anderem Pipelines für Rohöl und raffinierte Produkte, Terminals und Tanklager, Binnenschiffe und Logistikanlagen sowie Erdgas-Sammelsysteme, Gasverarbeitungsanlagen, NGL-Pipelines und Fractionation-Anlagen.
Das Geschäftsmodell ist hier fundamental anders als bei einer Raffinerie.
MPLX verdient beispielsweise:
„Transportiere 100.000 Barrel durch meine Pipeline und zahle mir X Dollar pro Barrel.“
oder
„Reserviere diese Pipeline-/Lagerkapazität und zahle mir dafür eine vertraglich vereinbarte Gebühr.“
Viele Verträge sind langfristig, fee-based und teilweise mit Mindestabnahmemengen bzw. Mindestvolumen ausgestattet. Dadurch sind diese Cashflows wesentlich weniger abhängig vom täglichen Ölpreis als das Raffineriegeschäft.
MPC selbst ist dabei ein wichtiger Kunde von MPLX. 2025 stammten 48 % des gesamten Umsatzes und sonstigen Einkommens von MPLX von MPC. Bei den Crude-Oil-and-Products-Logistics-Aktivitäten lag der Anteil sogar bei rund 88 %.
Ökonomisch entsteht also ein integriertes System:
Rohöl → Pipeline → MPC-Raffinerie → Produktpipeline/Terminal → Benzin/Diesel/etc. → Kunde
MPC verdient sowohl an der Verarbeitung und Vermarktung als auch über MPLX an Teilen der Transport- und Infrastrukturkette.
4. Renewable Diesel
Der dritte und noch deutlich kleinere Bereich ist Renewable Diesel.
Hier werden erneuerbare Feedstocks zu Diesel verarbeitet. Das Geschäftsmodell ähnelt dem klassischen Raffineriegeschäft:
Verkaufserlös des Renewable Diesel + regulatorische Credits – Feedstockkosten = Marge.
Regulatorische Credits spielen hier eine deutlich größere Rolle als im klassischen Raffineriegeschäft. MPC weist deshalb die Renewable-Diesel-Marge ausdrücklich inklusive des Werts bestimmter qualifizierender regulatorischer Credits aus.
2025 war dieser Bereich noch defizitär und erzielte –110 Mio. $ Adjusted EBITDA. Im zweiten Quartal 2026 verbesserte sich das Segment dagegen auf +258 Mio. $, unter anderem aufgrund besserer Margen, höherer Auslastung und höherer regulatorischer Credit-Werte.
Wie wichtig sind die einzelnen Geschäftsbereiche?
Die Zahlen für 2025 zeigen die Struktur sehr anschaulich:
| Adjusted EBITDA 2025 | Mrd. USD | Anteil am Segment-EBITDA* |
|---|---|---|
| Refining & Marketing | 6,14 | ~48 % |
| Midstream | 6,75 | ~53 % |
| Renewable Diesel | −0,11 | ~−1 % |
| Summe Segmente | 12,78 | 100 % |
*Vor Corporate-Kosten und weiteren Überleitungen. Da MPC MPLX nicht zu 100 % besitzt, darf man das ausgewiesene Midstream-EBITDA außerdem nicht eins zu eins als ausschließlich den MPC-Aktionären zustehenden Gewinn interpretieren.
Das ist für eine Analyse der MPC-Aktie ziemlich wichtig: MPC ist heute nicht einfach nur eine Raffinerieaktie. Das Unternehmen kombiniert ein stark zyklisches Raffineriegeschäft mit einem erheblich stabileren Midstream-/Infrastrukturgeschäft.
2026 sieht man gleichzeitig, wie dominant Refining & Marketing werden kann, wenn die Raffineriemargen hoch sind: Im 1. Halbjahr 2026 betrug das Adjusted EBITDA etwa 8,0 Mrd. $ im Refining & Marketing, 3,4 Mrd. $ im Midstream und 0,3 Mrd. $ bei Renewable Diesel.
Vereinfacht als „Geldmaschine“
MPC
→ kauft Rohöl
→ transportiert es teilweise über eigene/MPLX-Infrastruktur
→ verarbeitet es in Raffinerien
→ erzeugt Benzin, Diesel, Jet Fuel usw.
→ transportiert und lagert die Produkte
→ verkauft sie an Großhändler, Tankstellen und andere Kunden
Dabei verdient MPC an zwei unterschiedlichen ökonomischen Mechanismen:
Raffinerie: „Rohstoff günstig einkaufen und Produkte mit möglichst hoher Marge verkaufen.“
MPLX: „Für Transport, Verarbeitung und Lagerung möglichst kontinuierlich Gebühren kassieren.“
Das macht MPC interessanter als einen reinen Raffineriebetreiber: Refining liefert den großen Gewinnhebel bei guten Crack Spreads; MPLX liefert den stabileren Cashflow-Unterbau.
Ein letzter wichtiger Punkt: Marathon Petroleum (MPC) und Marathon Oil sind nicht dasselbe Unternehmen. Sie wurden 2011 getrennt. MPC ist das Downstream-/Midstream-Unternehmen; es produziert sein Rohöl nicht selbst.
Wenn du MPC als mögliche Aktie analysierst, wären als Nächstes vor allem 5 Kennzahlen interessant: Crack Spreads/Raffineriemargen, Raffinerieauslastung, MPLX-Cashflows, Free Cashflow von MPC und Aktienrückkäufe. Gerade bei MPC erklärt das deutlich mehr über den Unternehmenswert als Umsatzwachstum allein.
Investorensicht
Für MPC sind aus Investorensicht vor allem diese Punkte entscheidend:
- Raffineriemargen / Crack Spreads – wichtigster kurzfristiger Gewinnhebel.
- Auslastung der Raffinerien – hohe Verfügbarkeit verbessert Ertrag und Cashflow.
- MPLX-Cashflows – stabilisieren das zyklische Raffineriegeschäft.
- Free Cashflow – zeigt, wie viel Geld tatsächlich für Aktionäre übrig bleibt.
- Aktienrückkäufe & Dividende – MPC gibt viel Kapital an Aktionäre zurück.
- Öl-/Produktnachfrage und Regulierung – langfristige Risiken, besonders bei Kraftstoffen und Renewable Diesel.
MPC ist attraktiv, wenn Raffineriemargen ordentlich bleiben, MPLX stabil wächst und der Free Cashflow konsequent an Aktionäre zurückfließt.
News zum Unternehmen
Stand 7. Oktober 2026 sind aus meiner Sicht nur diese Meldungen wirklich relevant:
- Sehr starkes Q2: Nettogewinn 5,1 Mrd. $, Adjusted EBITDA 8,5 Mrd. $; Raffineriemarge auf 36,33 $/Barrel mehr als verdoppelt. Klar positiv.
- Extrem hohe Diesel-/Crack-Spreads: Globale Raffinerie- und Lieferausfälle durch den Nahostkonflikt treiben MPCs Margen stark nach oben. Das ist aktuell der wichtigste Kurstreiber – aber auch das größte Normalisierungsrisiko.
- Biofuel-Regulierung: Die EPA erwägt, zusätzliche Renewable-Fuel-Verpflichtungen auf große Raffinerien wie MPC zu verlagern. Potenziell höhere Kosten; regulatorisches Risiko.
- Nächster großer Termin: 3. November 2026 – Q3-Zahlen. Besonders relevant werden Raffineriemargen, Auslastung, Free Cashflow und Aktienrückkäufe sein.
Momentan ist die Nachrichtenlage für MPC operativ sehr positiv. Entscheidend ist, wie lange die außergewöhnlich hohen Raffineriemargen anhalten.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.