CVR Energy Inc.
Sector: Energy Oil & Gas Refining & Marketing
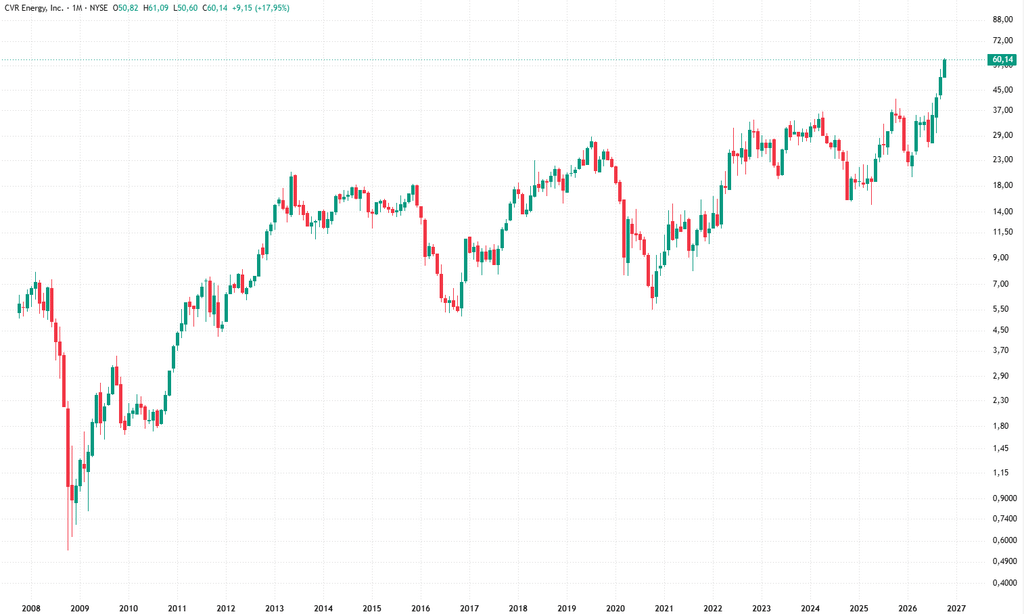
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
CVR Energy Inc. (NYSE: CVI): Wie verdient das Unternehmen sein Geld?
Stand: Oktober 2026; jüngster veröffentlichter Quartalsabschluss: Q2 2026.
CVR Energy ist im Kern kein Ölproduzent, sondern ein Midstream-/Downstream-orientierter Industrie-Holdingkonzern. Das Unternehmen verdient Geld hauptsächlich dadurch, dass es Rohöl einkauft, dieses in zwei komplexen Raffinerien zu Benzin, Diesel und anderen Produkten verarbeitet und die Produkte mit einer möglichst hohen Raffineriemarge verkauft. Daneben hält CVR Energy eine bedeutende Beteiligung am Stickstoffdüngerhersteller CVR Partners, LP (NYSE: UAN).
Seit Anfang 2026 berichtet CVR deshalb im Wesentlichen nur noch zwei operative Segmente:
| Segment | Kerngeschäft | Zentrale Ertragsquelle |
|---|---|---|
| Petroleum | Raffination und Vermarktung von Kraftstoffen | Raffineriemarge zwischen Rohöl-/Feedstockkosten und Verkaufspreisen |
| Nitrogen Fertilizer | Produktion von UAN und Ammoniak | Differenz zwischen Düngerpreisen und Feedstock-/Produktionskosten |
Das frühere Segment Renewables / Renewable Diesel ist für das gegenwärtige Geschäftsmodell nicht mehr wesentlich: Im Dezember 2025 wurde die Renewable-Diesel-Anlage in Wynnewood wegen unattraktiver Wirtschaftlichkeit wieder auf konventionelle Kohlenwasserstoffverarbeitung umgestellt. Seit Q1 2026 wird Renewables deshalb nicht mehr als separates berichtspflichtiges Segment geführt.
1. Petroleum: das wirtschaftliche Hauptgeschäft
Das Petroleum-Segment ist mit Abstand der größte Umsatzträger von CVR Energy. Es besitzt zwei Raffinerien im amerikanischen Mid-Continent:
| Raffinerie | Standort | Rohöl-Nennkapazität |
|---|---|---|
| Coffeyville Refinery | Kansas | 132.000 Barrel/Tag |
| Wynnewood Refinery | Oklahoma | 74.500 Barrel/Tag |
| Gesamt | 206.500 Barrel/Tag |
Coffeyville ist eine komplexe Full-Coking-Raffinerie und kann ein relativ breites Spektrum von leichten bis hin zu schwereren und schwefelreicheren Rohölsorten verarbeiten. Wynnewood verfügt unter anderem über FCC‑, Hydrocracking‑, Hydrotreating‑, Reforming- und Alkylierungsanlagen.
Ökonomisches Prinzip
Vereinfacht lässt sich das Geschäft so darstellen:
Verkaufserlös Benzin + Diesel + sonstige Produkte
– Rohölkosten
– Kosten anderer Feedstocks
– regulatorische Kosten, insbesondere RINs
= Refining Margin
Davon werden anschließend Betriebskosten, Personal, Energie, Instandhaltung, Turnarounds, Abschreibungen usw. abgezogen.
CVR ist deshalb nicht primär vom absoluten Ölpreis abhängig. Entscheidend ist vielmehr der Spread zwischen Rohöl und den daraus erzeugten Produkten, also der sogenannte Crack Spread.
Wenn beispielsweise:
- Rohöl deutlich billiger wird,
- Benzin- und Dieselpreise aber relativ stabil bleiben,
steigt typischerweise die Raffineriemarge.
Wenn dagegen Produktpreise fallen, während Rohöl teuer bleibt, komprimiert sich die Marge.
CVR verwendet insbesondere den Group‑3–2‑1–1‑Crack-Spread als wichtigen regionalen Benchmark. Die Profitabilität hängt zusätzlich von Rohöldifferentials, Logistikkosten, Auslastung, Produktausbeute und RIN-Kosten ab.
2. Was wird konkret verkauft?
Die Raffinerien produzieren hauptsächlich:
Benzin, Diesel und andere Destillate, Jet Fuel, Propan/Butan, Petroleum Coke, Schwefel sowie verschiedene Spezial- und Zwischenprodukte.
2025 produzierten beide Raffinerien zusammen durchschnittlich rund:
| Produkt | Produktion 2025 |
|---|---|
| Benzin | ca. 91.500 Barrel/Tag |
| Destillate | ca. 73.000 Barrel/Tag |
| sonstige Produkte | ca. 15.000 Barrel/Tag |
| Gesamtproduktion | ca. 179.500 Barrel/Tag |
2025 war allerdings durch den großen Turnaround in Coffeyville verzerrt. Die gesamte Raffinerie-Throughput-Menge lag bei rund 182.000 Barrel pro Tag.
Im ersten Halbjahr 2026 normalisierte sich die Auslastung deutlich: Der gesamte Throughput erreichte durchschnittlich rund 213.600 Barrel pro Tag. Dass dieser Wert über der Rohöl-Nennkapazität von 206.500 bpd liegen kann, liegt daran, dass beim „total throughput“ neben Rohöl auch zusätzliche Feedstocks und Blendstocks berücksichtigt werden.
3. An wen verkauft CVR die Kraftstoffe?
CVR betreibt kein klassisches Tankstellennetz wie ExxonMobil oder Chevron. Es handelt sich überwiegend um ein B2B-/Wholesale-Geschäft.
Zu den Kunden zählen insbesondere Tankstellen-/Kraftstoffhändler, Eisenbahngesellschaften, landwirtschaftliche Genossenschaften sowie andere Raffinerien und Kraftstoffvermarkter. Coffeyville verkauft Produkte unter anderem über Rack-Marketing direkt per Tankwagen und Bahn sowie über Pipeline- und Terminalsysteme. Wynnewood liefert hauptsächlich über Pipeline, Bahn und Lkw nach Oklahoma und in angrenzende Märkte.
Die Preise orientieren sich im Wesentlichen an regionalen Spotmarktpreisen beziehungsweise Benchmarks wie NYMEX und den Group-3-Märkten.
Damit hat CVR relativ wenig klassische Preissetzungsmacht. Benzin und Diesel sind Commodities. Der Wettbewerbsvorteil muss daher hauptsächlich aus Beschaffung, Raffineriekomplexität, Auslastung, Logistik und Kostenposition kommen.
4. Der wesentliche Wettbewerbsvorteil: Rohölbeschaffung und Logistik
Ein wichtiger Teil des Geschäftsmodells liegt nicht nur in den Raffinerien selbst, sondern in der angeschlossenen Rohöllogistik.
CVR besitzt beziehungsweise kontrolliert ein umfangreiches System aus Pipelines, Sammelsystemen, Lkw-Transporten und Lagerkapazitäten im Umfeld von Kansas, Oklahoma und dem wichtigen Rohöl-Hub Cushing, Oklahoma.
2025 wurden über das eigene Gathering-System ungefähr:
67 % des Rohölbedarfs von Coffeyville und 94 % des Rohölbedarfs von Wynnewood
bereitgestellt. Zusätzlich verfügt CVR über rund 2,2 Mio. Barrel gemietete Lagerkapazität, davon etwa 2,0 Mio. Barrel in Cushing.
Der Vorteil besteht darin, dass lokal beschafftes Rohöl häufig geringere Transportkosten verursacht und CVR unterschiedliche Rohölsorten miteinander kombinieren kann.
Coffeyville kann beispielsweise lokale Light-Sweet-Sorten mit preisgünstigerem kanadischem Heavy-Sour-Crude mischen. Je größer der Preisabschlag schwererer oder kanadischer Rohölsorten ist, desto attraktiver kann dies für eine komplexe Raffinerie wie Coffeyville sein.
Damit lautet ein entscheidender wirtschaftlicher Hebel:
günstiges Rohöl einkaufen + hochwertige Produkte erzeugen + hohe Produktausbeute erzielen.
5. Raffineriekomplexität ist wirtschaftlich relevant
CVR gibt für seine beiden Raffinerien eine durchschnittliche Nelson Complexity von etwa 10,8 an. Das ist vergleichsweise hoch und bedeutet vereinfacht, dass die Raffinerien nicht nur Rohöl destillieren, sondern auch schwerere und weniger wertvolle Fraktionen durch Coking, Cracking, Hydrocracking usw. in höherwertige Produkte konvertieren können.
Das ist wichtig, weil hochwertiges Light-Sweet-Crude normalerweise teurer ist.
Eine komplexere Raffinerie kann dagegen beispielsweise günstigeres Medium-/Heavy-Sour-Rohöl kaufen und daraus dennoch relativ hohe Mengen Benzin und Diesel herstellen.
CVR erzielte 2025 einen Liquid Volume Yield von etwa 96,7 % und einen sehr hohen Anteil leichter Produkte.
6. RINs und Renewable Fuel Standard: ungewöhnlich wichtiger Kostenfaktor
Ein für CVR besonders bedeutender Punkt ist der amerikanische Renewable Fuel Standard (RFS).
Raffinerien müssen bestimmte Mengen erneuerbarer Kraftstoffe beimischen beziehungsweise entsprechende Renewable Identification Numbers (RINs) erwerben.
Für CVR können diese RIN-Kosten mehrere hundert Millionen Dollar ausmachen und daher die ausgewiesenen Raffineriegewinne massiv beeinflussen.
Ende 2025 wies das Unternehmen beispielsweise eine geschätzte RFS-Verpflichtung von rund 72 Mio. USD beziehungsweise 59 Mio. RINs für das Jahr 2025 aus.
Umgekehrt können staatliche Ausnahmen große positive Ergebniseffekte erzeugen. 2025 erhielt CVR beziehungsweise Wynnewood sogenannte Small Refinery Exemptions für frühere Perioden. Dadurch wurden Verpflichtungen um mehr als 424 Mio. RINs reduziert und ein positiver Ergebniseffekt von rund 488 Mio. USD verbucht.
Das ist für die Analyse von CVI extrem wichtig:
Das berichtete Raffinerieergebnis ist nicht immer identisch mit der zugrunde liegenden operativen Raffineriemarge.
Deshalb ist bei CVR das Adjusted EBITDA häufig aussagekräftiger als das unbereinigte EBITDA.
7. Petroleum-Zahlen 2025
2025 erzielte das Petroleum-Segment:
| Kennzahl 2025 | Petroleum |
|---|---|
| Segmentumsatz | 6,426 Mrd. USD |
| Refining Margin | 906 Mio. USD |
| Segment Operating Income | 211 Mio. USD |
| Segment EBITDA | 411 Mio. USD |
| Adjusted EBITDA | 199 Mio. USD |
| durchschnittlicher Throughput | 181.988 bpd |
Der große Unterschied zwischen EBITDA von 411 Mio. USD und Adjusted EBITDA von 199 Mio. USD zeigt gerade die erheblichen Sondereffekte, insbesondere aus der RFS-/RIN-Thematik.
8. Zweites Standbein: CVR Partners / Stickstoffdünger
Der zweite Geschäftszweig ist fundamental anders.
CVR Energy kontrolliert über seine Tochtergesellschaften 100 % des General Partners von CVR Partners LP und besitzt rund 37 % der Common Units von CVR Partners. CVR Partners wiederum betreibt zwei Stickstoffdüngeranlagen.
Die Werke sind:
| Anlage | Ammoniakkapazität | UAN-Kapazität |
|---|---|---|
| Coffeyville, Kansas | 1.300 t/Tag | 3.100 t/Tag |
| East Dubuque, Illinois | 1.075 t/Tag | 950 t/Tag |
| Gesamt | 2.375 t/Tag | 4.050 t/Tag |
Die Hauptprodukte sind Ammoniak und Urea Ammonium Nitrate (UAN).
UAN ist eine flüssige Stickstoffdüngerlösung, die insbesondere bei Mais und anderen stickstoffintensiven Nutzpflanzen eingesetzt wird.
9. Wie verdient das Düngergeschäft Geld?
Auch hier handelt es sich im Wesentlichen um ein Commodity-Spread-Geschäft:
UAN-/Ammoniak-Verkaufspreis
– Petcoke-/Erdgas-/Ammoniak-Feedstockkosten
– Energie
– Transport
– Produktionskosten
= Fertilizermarge
Die Düngerpreise werden nicht von CVR selbst bestimmt, sondern vom globalen Stickstoffdüngermarkt.
Wesentliche Einflussfaktoren sind Mais- und Weizenpreise, Anbauflächen, Erdgaspreise, globale Urea-/Ammoniakpreise, Export- und Importströme, Produktionsausfälle und geopolitische Entwicklungen.
Die Nachfrage ist zudem saisonal. CVR Partners erzielt normalerweise einen größeren Teil seiner Umsätze während der nordamerikanischen Planting Season im ersten Halbjahr.
10. Besonderheit: Petcoke statt ausschließlich Erdgas
Coffeyville ist strategisch interessant, weil die Anlage nach Unternehmensangaben die einzige Stickstoffdüngeranlage Nordamerikas ist, die Petroleum Coke („Petcoke“) vergast, um den für die Ammoniakproduktion erforderlichen Wasserstoff zu erzeugen.
Das Petcoke entsteht teilweise direkt in der benachbarten CVR-Raffinerie.
Damit entsteht eine industrielle Integration:
Rohöl → Raffinerie → Benzin/Diesel + Petcoke → Petcoke → Wasserstoff → Ammoniak → UAN
2025 bezog die Coffeyville-Düngeranlage etwa 36 % ihres Petcoke-Bedarfs von der benachbarten CVR-Raffinerie.
Das ist einer der interessanteren Teile des CVR-Geschäftsmodells, weil ein eher geringwertiges Raffinerie-Nebenprodukt als Rohstoff für ein weiteres profitables Produkt verwendet werden kann.
East Dubuque funktioniert dagegen konventioneller und nutzt Erdgas zur Wasserstoff- und Ammoniakproduktion.
11. Umsatzmix im Düngergeschäft
2025 erzielte das Nitrogen-Fertilizer-Segment 606 Mio. USD Umsatz.
Davon entfielen ungefähr:
67 % auf UAN und 24 % auf Ammoniak, jeweils einschließlich Fracht.
UAN ist damit eindeutig das wichtigste Einzelprodukt.
2025 wurden verkauft:
| Produkt | Volumen | durchschnittlicher Gate-Preis |
|---|---|---|
| Ammoniak | 246.000 Tonnen | 582 USD/t |
| UAN | 1,191 Mio. Tonnen | 314 USD/t |
Das Düngergeschäft erzielte dabei:
| 2025 | Mio. USD |
|---|---|
| Umsatz | 606 |
| Operating Income | 129 |
| Net Income | 99 |
| EBITDA / Adjusted EBITDA | 211 |
Das ist bemerkenswert: Mit lediglich rund 600 Mio. USD Umsatz erwirtschaftete das Düngersegment 2025 praktisch genauso viel Adjusted EBITDA wie das rund zehnmal größere Petroleum-Geschäft.
12. Aber: CVI besitzt wirtschaftlich nicht 100 % des Düngergeschäfts
Das ist einer der wichtigsten Punkte bei der fundamentalen Analyse von CVR Energy.
CVR Energy hält lediglich ungefähr 37 % der Common Units von CVR Partners, kontrolliert das Unternehmen jedoch über den General Partner.
Nach US-GAAP gilt CVR Partners als Variable Interest Entity (VIE). Weil CVR Energy 100 % des General Partners besitzt und die wesentlichen operativen Entscheidungen kontrollieren kann, wird CVR Partners voll konsolidiert.
Das bedeutet:
Im CVR-Energy-Konzernabschluss erscheinen 100 % der Umsätze, Kosten, EBITDA und Vermögenswerte von CVR Partners.
Aber rund 63 % des wirtschaftlichen Ergebnisses gehören nicht CVR-Energy-Aktionären.
Dieser Anteil wird anschließend als:
Net income attributable to noncontrolling interest
herausgerechnet.
Das ist für CVI-Investoren wesentlich.
13. Ein gutes Beispiel aus Q2 2026
Im zweiten Quartal 2026 betrug das Adjusted EBITDA:
| Segment | Adjusted EBITDA Q2 2026 |
|---|---|
| Petroleum | 106 Mio. USD |
| Nitrogen Fertilizer | 107 Mio. USD |
Auf den ersten Blick sieht es also so aus, als hätten beide Segmente ungefähr gleich viel verdient.
Aber CVR Energy besitzt wirtschaftlich nur ungefähr 37 % von CVR Partners.
Das wird im Konzernabschluss sichtbar:
Konzern-Nettoergebnis Q2 2026: +46 Mio. USD
davon entfielen
49 Mio. USD auf Noncontrolling Interests.
Damit betrug das den CVR-Energy-Aktionären zurechenbare Ergebnis:
–3 Mio. USD. investors.cvrenergy.com
Genau deshalb sollte man CVI nicht einfach anhand des konsolidierten EBITDA bewerten.
14. Welche Größen bestimmen den Gewinn von CVR wirklich?
Bei CVR Energy sind fünf Variablen besonders entscheidend.
Erstens: Crack Spreads. Höhere Benzin- und Dieselpreise relativ zum Rohölpreis erhöhen die Raffineriemarge.
Zweitens: Rohöl-Differentials. Je günstiger lokale beziehungsweise kanadische Rohölsorten gegenüber WTI oder Brent verfügbar sind, desto besser kann die Raffineriemarge ausfallen.
Drittens: Raffinerieauslastung. Raffinerien besitzen hohe Fixkosten. Ein Anstieg von beispielsweise 170.000 auf über 210.000 Barrel täglichem Throughput hat daher einen erheblichen operativen Hebel.
Viertens: RIN-/RFS-Kosten. Änderungen beim Renewable Fuel Standard können Ergebnisse um hunderte Millionen Dollar verändern.
Fünftens: UAN-/Ammoniakpreise versus Petcoke-/Erdgaspreise. Dies bestimmt die Profitabilität von CVR Partners.
15. Aktuelle Entwicklung 2026
Das erste Halbjahr 2026 zeigt die Struktur des heutigen Unternehmens besonders gut.
CVR Energy erzielte in H1 2026 insgesamt 4,718 Mrd. USD Umsatz.
Davon kamen:
| H1 2026 | Umsatz |
|---|---|
| Petroleum | 4,336 Mrd. USD |
| Nitrogen Fertilizer | 382 Mio. USD |
| Gesamt | 4,718 Mrd. USD |
Innerhalb des Petroleum-Segments entfielen allein:
2,040 Mrd. USD auf Benzin und 2,163 Mrd. USD auf Distillate.
Damit machen Benzin und Diesel/Destillate praktisch das gesamte wirtschaftliche Kernproduktportfolio aus.
Im Q2 2026 lag die Raffinerieleistung bei rund 212.965 Barrel Throughput pro Tag; die bereinigte Refining Margin betrug 12,43 USD je Throughput-Barrel gegenüber 9,95 USD im Vorjahresquartal.
Parallel profitierten die Düngerwerke von deutlich höheren Preisen: Der durchschnittliche Ammoniak-Gate-Preis stieg im Q2 2026 auf 791 USD/t, UAN auf 392 USD/t.
16. Das frühere Renewable-Diesel-Geschäft
2022 hatte CVR einen Hydrocracker in Wynnewood in eine Renewable-Diesel-Anlage umgewandelt. Die Kapazität betrug ungefähr 80 Mio. Gallonen Renewable Diesel jährlich. Als Rohstoffe wurden insbesondere Soja- und Maisöl verarbeitet.
Die Wirtschaftlichkeit war jedoch stark von staatlichen Förderungen, RINs, LCFS Credits und Steuervergünstigungen abhängig.
2025 erwirtschaftete Renewables ein Adjusted EBITDA von –8 Mio. USD und einen Nettoverlust von 137 Mio. USD, wobei erhebliche zusätzliche Abschreibungen enthalten waren.
Im Dezember 2025 zog CVR daher die Konsequenz und stellte die Anlage wieder auf konventionelle Kohlenwasserstoffverarbeitung um.
Damit ist CVR heute wieder deutlich stärker ein klassischer Raffinerie- plus Düngemittelkonzern.
17. Gesamtumsatz 2025: Woher kamen die externen Erlöse?
Für 2025 meldete CVR Energy 7,162 Mrd. USD konsolidierten Umsatz.
Die externen Umsätze verteilten sich ungefähr so:
| Geschäft | externe Umsätze 2025 | grober Anteil |
|---|---|---|
| Petroleum | 6,416 Mrd. USD | ~90 % |
| Nitrogen Fertilizer | 605 Mio. USD | ~8 % |
| Renewables | 141 Mio. USD | ~2 % |
| Gesamt | 7,162 Mrd. USD | 100 % |
Die segmentinternen Renewables-Umsätze waren deutlich höher, weil Renewables unter anderem RINs beziehungsweise Produkte an das Petroleum-Segment verkaufte; diese internen Umsätze werden im Konzernabschluss eliminiert.
Seit 2026 fällt dieser Renewables-Bereich als eigenständiges operatives Segment praktisch weg.
18. Das Geschäftsmodell in einer kompakten ökonomischen Formel
Man kann CVR Energy daher am besten als zwei miteinander verbundene Commodity-Conversion-Geschäfte verstehen:
Petroleum:
Rohöl möglichst günstig beschaffen → komplexe Raffination → möglichst viel Benzin und Diesel erzeugen → regional verkaufen → Crack Spread und Logistikvorteil vereinnahmen.
Fertilizer:
Petcoke beziehungsweise Erdgas → Wasserstoff → Ammoniak → teilweise Weiterverarbeitung zu UAN → Verkauf an Agrarhändler und Industrie → Dünger-/Feedstock-Spread vereinnahmen.
Die Verbindung beider Geschäftsmodelle erfolgt insbesondere in Coffeyville, wo die Raffinerie Petcoke und teilweise Wasserstoff an die benachbarte Düngeranlage liefert.
Fazit
CVR Energy ist ökonomisch wesentlich eher ein zyklischer Spread- und Anlagenbetreiber als ein klassisches Ölunternehmen.
Der absolute Rohölpreis ist deshalb weniger entscheidend als die Frage:
„Wie hoch ist der Wert der erzeugten Produkte relativ zu Rohöl, Feedstocks, Energie und regulatorischen Kosten?“
Rund 90 % der externen Umsätze stammen historisch aus dem Raffineriegeschäft. Das wesentlich kleinere Düngergeschäft kann jedoch überproportional viel EBITDA generieren. Für einen CVI-Aktionär muss dieses EBITDA allerdings um den hohen Noncontrolling Interest von CVR Partners gedanklich bereinigt werden.
Damit sind für die Bewertung von CVI insbesondere Group-3-Crack-Spreads, Rohöldifferentials, Raffinerieauslastung, RIN-Kosten, UAN-/Ammoniakpreise, Erdgas/Petcoke-Kosten und die Ausschüttungen von CVR Partners wichtiger als bloß Umsatzwachstum oder der WTI-Ölpreis.
Investorensicht
Entscheidend sind vor allem Crack Spreads und Raffinerieauslastung – sie bestimmen den Großteil der operativen Gewinne.
Zusätzlich wichtig: RIN-/RFS-Kosten, UAN-/Ammoniakpreise, die Ausschüttungen von CVR Partners sowie der Umstand, dass CVR Energy wirtschaftlich nur rund 37 % des Düngergeschäfts gehört.
CVI ist eine zyklische Wette auf Raffineriemargen plus Düngerpreise – mit erheblichem regulatorischem Einfluss.
News zum Unternehmen
- Sehr positiv: Raffineriemargen/Crack Spreads sind 2026 stark gestiegen; CVI profitiert erheblich von der aktuell angespannten Diesel-/Produktversorgung.
- Q2 deutlich verbessert: Adjusted EBITDA 209 Mio. USD vs. 99 Mio. USD im Vorjahr; Quartalsdividende 0,10 USD.
- Wichtiger Gewinnpuffer: CVR hat durch Crack-Spread-Hedges rund 447 Mio. USD Wert bis 2027 abgesichert.
- EPA/RIN-Thema bleibt entscheidend: Ende August gewährte die EPA umfangreiche Raffinerie-Ausnahmen; Änderungen bei RIN-Pflichten können CVRs Ergebnis um hundert(e) Mio. USD bewegen.
- Aber: Trotz hoher Crack Spreads lag CVRs Margin Capture H1 2026 nur bei 26 %, u. a. wegen hoher RIN-Preise und Hedge-Verlusten.
Aktuell überwiegen die positiven Nachrichten – vor allem die starken Raffineriemargen. Das ist derzeit der mit Abstand wichtigste Kurstreiber.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.