International Seaways Inc.
Sector: Energy Oil & Gas Midstream
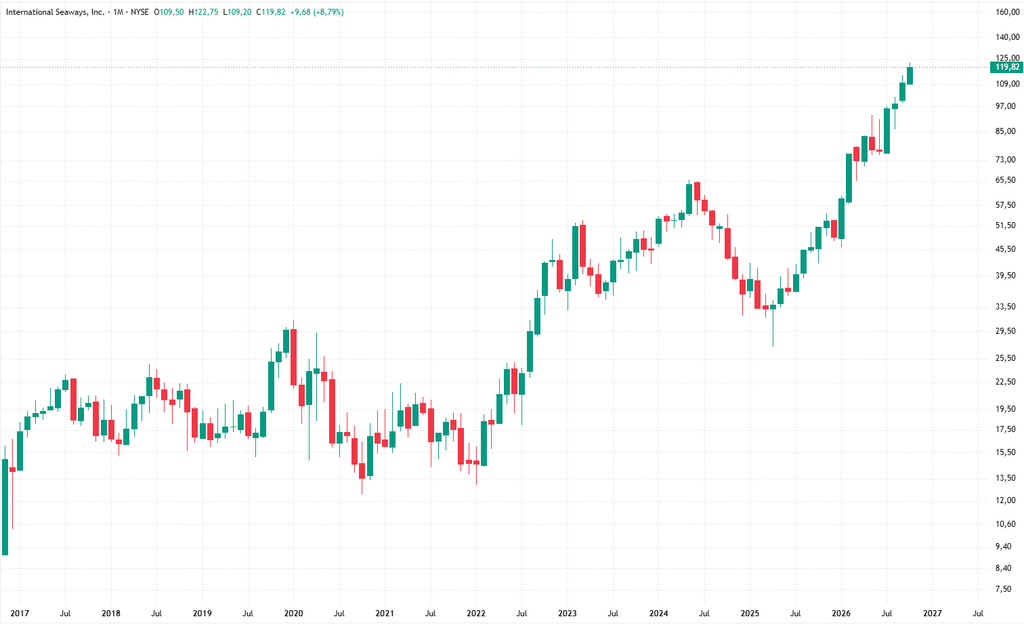
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Kerngeschäft
International Seaways Inc. ist im Kern ein Tankerreederei- und Schifffahrtsunternehmen. Das Unternehmen verdient sein Geld mit dem Seetransport von Rohöl und raffinierten Erdölprodukten zwischen Förderregionen, Raffinerien, Lagerstandorten und Verbrauchsmärkten.
INSW verkauft dabei nicht das transportierte Öl. Das wirtschaftliche Produkt des Unternehmens ist vielmehr Transportkapazität auf See. Vereinfacht gesagt vermietet beziehungsweise vermarktet INSW die Ladekapazität seiner Tanker an Ölkonzerne, Rohstoffhändler, staatliche Ölgesellschaften, Raffinerien und andere Marktteilnehmer.
Das Geschäftsmodell lässt sich daher als kapitalintensives, zyklisches Asset-Owner-/Shipping-Modell beschreiben: INSW investiert Kapital in Tanker, betreibt beziehungsweise kontrolliert diese Schiffe und monetarisiert deren verfügbare Transporttage über verschiedene Chartermodelle.
2. Die beiden wirtschaftlichen Hauptsegmente
INSW gliedert sein operatives Geschäft in zwei wesentliche Bereiche:
| Segment | Typische Schiffsklassen | Hauptfracht |
|---|---|---|
| Crude Tankers | VLCC, Suezmax, Aframax | Rohöl |
| Product Carriers | LR2, LR1, MR | Raffinierte Ölprodukte, teilweise andere flüssige Ladungen |
Crude Tankers
Dieses Segment transportiert überwiegend Rohöl über internationale Handelsrouten.
Besonders wichtig sind dabei:
VLCC – Very Large Crude Carriers
Sehr große Rohöltanker mit typischerweise rund 300.000 DWT Tragfähigkeit. Sie werden insbesondere für große Langstreckentransporte eingesetzt, beispielsweise vom Nahen Osten nach Asien oder von Amerika nach Asien.
Suezmax
Mittelgroße Rohöltanker mit ungefähr 150.000 DWT. Diese Schiffe sind flexibler hinsichtlich Häfen und Handelsrouten.
Aframax
Noch kleinere Rohöltanker mit typischerweise rund 100.000–120.000 DWT. Sie eignen sich besonders für regionale und mittlere Transportdistanzen.
Der wirtschaftliche Wert dieser verschiedenen Größenklassen besteht darin, dass INSW unterschiedliche Handelsrouten und Ladungsgrößen bedienen kann. Das Unternehmen ist daher nicht ausschließlich von einem einzigen Tankermarkt abhängig.
Product Carriers
Der zweite Bereich transportiert grundsätzlich raffinierte Mineralölprodukte, beispielsweise:
Benzin, Diesel, Kerosin bzw. Jet Fuel und Heizöl. Je nach Schiff und Handelsroute können auch bestimmte Chemikalien, Pflanzenöle oder vergleichbare flüssige Produkte transportiert werden.
Hier kommen insbesondere MR‑, LR1- und LR2-Tanker zum Einsatz.
Dieses Geschäft ist operativ teilweise komplexer als der reine Rohöltransport. Produktentanker haben oftmals mehr Hafenanläufe, kürzere Reisen, häufiger wechselnde Ladungen sowie höhere Anforderungen hinsichtlich Tankreinigung und Produktspezifikationen.
Eine Besonderheit bei INSW besteht darin, dass die LR1-Flotte derzeit trotz ihrer Einordnung als Product Carrier im Panamax-International-Pool ausschließlich Rohöl transportiert. Das Unternehmen setzt seine Schiffe also flexibel dort ein, wo die erwarteten wirtschaftlichen Erträge am attraktivsten sind.
3. Wie INSW konkret Geld verdient
Die wichtigste Frage für das Geschäftsmodell ist nicht nur, was transportiert wird, sondern wie die Schiffe kommerziell vermarktet werden.
INSW nutzt im Wesentlichen drei Charterformen sowie kommerzielle Pools.
A. Spotmarkt beziehungsweise Voyage Charter
Der wichtigste Ertragskanal ist der Spotmarkt.
Ein Kunde benötigt beispielsweise einen Tanker, um 2 Millionen Barrel Rohöl vom Persischen Golf nach China zu transportieren. INSW beziehungsweise der zuständige Tankerpool stellt ein geeignetes Schiff zur Verfügung.
Für diese konkrete Reise wird eine Frachtrate vereinbart.
Ökonomisch vereinfacht:
Erlös einer Reise
– Treibstoff
– Hafen- und Kanalgebühren
– sonstige reiseabhängige Kosten
= wirtschaftlicher Ertrag der Reise
Im Tankermarkt werden solche Erträge häufig als Time Charter Equivalent (TCE) auf einen Tageswert umgerechnet.
Der TCE ist eine zentrale Kennzahl, weil damit unterschiedliche Reisen und Chartermodelle miteinander verglichen werden können.
2025 wurden rund 82 % der TCE-Umsätze von INSW über Spotmarktaktivitäten erwirtschaftet. Das Unternehmen besitzt deshalb eine ausgesprochen hohe direkte Exponierung gegenüber Tanker-Frachtraten.
Das hat erhebliche Konsequenzen:
Bei hohen Tankerraten kann der Gewinn sehr schnell steigen. Bei fallenden Frachtraten können Umsatz, EBITDA und Cashflow dagegen ebenso schnell zurückgehen.
INSW ähnelt damit wirtschaftlich weniger einem klassischen Logistikunternehmen mit langfristig stabilen Margen und stärker einem zyklischen Betreiber knapper Transportkapazität.
4. Commercial Pools als zentraler Bestandteil des Modells
Ein erheblicher Teil der Schiffe wird nicht isoliert durch INSW vermarktet, sondern über sogenannte Tanker Pools.
Dabei bringen verschiedene Reedereien Schiffe einer ähnlichen Klasse in einen gemeinsamen kommerziellen Pool ein.
Der Pool vermarktet die Schiffe gegenüber Kunden, koordiniert Routen und Ladungen und sammelt die Frachterlöse ein.
Anschließend werden die Erträge nach einer festgelegten Berechnung auf die Poolteilnehmer verteilt. Dabei spielen unter anderem technische Eigenschaften des Schiffes, Treibstoffeffizienz, Ertragspotenzial und die Zahl der zur Verfügung gestellten Tage eine Rolle.
Für INSW hat dieses Modell mehrere Vorteile:
Es erhöht die verfügbare Flottengröße gegenüber Kunden, verbessert die geografische Abdeckung, reduziert potenziell Leerfahrten und Wartezeiten und verbessert die Wahrscheinlichkeit, Anschlussladungen zu erhalten.
Ökonomisch ist das wichtig. Ein Tanker verdient nur dann attraktive Renditen, wenn möglichst viele seiner verfügbaren Tage produktiv genutzt werden.
Ein Schiff, das leer zu einem neuen Ladehafen fährt oder mehrere Tage auf eine Ladung wartet, besitzt zwar weiterhin erhebliche Betriebskosten, erzielt während dieser Zeit aber wenig oder keinen Umsatz.
Poolstrukturen können deshalb die Auslastung und Nettoeinnahmen je Schiffstag verbessern.
2025 erzielte INSW beispielsweise rund 642 Mio. US-Dollar Pool-Umsätze, womit Poolaktivitäten den mit Abstand größten Umsatzkanal darstellten.
5. Time Charters – planbarere Einnahmen
Neben dem Spotmarkt vermietet INSW einen Teil der Tanker über Time Charters.
Dabei wird ein Schiff beispielsweise für ein, zwei oder drei Jahre an einen Kunden verchartert.
Der Kunde bezahlt typischerweise einen festgelegten Betrag pro Tag.
Beispiel:
50.000 USD Charterrate pro Tag × 365 Tage
= rund 18,25 Mio. USD Jahresumsatz
Der Charterer trägt bei diesem Modell normalerweise wesentliche reiseabhängige Kosten wie Treibstoff und Hafenaufwendungen, während der Schiffseigentümer insbesondere Schiffsbetrieb, Besatzung, Wartung und Kapitalaufwand trägt.
Der Vorteil für INSW ist die höhere Cashflow-Visibilität.
Der Nachteil besteht im Opportunitätsrisiko: Steigen die Spotraten beispielsweise auf 100.000 oder 150.000 USD pro Tag, bleibt ein zu 50.000 USD verchartertes Schiff zunächst auf dieser vereinbarten Rate.
INSW versucht daher, zwischen beiden Welten zu optimieren:
hohe Spotmarktexponierung für Upside + selektive Time Charters zur Stabilisierung des Cashflows.
Zum 1. Juli 2026 waren 13 Schiffe über Time-Charter-Verträge beschäftigt. Die durchschnittliche verbleibende Vertragsdauer betrug etwa 1,5 Jahre; die kontrahierten zukünftigen Erlöse lagen bei ungefähr 240 Mio. US-Dollar, mögliche zusätzliche Profit-Sharing-Zahlungen nicht eingerechnet.
6. Profit-Sharing bei bestimmten Charterverträgen
Ein interessantes Element des Geschäftsmodells sind Charterverträge mit Profit-Sharing-Komponenten.
Dabei erhält INSW zunächst eine vertraglich definierte Basisrate.
Übersteigt das Marktergebnis bestimmte Schwellenwerte, wird ein Teil des zusätzlichen wirtschaftlichen Ergebnisses mit INSW geteilt.
Damit kombiniert das Unternehmen:
Downside-Schutz durch eine Basisrate
mit
partieller Upside-Partizipation an einem starken Tankermarkt.
Dieses Modell liegt wirtschaftlich zwischen einer klassischen Festpreis-Time-Charter und vollständiger Spotmarktexponierung.
Im zweiten Quartal 2026 trugen höhere Profit-Sharing-Ergebnisse beispielsweise wesentlich zu den gestiegenen Time-Charter-Erträgen des Rohöltankersegments bei.
7. Lightering als ergänzendes Geschäft
INSW verfügt zusätzlich über ein Lightering-Geschäft.
Beim Lightering wird Rohöl zwischen Schiffen transferiert.
Das ist beispielsweise relevant, wenn ein großer VLCC einen Hafen aufgrund seines Tiefgangs nicht vollständig beladen anlaufen kann. Ein Teil der Ladung wird dann offshore auf kleinere Tanker umgeladen beziehungsweise von diesen übernommen.
INSW verdient hier nicht ausschließlich über die Bereitstellung eines Schiffes, sondern teilweise über eine Transport- und Serviceleistung.
2025 wurden mit solchen Lightering-Dienstleistungen rund 36,5 Mio. US-Dollar Umsatz erzielt. Damit ist dieser Bereich deutlich kleiner als das klassische Chartergeschäft, stellt aber eine ergänzende und teilweise asset-light orientierte Erlösquelle dar.
8. Tankers International – vertikale Erweiterung des Geschäftsmodells
INSW hat Anfang 2026 die vollständige Kontrolle über die kommerzielle Managementgesellschaft hinter Tankers International übernommen.
Tankers International gehört zu den etablierten kommerziellen Tankerpools für VLCCs und wurde inzwischen um eine Suezmax-Plattform erweitert.
Damit ist INSW nicht mehr ausschließlich Teilnehmer eines Pools, sondern stärker an der kommerziellen Infrastruktur zur Vermarktung von Tankern beteiligt.
Strategisch ist das relevant: INSW kann damit nicht nur Rendite aus eigenen Tankerassets erzielen, sondern verfügt zusätzlich über eine kommerzielle Plattform, auf der auch Schiffe anderer Eigentümer zusammengeführt werden können.
Das erweitert das klassische kapitalintensive Reedereimodell in Richtung eines teilweise asset-light Commercial-Management-Modells.
9. Die zentrale wirtschaftliche Kennzahl: TCE pro Tag
Für die Analyse von INSW ist der normale Umsatz weniger aussagekräftig als bei vielen Industrieunternehmen.
Entscheidender ist die Kennzahl:
TCE = Time Charter Equivalent
Vereinfacht:
Schifffahrtsumsatz
– direkte Reisekosten
= TCE Revenue
geteilt durch die relevanten Betriebstage ergibt sich:
TCE pro Schiff und Tag
Diese Kennzahl zeigt näherungsweise, wie viel ein Schiff nach direkten Reisekosten pro Tag erwirtschaftet.
Die enorme operative Hebelwirkung des Geschäftsmodells wird daran deutlich.
Im zweiten Quartal 2026 lagen die durchschnittlichen Spot-TCE-Erträge beispielsweise bei:
| Bereich | ungefährer Spot-TCE pro Tag |
|---|---|
| Crude Tankers | > 64.500 USD |
| Product Carriers | ca. 42.600 USD |
Die gesamten TCE-Umsätze beliefen sich in diesem Quartal auf rund 434 Mio. US-Dollar, davon etwa 253 Mio. USD aus Crude Tankers und 181 Mio. USD aus Product Carriers.
Das zeigt gleichzeitig, wie sensitiv das Unternehmen gegenüber dem Frachtratenumfeld ist.
10. Kostenstruktur
INSW hat eine typische Reedereikostenstruktur.
Zu den wichtigsten Kosten gehören Betriebskosten der Schiffe, Besatzung, Versicherungen, Reparatur und Wartung, regelmäßige Drydock-Aufenthalte, technische Managementkosten, Treibstoff bei Voyage Charters, Hafen- und Kanalgebühren, Pool- beziehungsweise Managementgebühren, Abschreibungen sowie Zinskosten.
Dabei sollte zwischen Voyage Expenses und Vessel Operating Expenses unterschieden werden.
Voyage Expenses sind unmittelbar mit einer bestimmten Reise verbunden, beispielsweise Bunker-Treibstoff oder bestimmte Hafenkosten.
Vessel Operating Expenses fallen dagegen weitgehend unabhängig davon an, ob ein Schiff gerade besonders hohe oder niedrige Frachtraten erzielt.
Genau daraus entsteht der hohe operative Hebel.
11. Warum steigende Frachtraten überproportional auf den Gewinn wirken
Angenommen ein Tanker verursacht inklusive Betriebskosten, Verwaltung, Finanzierung und sonstiger Cash-Kosten einen wirtschaftlichen Break-even von beispielsweise 25.000 USD pro Tag.
Bei einer Frachtrate von:
30.000 USD pro Tag → Marge ca. 5.000 USD
bei
50.000 USD → Marge ca. 25.000 USD
und bei
80.000 USD → Marge ca. 55.000 USD.
Eine Erhöhung der Frachtrate um 167 % kann in diesem Beispiel den wirtschaftlichen Überschuss um 1.000 % erhöhen.
Der Grund: Ein großer Teil der Schiffskosten steigt kurzfristig nicht proportional zur Frachtrate.
Genau deshalb weisen Tankerunternehmen wie INSW in starken Märkten außerordentlich hohe Margen und Free Cashflows auf, während die Ergebnisse in schlechten Märkten massiv einbrechen können.
12. Was bestimmt die Preise, die INSW verlangen kann?
Der entscheidende Preis im Geschäftsmodell ist die Tanker-Frachtrate.
Sie entsteht hauptsächlich aus dem Verhältnis zwischen verfügbarer Tankerkapazität und Transportnachfrage.
Für INSW sind insbesondere folgende Faktoren entscheidend:
Globale Ölproduktion und Ölhandel: Je mehr Rohöl und Produkte international transportiert werden müssen, desto höher ist grundsätzlich die Nachfrage nach Tankern.
Ton-Miles: Entscheidend ist nicht nur die transportierte Menge, sondern auch die Entfernung. Eine Tonne Öl, die 10.000 Seemeilen transportiert wird, bindet wesentlich mehr Tankerkapazität als eine Tonne über 2.000 Seemeilen.
Geopolitische Veränderungen: Sanktionen, Handelsumleitungen und Konflikte können Transportstrecken erheblich verlängern.
Flottenwachstum: Werden zu viele neue Tanker ausgeliefert, steigt das Angebot an Transportkapazität und Frachtraten geraten unter Druck.
Verschrottungen: Werden ältere Schiffe aus dem Markt genommen, sinkt die verfügbare Transportkapazität.
Geschwindigkeit der Schiffe: Langsamere Fahrt reduziert faktisch die verfügbare Flottenkapazität.
Hafen- und Kanalstörungen: Verzögerungen binden Schiffe länger und können die effektive Angebotsseite verknappen.
Raffineriestandorte und Produktarbitrage: Insbesondere bei Product Tankern sind regionale Preisunterschiede und die Verlagerung von Raffineriekapazitäten zentrale Nachfragetreiber.
Damit ist nicht der Ölpreis selbst der wichtigste Faktor. Entscheidend ist vielmehr, wie viel Öl wohin und über welche Entfernung transportiert werden muss und wie viele geeignete Tanker dafür verfügbar sind.
13. Flottenstruktur als Produktionskapazität
Für eine Reederei entspricht die Flotte ökonomisch ungefähr den Fabriken eines Industrieunternehmens.
Die Tanker sind die produktiven Assets, mit denen Umsatz generiert wird.
INSW verfügt derzeit über eine breit diversifizierte Flotte aus VLCCs, Suezmaxes, Aframax/LR2‑, LR1- und MR-Tankern. Die aktuelle Unternehmensübersicht weist insgesamt 68 Schiffe einschließlich vier bestellter Neubauten aus. Dazu gehören unter anderem 11 VLCCs, 13 Suezmaxes, fünf Aframax/LR2s, 11 LR1s und 28 MR-Tanker.
Diese Diversifikation ist ein wichtiger Bestandteil des Geschäftsmodells.
Rohöltanker und Produktentanker können sich in unterschiedlichen Marktphasen unterschiedlich entwickeln. Ebenso können VLCC‑, Suezmax- und MR-Raten teilweise erheblich voneinander abweichen.
INSW versucht damit, das Ergebnis nicht ausschließlich von einer einzigen Tankerklasse abhängig zu machen.
14. Kaufen, betreiben und verkaufen von Schiffen als zweite Renditeebene
Ein Tankerunternehmen verdient nicht ausschließlich mit Charterraten.
Auch der Wert der Schiffe selbst spielt eine erhebliche Rolle.
INSW verfolgt eine aktive Flottenmanagementstrategie:
ältere Schiffe verkaufen, neue oder gebrauchte Schiffe erwerben, Neubauten bestellen und den Flottenmix an den jeweiligen Schifffahrtszyklus anpassen.
Wenn INSW beispielsweise einen Tanker zu einem günstigen Zeitpunkt kauft und ihn Jahre später bei deutlich höheren Secondhand-Preisen verkauft, entsteht zusätzlich zum operativen Charterergebnis ein Kapitalgewinn.
Im ersten Quartal 2026 verkaufte das Unternehmen beispielsweise sieben ältere Tanker für Nettoerlöse von etwa 216 Mio. USD und verbuchte daraus einen Gewinn von ungefähr 88 Mio. USD.
Diese Gewinne sollten bei einer Unternehmensbewertung allerdings von den nachhaltigen operativen Gewinnen getrennt betrachtet werden.
Vessel Sales sind Bestandteil der Kapitalallokation, aber nicht das primäre operative Geschäftsmodell.
15. Kapitalallokation gehört wesentlich zum Modell
Da Tankerschifffahrt stark zyklisch ist, entscheidet nicht nur die operative Qualität darüber, ob langfristig Wert geschaffen wird.
Ebenso wichtig ist, wann ein Unternehmen Schiffe kauft, verkauft und finanziert.
Ein gutes Tankerunternehmen sollte idealerweise:
in schwachen Schifffahrtsmärkten günstig Assets erwerben, in starken Märkten hohe Cashflows generieren, bei attraktiven Schiffspreisen ältere Tonnage verkaufen, Verschuldung begrenzen und überschüssiges Kapital an die Aktionäre zurückführen.
INSW verfolgt genau diesen zyklusorientierten Ansatz und kombiniert Flotteninvestitionen mit Schuldentilgung, Dividenden und opportunistischen Aktienrückkäufen.
16. Das Geschäftsmodell in einer ökonomischen Formel
Vereinfacht kann man INSW folgendermaßen darstellen:
Anzahl produktiver Schiffe
× verfügbare Tage
× realisierter TCE pro Tag
ergibt ungefähr den operativen wirtschaftlichen Ertrag der Flotte vor den übrigen Unternehmens- und Kapitalkosten.
Davon gehen insbesondere ab:
**Schiffsbetriebskosten
- Verwaltung
- Drydocking/Wartung
- Zinsen
- sonstige Fixkosten**
Daraus entsteht der operative Cashflow.
Damit hängen die Ergebnisse von INSW primär von drei Dingen ab:
Flottengröße × Auslastung × Frachtrate.
Von diesen drei Faktoren ist die Frachtrate kurzfristig mit Abstand der volatilste.
17. Beispiel für die Ergebnismechanik eines INSW-Tankers
Nehmen wir einen Tanker mit:
350 verfügbaren kommerziellen Tagen pro Jahr und einem durchschnittlichen TCE von 50.000 USD.
Dann ergeben sich:
350 × 50.000 USD = 17,5 Mio. USD TCE-Ertrag.
Angenommen Schiffsbetrieb, Drydock-Rückstellungen, Verwaltung, Zinsen etc. ergeben zusammen einen Cash-Break-even von 25.000 USD pro Tag:
350 × 25.000 = 8,75 Mio. USD Kosten
und damit ungefähr:
8,75 Mio. USD wirtschaftlicher Cash-Überschuss.
Steigt der TCE auf 70.000 USD:
350 × 70.000 = 24,5 Mio. USD
bei weitgehend unverändertem Break-even:
24,5 – 8,75 = 15,75 Mio. USD.
Eine Erhöhung der Frachtrate um 40 % hätte in diesem vereinfachten Beispiel den Überschuss um rund 80 % erhöht.
Genau dieser Mechanismus erklärt die außergewöhnlich hohe Ergebnisvolatilität von Tankeraktien.
18. Qualität und Charakter des Geschäftsmodells
INSW besitzt kein klassisches strukturelles „Moat“-Geschäftsmodell wie ein Softwareunternehmen mit hohen Wechselkosten.
Ein Tankertransport ist relativ stark commoditisiert. Ein Ölkonzern entscheidet primär nach Verfügbarkeit, Schiffsspezifikation, Sicherheitsstandard, Reputation und Preis.
Die Wettbewerbsvorteile entstehen deshalb eher aus:
Flottengröße und Diversifikation, Zugang zu großen kommerziellen Pools, Kundenbeziehungen, Sicherheits- und Betriebshistorie, effizientem Flottenmanagement, niedriger Finanzierungslast und disziplinierter Kapitalallokation.
Der wichtigste strukturelle Vorteil von INSW liegt damit weniger in Pricing Power gegenüber dem Kunden als in der Fähigkeit, die Tankerflotte effizient durch volatile Schifffahrtszyklen zu steuern.
19. Einordnung der Einnahmequellen
Für das Geschäftsjahr 2025 lässt sich die Umsatzstruktur sehr gut erkennen:
| Einnahmequelle | Umsatz 2025 | Einordnung |
|---|---|---|
| Pool Revenues | ca. 641,8 Mio. USD | Kerngeschäft |
| Time & Bareboat Charters | ca. 157,6 Mio. USD | Kerngeschäft |
| Voyage Charters | ca. 43,9 Mio. USD | Kerngeschäft inkl. Lightering |
| Gesamt | 843,3 Mio. USD |
Auf TCE-Basis entfielen 2025 ungefähr 52 % auf Crude Tankers und 48 % auf Product Carriers. SEC
Das ist für das Verständnis von INSW wichtig: Das Unternehmen ist inzwischen relativ ausgewogen zwischen Rohöltankern und Produktentankern aufgestellt und damit weniger einseitig positioniert als reine VLCC- oder reine Product-Tanker-Reedereien.
20. Fazit zum Geschäftsmodell
International Seaways verdient sein Geld primär, indem das Unternehmen Tankerkapazität für den weltweiten Transport von Rohöl und Mineralölprodukten bereitstellt.
Das Kerngeschäft besteht aus einer großen Tankerflotte, deren Kapazität überwiegend über Spotmärkte und kommerzielle Pools verkauft wird. Ein kleinerer Teil der Flotte wird über Time Charters langfristiger vermietet, wodurch planbarere Cashflows entstehen.
Das wirtschaftliche Herzstück ist daher nicht der Ölpreis, sondern:
Tanker-Frachtraten × verfügbare Schiffstage × Flottengröße.
Die hohe Spotmarktexponierung führt zu einem starken operativen Hebel. In einem engen Tankermarkt können TCE-Raten, EBITDA, Free Cashflow und Ausschüttungen sehr stark steigen. In einem schwachen Markt funktioniert derselbe Hebel in die entgegengesetzte Richtung.
INSW ist deshalb am treffendsten als kapitalintensiver, asset-basierter und hochzyklischer Transportkapazitätsanbieter mit ergänzenden asset-light Pool- und Lightering-Aktivitäten einzuordnen. Der langfristige Anlageerfolg hängt nicht nur von der Nachfrage nach Öltransporten ab, sondern wesentlich von Flottenangebot, Ton-Mile-Nachfrage, erzielten TCE-Raten, Schiffspreisen, Verschuldung und der Qualität der Kapitalallokation über den Tankerzyklus hinweg.
Investorensicht
Für Investoren sind bei INSW vor allem vier Punkte entscheidend:
- TCE-Frachtraten: wichtigster kurzfristiger Gewinn- und Cashflowtreiber.
- Flottenangebot / Orderbook: viele Neubauten können künftige Frachtraten belasten.
- NAV & Verschuldung: Wert der Tankerflotte abzüglich Nettoschulden ist zentral für die Bewertung.
- Kapitalallokation: kauft/verkauft das Management Schiffe antizyklisch und gibt überschüssigen Cash sinnvoll über Dividenden/Aktienrückkäufe zurück?
Kurz: Nicht auf das aktuelle KGV schauen, sondern auf normalisierte Frachtraten, NAV und Kapitalallokation über den Zyklus.
News zum Unternehmen
- Rekord-Q2 2026: Nettogewinn 295 Mio. $, Adjusted EBITDA 345 Mio. $, Free Cashflow 261 Mio. $ – massive Verbesserung durch stark gestiegene Spot-Tankerraten.
- Rekorddividende: 5,05 $ je Aktie für Q2; INSW verfolgt weiterhin eine Ausschüttung von mindestens ca. 85 % des bereinigten Gewinns.
- Aktuell extrem starke Tankerraten: VLCC-/Rohöltanker-Frachtraten sind infolge der geopolitischen Störungen und veränderten Ölströme stark gestiegen – klar positiv für INSW, solange das Niveau anhält.
- Flottenausbau: zusätzliche 4 LR1-Neubauten für rund 244 Mio. $, Lieferung 2028. Positiv für langfristiges Wachstum, erhöht aber Capex und spätere Flottenkapazität.
- Analysten deutlich bullisher: zuletzt u. a. B. Riley Kursziel 120 → 140 $ und BTIG 100 → 130 $. Eher Sentimenttreiber als fundamentale Nachricht.
Der wichtigste aktuelle Kurstreiber ist eindeutig: extrem hohe Tanker-Frachtraten → außergewöhnlich hoher Cashflow und Dividendenpotenzial.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.