Visa Inc.
Sector: Financial Credit Services
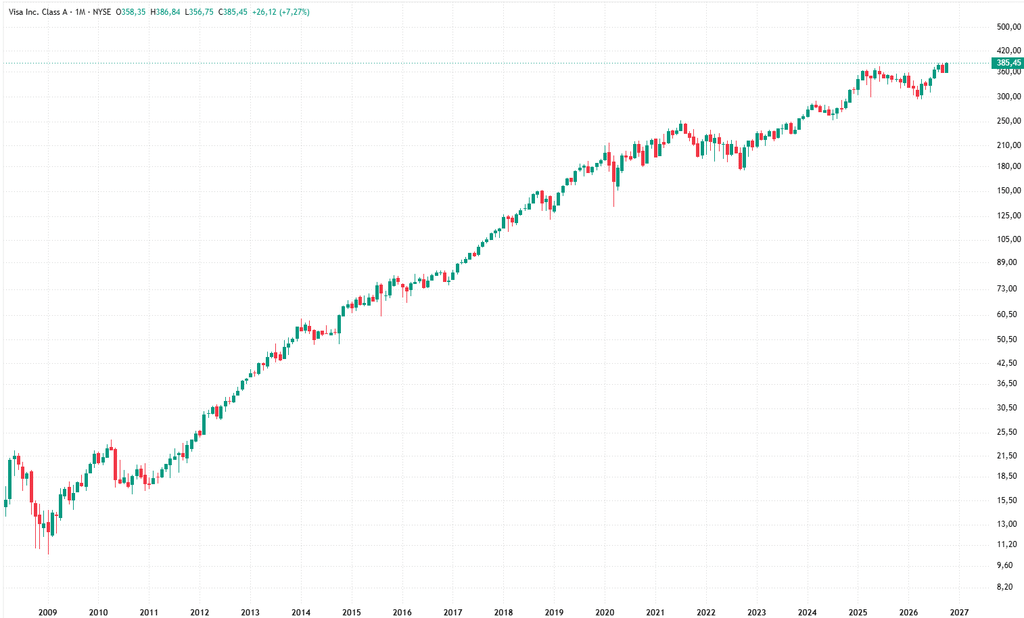
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
Visa ist keine klassische Bank und kein Kreditkartenkreditgeber, sondern ein globaler Betreiber von Zahlungsinfrastruktur. Das Unternehmen stellt mit VisaNet ein technologisches Netzwerk bereit, über das elektronische Zahlungen autorisiert, verarbeitet, verrechnet und abgewickelt werden. Visa verdient somit überwiegend daran, dass Zahlungen über sein Netzwerk laufen – nicht an den Zinsen oder Kreditkartenschulden der Karteninhaber.
1. Die zentrale Rolle von Visa im Zahlungsverkehr
Das klassische Visa-System basiert auf einem Vier-Parteien-Modell:
- Karteninhaber bzw. Käufer
- kartenausgebende Bank (Issuer)
- Händler
- Händlerbank bzw. Zahlungsabwickler (Acquirer)
Visa verbindet diese Parteien technologisch miteinander. Bezahlt beispielsweise ein Kunde mit einer Visa-Karte, leitet VisaNet die Transaktionsinformationen vom Händler bzw. Acquirer zur Bank des Kunden weiter. Dort wird geprüft, ob die Transaktion autorisiert werden kann. Anschließend unterstützt Visa die Verrechnung und Abwicklung zwischen den beteiligten Finanzinstituten.
Wichtig ist die Abgrenzung: Visa vergibt normalerweise keinen Kredit, führt keine Kundeneinlagen und trägt grundsätzlich nicht das Kreditausfallrisiko des Karteninhabers. Auch die sogenannte Interchange Fee, die typischerweise vom Acquirer an den Issuer fließt, ist nicht mit dem Umsatz von Visa gleichzusetzen. Visa verdient eigene Netzwerk- und Dienstleistungsgebühren.
2. Womit Visa konkret Geld verdient
Visa weist vier wesentliche Bruttoerlösquellen aus:
Service Revenue:
Gebühren für die Nutzung des Visa-Zahlungssystems sowie bestimmte zusätzliche Dienstleistungen. Die wirtschaftliche Grundlage ist insbesondere das über Visa-Produkte abgewickelte Zahlungsvolumen. Je mehr Konsumenten und Unternehmen mit Visa bezahlen, desto größer ist grundsätzlich diese Erlösbasis.
Data Processing Revenue:
Einnahmen aus der technischen Verarbeitung von Transaktionen. Hierzu gehören insbesondere Autorisierung, Clearing und Settlement, Netzwerkzugang sowie weitere Verarbeitungs- und Sicherheitsdienstleistungen. Ein zentraler Wachstumstreiber ist daher die Anzahl der über Visa abgewickelten Transaktionen.
International Transaction Revenue:
Gebühren aus grenzüberschreitenden Zahlungen und damit verbundenen Währungsumrechnungen. Diese Erlösquelle ist besonders attraktiv, weil internationale Transaktionen typischerweise höher monetarisiert werden als rein inländische Zahlungen. Deshalb sind internationaler Reiseverkehr und globaler E‑Commerce für Visa wirtschaftlich bedeutend.
Other Revenue:
Weitere Erlöse entstehen unter anderem durch Mehrwertdienste in Bereichen wie Betrugsprävention, Cybersecurity, Datenanalyse, Beratung, Akzeptanzlösungen und Dienstleistungen für kartenausgebende Institute.
Im Geschäftsjahr 2025 erzielte Visa vor Kundenanreizen rund 17,5 Mrd. USD Service Revenue, 20,0 Mrd. USD Data Processing Revenue, 14,2 Mrd. USD International Transaction Revenue und 4,1 Mrd. USD Other Revenue. Nach Abzug von 15,8 Mrd. USD an Client Incentives verblieben rund 40,0 Mrd. USD Nettoumsatz.
3. Warum Visa hohe Margen erzielen kann
Ökonomisch ähnelt Visa einer globalen digitalen Infrastrukturplattform. Der Aufbau und Betrieb des Netzwerks erfordert hohe Investitionen in IT, Cybersecurity, regulatorische Compliance und Betrugsprävention. Ist diese Infrastruktur jedoch vorhanden, können zusätzliche Transaktionen zu vergleichsweise niedrigen Grenzkosten verarbeitet werden.
Dadurch besitzt Visa erhebliche Skaleneffekte: Mit steigendem Transaktionsvolumen können die Erlöse schneller wachsen als viele operative Kosten.
Hinzu kommen starke Netzwerkeffekte. Für Verbraucher ist Visa attraktiv, weil die Zahlungsmittel weltweit breit akzeptiert werden. Für Händler ist Visa attraktiv, weil sehr viele Verbraucher Visa-Produkte verwenden. Banken wiederum wollen Karten und Zahlungslösungen anbieten, die möglichst universell einsetzbar sind. Diese gegenseitige Verstärkung erschwert den Aufbau eines vergleichbaren globalen Netzwerks.
4. Client Incentives als wichtiger Bestandteil des Modells
Visa zahlt erhebliche Kundenanreize an Banken, Acquirer, Fintechs und andere strategische Partner, beispielsweise um langfristige Verträge abzuschließen oder zusätzliche Zahlungsvolumina auf das Visa-Netzwerk zu bringen.
Diese Zahlungen werden umsatzmindernd verbucht. Sie sind wirtschaftlich als eine Art Vertriebs- und Bindungsinstrument zu verstehen: Visa verzichtet auf einen Teil seiner Bruttoerlöse, um Marktanteile, Transaktionsvolumen und langfristige Netzwerkbeziehungen zu sichern.
5. Die entscheidenden wirtschaftlichen Wachstumstreiber
Das Geschäftsmodell lässt sich im Kern auf vier Größen reduzieren:
- Zahlungsvolumen: Wie viel Geld über Visa-Produkte ausgegeben wird.
- Transaktionszahl: Wie viele einzelne Zahlungen Visa verarbeitet.
- Cross-Border-Volumen: Wie stark internationale Zahlungsströme wachsen.
- Mehrwertdienste: Wie viele zusätzliche Sicherheits‑, Daten‑, Beratungs- und Zahlungsservices Visa seinen Kunden verkauft.
Visa verkauft im Kern Zugang zu einer globalen Zahlungsinfrastruktur. Das Unternehmen verdient an Volumen, Transaktionen, grenzüberschreitenden Zahlungen und ergänzenden Dienstleistungen, ohne selbst in bedeutendem Umfang Kreditrisiken übernehmen zu müssen. Die Kombination aus Netzwerkeffekten, globaler Akzeptanz, hohen Wechselbarrieren, Skaleneffekten und niedrigen Grenzkosten pro zusätzlicher Transaktion macht das Geschäftsmodell strukturell hochprofitabel und kapitalärmer als das klassische Bankgeschäft.
Investorensicht
Entscheidend sind vor allem Zahlungsvolumen, Transaktionswachstum und Cross-Border-Umsätze. Solange Visa davon profitiert, dass weltweit immer mehr Zahlungen digital statt bar erfolgen, kann das Unternehmen bei hohen Margen stark wachsen.
Aus Investorensicht besonders wichtig: Netzwerkeffekte, Preissetzungsmacht, hohe operative Margen, geringer Kapitalbedarf und starke Free-Cashflow-Generierung. Hauptrisiken sind Regulierung, Preisdruck auf Gebühren, Konkurrenz durch alternative Zahlungssysteme sowie eine Abschwächung des Konsums.
News zum Unternehmen
Aktuell sind aus Investorensicht vor allem diese Punkte kursrelevant:
- Starke Q3-Zahlen: Umsatz +14 % auf 11,6 Mrd. USD; Zahlungsvolumen, Cross-Border und Transaktionen entwickelten sich robust.
- US-Gebührenstreit: Ein Gericht hat den Vergleich mit Händlern vorläufig genehmigt. Vorgesehen sind u. a. niedrigere Interchange-Gebühren und flexiblere Akzeptanzregeln – regulatorisch langfristig relevant für Visa.
- Rechtsrisiken bleiben: Weitere Klagen in den USA und Europa wegen Interchange-Gebühren laufen weiterhin.
- Stablecoin-Offensive: Visa hat eine eigene Infrastruktur für Ausgabe, Verwaltung und Transfer von Stablecoins gestartet – strategisch relevant für zukünftige Zahlungsströme.
- Operativ derzeit kein Warnsignal: Konsum- und Geschäftsausgaben zeigen sich bislang widerstandsfähig; der fundamentale Wachstumstrend bleibt intakt.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.