Fortinet Inc.
Sector: Technology Software — Infrastructure
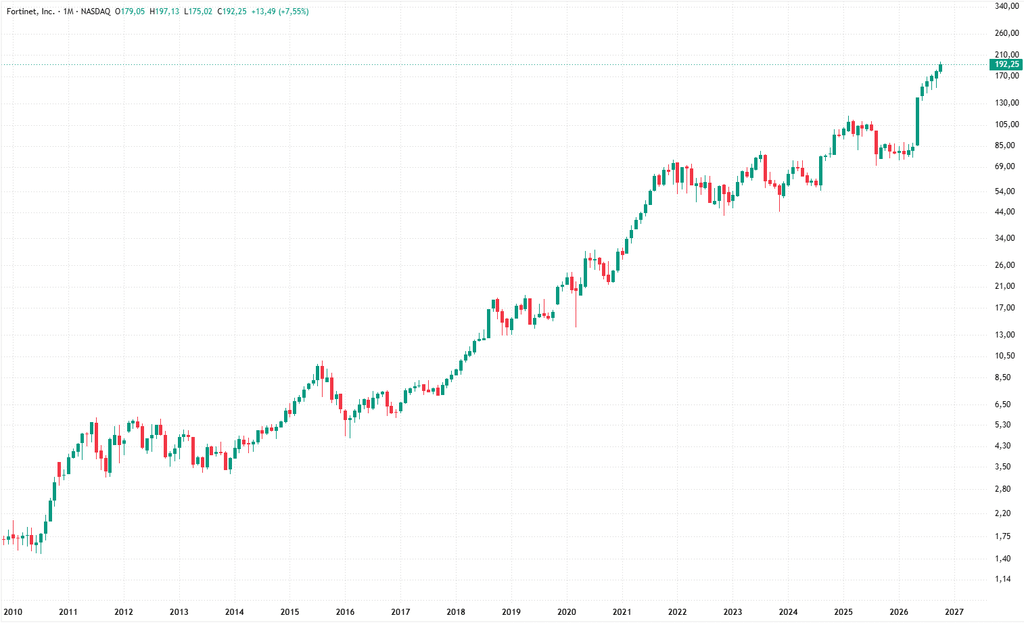
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Kerngeschäft: Cybersecurity-Plattform für Netzwerke und IT-Infrastruktur
Fortinet verdient sein Geld mit Cybersecurity- und Netzwerksicherheitslösungen für Unternehmen, Behörden und Service Provider. Das Geschäftsmodell kombiniert den Verkauf von Hardware und Software mit wiederkehrenden Einnahmen aus Security-Abonnements, Cloud-Diensten und technischem Support.
Strategisch gliedert Fortinet sein Angebot in drei Bereiche: Secure Networking, Unified SASE und Security Operations (SecOps). Technologisch werden diese Bereiche über die gemeinsame Plattform „Fortinet Security Fabric“ und das Betriebssystem FortiOS verbunden. Dadurch kann ein Kunde mehrere Sicherheitsfunktionen innerhalb eines integrierten Ökosystems einsetzen.
2. Produktgeschäft: Aufbau der installierten Basis
Das traditionelle Kernprodukt ist die FortiGate Next-Generation Firewall. Hinzu kommen unter anderem Netzwerk-Switches, WLAN-Access-Points, virtuelle Firewalls und weitere Security-Appliances. Fortinet verkauft außerdem Softwarelizenzen für virtuelle und Cloud-basierte Umgebungen.
Dieses Produktgeschäft ist strategisch besonders wichtig, weil eine verkaufte Firewall oder Netzwerkkomponente häufig die Grundlage für weitere Umsätze schafft. Nach dem Kauf der Hardware benötigt der Kunde typischerweise Security-Updates, Bedrohungsdatenbanken, Support und zusätzliche Sicherheitsfunktionen.
Im zweiten Quartal 2026 erzielte Fortinet 773 Mio. US-Dollar Produktumsatz, entsprechend rund 37,7 % des Konzernumsatzes. Die Bruttomarge dieses Geschäfts lag bei rund 69,8 %.
3. Wiederkehrende Security-Abonnements
Der wirtschaftlich besonders attraktive Teil des Geschäfts sind die FortiGuard- und sonstigen Security-Subscriptions. Kunden bezahlen laufend dafür, dass ihre Fortinet-Systeme aktuelle Sicherheitsfunktionen und Bedrohungsinformationen erhalten.
Dazu gehören beispielsweise Intrusion Prevention, Malware-Erkennung, Web- und DNS-Filterung, Application Security sowie weitere Threat-Intelligence- und Cloud-Security-Dienste. Hinzu kommen SaaS-Angebote wie FortiSASE sowie Lösungen für Endpoint Detection, SIEM, SOAR, XDR und Cloud Security.
Im zweiten Quartal 2026 erzielte Fortinet 729,7 Mio. US-Dollar Umsatz mit Security-Subscriptions. Damit machen Security-Abonnements allein rund 36 % des Gesamtumsatzes aus.
4. Technischer Support als zweite wiederkehrende Einnahmequelle
Ein weiterer bedeutender Bereich ist FortiCare. Kunden erwerben Wartungs- und Supportverträge, die unter anderem technischen Support, Softwareunterstützung und Hardware-Ersatzleistungen umfassen.
Im zweiten Quartal 2026 entfielen 545,2 Mio. US-Dollar auf technischen Support und sonstige Dienstleistungen. Zusammen erreichten sämtliche Service-Umsätze 1,275 Mrd. US-Dollar beziehungsweise 62,3 % des Gesamtumsatzes. Die Service-Bruttomarge lag mit 86,6 % deutlich über der Produktmarge.
Damit lässt sich die ökonomische Logik des Geschäftsmodells vereinfacht als „Hardware/Software verkaufen → installierte Basis aufbauen → mehrjährige Security- und Supportumsätze generieren“ beschreiben.
5. Hohe Planbarkeit durch vorausbezahlte Verträge
Security- und Supportverträge laufen häufig über längere Zeiträume. Die Zahlungen beziehungsweise Rechnungsstellungen erfolgen teilweise im Voraus, während Fortinet den Umsatz über die Vertragsdauer bilanziell erfasst.
Ende 2025 verfügte Fortinet deshalb über 7,12 Mrd. US-Dollar an Deferred Revenue, also bereits fakturierte, aber noch nicht als Umsatz verbuchte Erlöse. Dies erhöht die Visibilität zukünftiger Umsätze und Cashflows. Im Gesamtjahr 2025 entfielen von 6,80 Mrd. US-Dollar Konzernumsatz bereits 4,58 Mrd. US-Dollar beziehungsweise rund 67 % auf Services.
6. Vertriebsmodell und Kundenstruktur
Fortinet verkauft überwiegend über ein zweistufiges Partnernetzwerk. Das Unternehmen beliefert Distributoren, die wiederum Reseller, Managed Security Service Provider und andere Service Provider bedienen. Bei Großkunden und großen Service Providern arbeitet Fortinet zusätzlich direkt mit dem Endkunden.
Zu den Kunden gehören kleine und mittlere Unternehmen, Großkonzerne, Telekommunikationsunternehmen und Behörden in mehr als 100 Ländern. Dadurch ist Fortinet sowohl geografisch als auch hinsichtlich Branchen und Kundengrößen breit diversifiziert.
7. Ökonomischer Kern des Geschäftsmodells
Fortinet ist daher nicht primär ein klassischer Hardwarehersteller. Die Hardware dient zu einem erheblichen Teil als Eintrittspunkt in ein dauerhaftes Cybersecurity-Ökosystem. Die ökonomische Attraktivität entsteht aus der Kombination von großer installierter Basis, wiederkehrenden Subscriptions, Supportverträgen, Cross-Selling zusätzlicher Sicherheitsprodukte und regelmäßigen Hardware-Erneuerungszyklen.
Besonders relevant ist die deutlich höhere Marge des Servicegeschäfts. Je stärker Kunden mehrere Fortinet-Produkte innerhalb der Security Fabric nutzen, desto größer werden zudem Integrationsvorteile und Wechselkosten. Das Geschäftsmodell weist damit Merkmale eines hybriden Plattform- und Subscription-Modells auf: Hardware und Software schaffen die Kundenbasis, während hochmargige, wiederkehrende Security- und Supporterlöse den wesentlichen Teil der langfristigen Monetarisierung liefern.
Investorensicht
Entscheidend sind aus Investorensicht vor allem Wachstum und Qualität der wiederkehrenden Service-Umsätze, da diese hohe Margen und gute Planbarkeit bieten. Ebenso wichtig sind die Entwicklung der FortiGate-Installationsbasis, Cross-Selling in SASE/SecOps, Billings/Deferred Revenue sowie Free Cashflow und operative Marge.
Das zentrale Risiko: schwächere Hardware-Nachfrage kann später auch das Wachstum der hochmargigen Service-Umsätze bremsen.
News zum Unternehmen
- Q2 2026 deutlich über Erwartungen: Umsatz +26 % auf 2,05 Mrd. USD, Billings +33 %, Produktumsatz +52 %; EPS ebenfalls klar über Konsens. Die Aktie reagierte nachbörslich zeitweise mit +~13 %.
- Jahresprognose erneut angehoben: Fortinet erwartet für 2026 nun rund 19 % Umsatzwachstum – ein wichtiger Beleg für die aktuell starke Nachfrage.
- AI-/Security-Nachfrage als Wachstumstreiber: Besonders Secure Networking und SASE entwickeln sich stark; FortiSASE hat sich zuletzt mehr als verdoppelt.
- Übernahme von Virtue AI (August 2026): Ausbau der Positionierung bei AI-Security und Schutz autonomer KI-Systeme; strategisch relevant, kurzfristig aber weniger kursbewegend als die Zahlen.
- Nächster großer Kurstreiber: Q3-Zahlen am 28. Oktober 2026. Nach dem starken Kursanstieg sind insbesondere Billings, Produktwachstum und die weitere Guidance entscheidend.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.