Halozyme Therapeutics Inc.
Sector: Healthcare Biotechnology
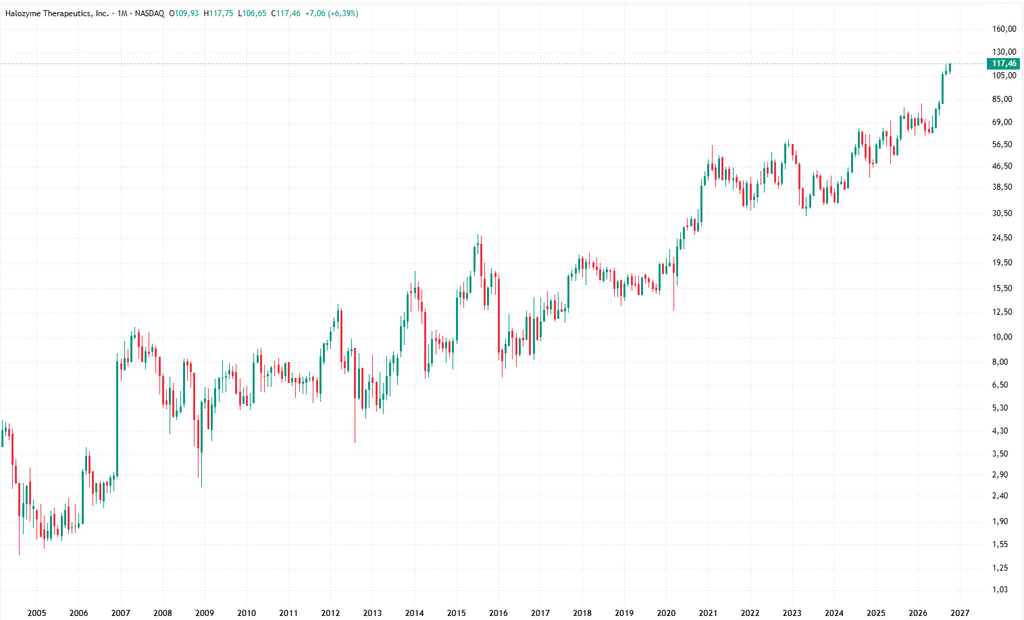
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Kerngeschäft: Drug-Delivery-Technologie statt klassische Medikamentenentwicklung
Halozyme Therapeutics ist heute im Kern kein klassisches Biotech-Unternehmen, das überwiegend eigene neue Wirkstoffe entwickelt. Das wirtschaftlich wichtigste Geschäft besteht darin, Technologien bereitzustellen, mit denen bereits existierende oder von Partnern entwickelte Arzneimittel einfacher subkutan statt intravenös verabreicht werden können.
Damit ähnelt das Geschäftsmodell eher einem Biopharma-Technologieplattform- und Lizenzunternehmen. Pharmaunternehmen wie Johnson & Johnson/Janssen, Roche, argenx oder Bristol Myers Squibb entwickeln und vermarkten die eigentlichen Medikamente; Halozyme liefert die Drug-Delivery-Technologie und erhält dafür Lizenzgebühren, Meilensteinzahlungen, Produktumsätze und insbesondere umsatzabhängige Royalties.
2. ENHANZE: das zentrale wirtschaftliche Asset
Das wichtigste Asset ist die ENHANZE-Plattform, die auf dem rekombinanten Enzym rHuPH20 basiert. Vereinfacht gesagt verändert rHuPH20 vorübergehend die Struktur des subkutanen Gewebes, sodass größere Flüssigkeitsvolumina und damit auch größere Mengen biologischer Arzneimittel unter die Haut injiziert werden können.
Für Pharmaunternehmen kann dadurch aus einer intravenösen Infusion eine wesentlich schnellere subkutane Applikation werden. Das kann Behandlungszeiten verkürzen, Infusionskapazitäten in Kliniken entlasten und die Anwendung für Patienten komfortabler machen.
Entscheidend ist: Halozyme muss den therapeutischen Wirkstoff nicht selbst entwickeln. Der Partner bringt beispielsweise einen Antikörper ein; Halozyme ermöglicht eine neue Darreichungsform. Das reduziert gegenüber klassischer Medikamentenentwicklung einen erheblichen Teil des klinischen und kommerziellen Risikos.
Zu den kommerziell besonders relevanten ENHANZE-basierten Produkten gehören DARZALEX SC/FASPRO, VYVGART Hytrulo und Phesgo. Insgesamt generiert Halozyme inzwischen Royalties aus zehn kommerziellen ENHANZE-Produkten.
3. Wichtigste Einnahmequelle: Royalties
Die ökonomisch attraktivste Erlösquelle sind prozentuale Beteiligungen an den Umsätzen der Partnerprodukte. Die ENHANZE-Lizenzverträge sehen im Durchschnitt Royalty-Sätze im mittleren einstelligen Prozentbereich vor.
Damit profitiert Halozyme automatisch davon, wenn ein Partnerprodukt mehr verkauft wird, zusätzliche Indikationen erhält oder geografisch expandiert. Halozyme benötigt dafür keine eigene große internationale Vertriebsorganisation.
2025 erwirtschaftete das Unternehmen:
- 867,8 Mio. USD Royalties
- 376,4 Mio. USD Produktumsätze
- 152,3 Mio. USD Umsätze aus Kooperationsverträgen
- insgesamt 1,397 Mrd. USD Umsatz
Damit stammten rund 62 % des Umsatzes aus Royalties. Im ersten Halbjahr 2026 stiegen die Royalty-Erlöse nochmals um rund 47 % auf 548 Mio. USD. Für das Gesamtjahr 2026 erwartet Halozyme inzwischen etwa 1,22–1,245 Mrd. USD Royalty-Umsatz. SEC
4. Weitere Einnahmequellen
Neben Royalties erhält Halozyme bereits während der Entwicklungsphase Geld. Neue Partnerschaften können Upfront Payments bei Vertragsabschluss oder Target-Nominierung auslösen. Hinzu kommen Entwicklungs‑, Zulassungs- und Umsatzmeilensteine, wenn vorher definierte Ereignisse erreicht werden.
Außerdem verkauft Halozyme rHuPH20 in Bulkform an seine Partner. 2025 entfielen darauf rund 133 Mio. USD Umsatz.
Daneben besitzt das Unternehmen ein kleineres Geschäft mit Auto-Injektor-Technologien sowie eigenen Produkten. Insbesondere XYOSTED, ein Autoinjektor für Testosteron, und Hylenex, ein rHuPH20-basiertes Produkt, erzeugen direkte Produktumsätze. 2025 erreichten die eigenen Produktumsätze rund 195 Mio. USD.
5. Hypercon und Surf Bio: Erweiterung des Plattformmodells
Mit den 2025 übernommenen Technologien von Elektrofi/Hypercon und Surf Bio erweitert Halozyme sein Geschäftsmodell. Diese Technologien sollen hochkonzentrierte Formulierungen biologischer Medikamente ermöglichen und dadurch das benötigte Injektionsvolumen reduzieren.
Strategisch ist das relevant: Halozyme möchte nicht nur große Volumina mittels ENHANZE subkutan verabreichbar machen, sondern zusätzlich Wirkstoffe stärker konzentrieren. Hypercon wird ebenfalls über Lizenzverträge monetarisiert: Upfront-Zahlungen, Milestones und spätere Royalties. 2026 bestanden bereits Kooperationen unter anderem mit Janssen, Lilly, argenx, Vertex und Oruka.
6. Ökonomische Qualität und zentrale Abhängigkeiten
Das Geschäftsmodell besitzt eine attraktive Skalierbarkeit. Sobald ein Partnerprodukt zugelassen ist, können zusätzliche Milliardenumsätze des Partners bei Halozyme hohe zusätzliche Royalty-Einnahmen erzeugen, ohne dass die Kosten proportional mitsteigen. Dadurch kann die operative Marge mit zunehmendem Royalty-Anteil stark steigen.
Allerdings besteht eine relevante Produkt- und Partnerkonzentration. 2025 stammten allein rund 483 Mio. USD der Royalties von DARZALEX; zusammen machten DARZALEX, VYVGART Hytrulo und Phesgo rund 86 % der Royalty-Einnahmen aus. Zudem hängt der langfristige Wert einzelner Royalty-Ströme wesentlich von Patenten, Vertragslaufzeiten, Zulassungen, Wettbewerb und dem kommerziellen Erfolg der Partner ab. Nach Ablauf bestimmter Patentrechte können Royalty-Sätze sinken.
Kurz gesagt: Halozyme verdient sein Geld zunehmend wie ein „Mautstellenbetreiber“ für subkutane Arzneimitteltechnologien: Andere Pharmaunternehmen entwickeln und verkaufen die Medikamente; Halozyme stellt eine schwer ersetzbare Delivery-Technologie bereit und partizipiert über Jahre prozentual an deren Umsätzen. Genau dieser wachsende, hochmargige Royalty-Anteil ist der zentrale wirtschaftliche Kern des Geschäftsmodells.
Investorensicht
Entscheidend sind aus Investorensicht vor allem fünf Punkte:
- Royalty-Wachstum: Steigende Partnerumsätze treiben Halozymes hochmargige Lizenzerlöse.
- Abhängigkeit von wenigen Produkten: Vor allem DARZALEX ist noch sehr bedeutend.
- Pipeline neuer Partnerprodukte: Neue ENHANZE-/Hypercon-Zulassungen bestimmen das langfristige Wachstum.
- Patent- und Vertragslaufzeiten: Sie entscheiden, wie lange die Royalty-Ströme geschützt bleiben.
- Margen und Cashflow: Je höher der Royalty-Anteil, desto stärker sollte die operative Hebelwirkung sein.
Kurz: Für die Aktie zählt weniger eigener Medikamentenerfolg als die Frage, wie viele große Partnerprodukte Halozymes Technologie nutzen und wie lange diese Royalties wachsen können.
News zum Unternehmen
- 07.10.2026 – wichtiger Patenterfolg gegen Merck: Halozyme erwirkte eine einstweilige Verfügung gegen Keytruda SC in mehreren europäischen Märkten. Positiv für den Wert und die Durchsetzbarkeit des MDASE-Patentportfolios. Der Rechtsstreit läuft allerdings weiter.
- 06.10.2026 – argenx erweitert Kooperation: ENHANZE-Lizenz von 6 auf 8 Targets ausgeweitet. Positives Signal für zusätzliche langfristige Royalty-Potenziale.
- September 2026 – $1,5 Mrd. Wandelanleihe: Halozyme nahm insgesamt 1,5 Mrd. USD zu 1,5 % auf. Erhöht die finanzielle Flexibilität für M&A, bringt aber potenzielles Verwässerungs-/Verschuldungsrisiko.
- 06.08.2026 – starke Zahlen + Prognoseerhöhung: Q2-Umsatz +48 %, Royalties +50 %; Jahresprognose deutlich angehoben. 2026 werden nun $1,22–1,245 Mrd. Royalty-Umsatz erwartet.
Aktuell am wichtigsten für den Kurs: der Merck/Keytruda-Patentstreit und die weiterhin außergewöhnlich hohe Dynamik der Royalty-Erlöse.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.