Coca-Cola Co.
Sector: Consumer Defensive Beverages — Non-Alcoholic
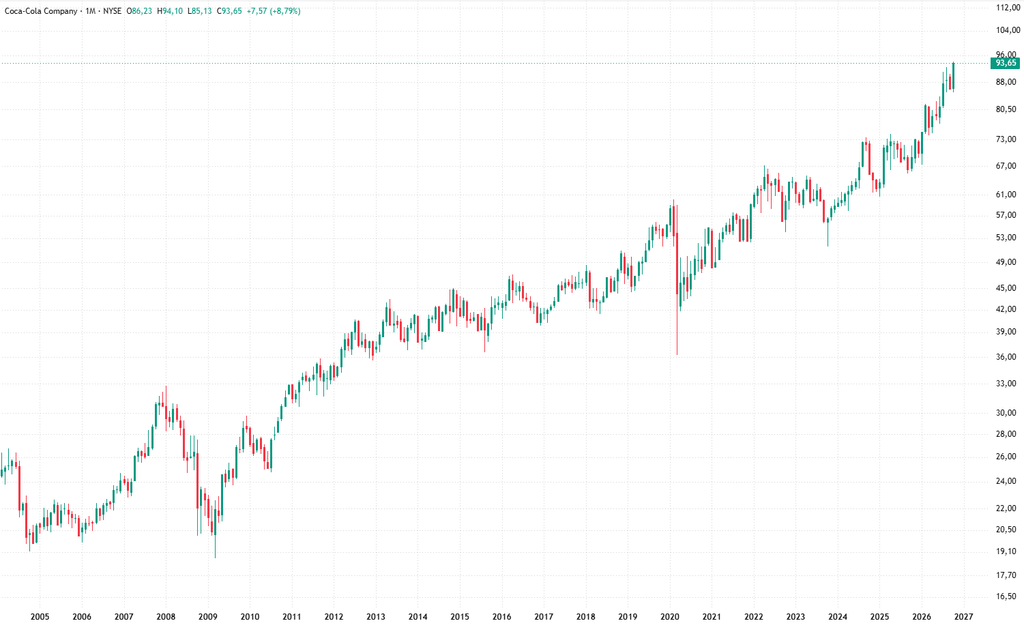
*Logarithmisch, 1Monat,
Geschäftsmodell
1. Grundprinzip des Geschäftsmodells
The Coca-Cola Company ist nicht primär ein klassischer Getränkeabfüller, sondern im Kern ein globaler Marken‑, Rezeptur‑, Konzentrate- und Vermarktungskonzern. Das wirtschaftliche Zentrum des Geschäftsmodells besteht darin, starke Getränkemarken zu besitzen bzw. zu lizenzieren, Konzentrate und Sirupe herzustellen und diese über ein weitgehend unabhängiges Netzwerk von Abfüll- und Vertriebspartnern weltweit zu vermarkten.
Dadurch kann Coca-Cola einen großen Teil der kapitalintensiven Tätigkeiten – Abfüllung, Verpackung, Lagerhaltung und physische Distribution – auf Bottling-Partner verlagern und sich stärker auf Markenführung, Produktentwicklung, Marketing und das Management des globalen Vertriebssystems konzentrieren.
2. Die wichtigste Ertragsquelle: Konzentrate und Sirupe
Das ökonomisch attraktivste Geschäft ist das Concentrate Business. Coca-Cola produziert Getränkekonzentrate, sogenannte Beverage Bases und Sirupe und verkauft diese hauptsächlich an autorisierte Abfüllunternehmen.
Die Bottler ergänzen Wasser, Kohlensäure und je nach Produkt Süßungsmittel, füllen das fertige Getränk in Flaschen oder Dosen und liefern es an Supermärkte, Gastronomie, Convenience Stores und andere Vertriebskanäle.
2025 entfielen rund 59 % des Konzernumsatzes auf das Konzentrategeschäft, obwohl dieses etwa 85 % des weltweiten Absatzvolumens des Coca-Cola-Systems repräsentierte. Der entscheidende Punkt: Das Konzentrategeschäft weist strukturell höhere Bruttomargen auf, weil Coca-Cola einen vergleichsweise kleinen Teil der physischen Produktions- und Distributionskosten trägt.
3. Verkauf fertiger Getränke
Der zweite Geschäftsbereich sind die Finished Product Operations. Hier verkauft Coca-Cola fertige Getränke selbst an Einzelhändler, Großhändler oder Distributoren. Dazu gehören unter anderem verbliebene eigene Abfüllaktivitäten, bestimmte regionale Getränkegeschäfte sowie Teile des Costa-Coffee-Geschäfts.
Dieser Bereich erwirtschaftete 2025 rund 41 % des Umsatzes, besitzt jedoch niedrigere Bruttomargen als das Konzentrategeschäft. Ursache sind höhere Aufwendungen für Rohstoffe, Verpackungen, Produktion, Personal, Logistik und Distribution.
4. Das Coca-Cola-System als Wettbewerbsvorteil
Ein zentraler Bestandteil des Geschäftsmodells ist die Trennung zwischen The Coca-Cola Company und dem wesentlich größeren Coca-Cola-System.
Coca-Cola kontrolliert Marken, Rezepturen, Produktpositionierung und einen erheblichen Teil der globalen Marketingstrategie. Unabhängige Bottling-Partner übernehmen dagegen große Teile von Herstellung, Abfüllung und regionaler Distribution. Zu den großen Partnern gehören beispielsweise internationale Abfüllkonzerne wie Coca-Cola FEMSA.
Dieses System ermöglicht eine Kombination aus globaler Skalierung und lokaler Distribution: Coca-Cola kann seine Marken weltweit einheitlich positionieren, während regionale Partner lokale Kundenbeziehungen, Logistik und Vertriebsinfrastruktur bereitstellen.
5. Markenportfolio statt einzelner Cola-Marke
Das Geschäftsmodell ist inzwischen deutlich breiter als klassische kohlensäurehaltige Erfrischungsgetränke. Zum Portfolio gehören Kategorien wie:
- Coca-Cola, Sprite und Fanta im Bereich Sparkling Soft Drinks,
- Wasser und Sportgetränke,
- Säfte und pflanzenbasierte Getränke,
- Kaffee und Tee,
- Energy Drinks über Kooperationen und Beteiligungsmodelle.
Trotz der Diversifikation bleiben kohlensäurehaltige Erfrischungsgetränke das ökonomische Fundament. 2025 machten sie etwa 69 % des weltweiten Absatzvolumens aus; allein die Produktfamilie Coca-Cola stand für rund 47 %.
6. Wo der ökonomische Mehrwert entsteht
Coca-Colas eigentliche Wertschöpfung liegt weniger im Mischen von Wasser und Sirup als in immateriellen Vermögenswerten: Markenbekanntheit, Rezepturen, Konsumentenbindung, Vertriebssystem, Regalplatzierung und globaler Marketingkompetenz.
Dadurch verfügt das Unternehmen über erhebliche Preissetzungsmacht. Umsatzwachstum kann deshalb nicht nur durch steigende Absatzmengen, sondern auch durch Preiserhöhungen, Premiumisierung, Verpackungsmix und Verschiebungen hin zu margenstärkeren Produkten entstehen. 2025 stieg der Konzernumsatz beispielsweise trotz nur moderater Volumenentwicklung auch durch einen positiven Preis-/Produktmixeffekt.
7. Kapitalökonomik des Modells
Coca-Cola verfolgt seit Jahren eine asset-light-orientierte Refranchising-Strategie: Eigene Abfüllbetriebe werden teilweise an unabhängige Bottler übertragen. Dadurch sinkt der Kapitalbedarf des Konzerns und das Geschäftsmodell verschiebt sich weiter in Richtung hochmargiger Konzentrate, Markenmanagement und Intellectual Property.
Zusammengefasst: Coca-Cola verdient sein Geld vor allem dadurch, dass es weltweit extrem starke Getränkemarken und Rezepturen kontrolliert und deren Nachfrage monetarisiert. Die kapitalintensive Herstellung und Distribution eines großen Teils der Getränke übernehmen unabhängige Partner. Coca-Cola selbst konzentriert sich auf die besonders wertschöpfungsintensiven Bereiche Marke, Konzentrat, Innovation, Marketing und Systemsteuerung. Genau diese Arbeitsteilung erklärt die hohe Skalierbarkeit und die strukturell attraktive Profitabilität des Geschäftsmodells.
Investorensicht
Für Investoren sind vor allem vier Punkte entscheidend: starke Marken und Preissetzungsmacht, das kapitalarme und margenstarke Konzentrategeschäft, ein globales Vertriebsnetz mit hoher Skalierbarkeit sowie stabile Cashflows und Dividendenfähigkeit.
Kritisch zu beobachten sind Absatzvolumen, Preis-/Produktmix, Wechselkurse, Rohstoffkosten und die Frage, ob Coca-Cola auch außerhalb klassischer Softdrinks nachhaltig wachsen kann.
News zum Unternehmen
- Q2 2026 stark + Prognose angehoben: Umsatz +7 %, organisch +6 %, bereinigtes EPS +11 %. Jahresprognose für das bereinigte EPS wurde auf +9 bis +10 % erhöht.
- Costa Coffee könnte verkauft werden: Berichten zufolge prüft Coca-Cola erneut einen Verkauf von Costa Coffee. Das wäre strategisch relevant für Portfoliofokus und Kapitalallokation.
- Verkauf des Afrika-Abfüllgeschäfts bleibt wichtig: Die geplante Veräußerung von Coca-Cola Beverages Africa beeinflusst Umsatzvergleich, Cashflow und die weitere Verschiebung zum kapitalärmeren Geschäftsmodell.
- Nächster großer Kurstreiber: Q3-Zahlen am 27. Oktober 2026 – besonders relevant sind Volumenwachstum, Preis/Mix, Margen und eine mögliche Anpassung des Ausblicks.
- Steuerstreit mit der US-Steuerbehörde: Bleibt ein wesentliches finanzielles Risiko; die aktuelle Prognose berücksichtigt einen möglichen negativen Ausgang ausdrücklich nicht.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.