Mastercard Incorporated
Sector: Financial Credit Services
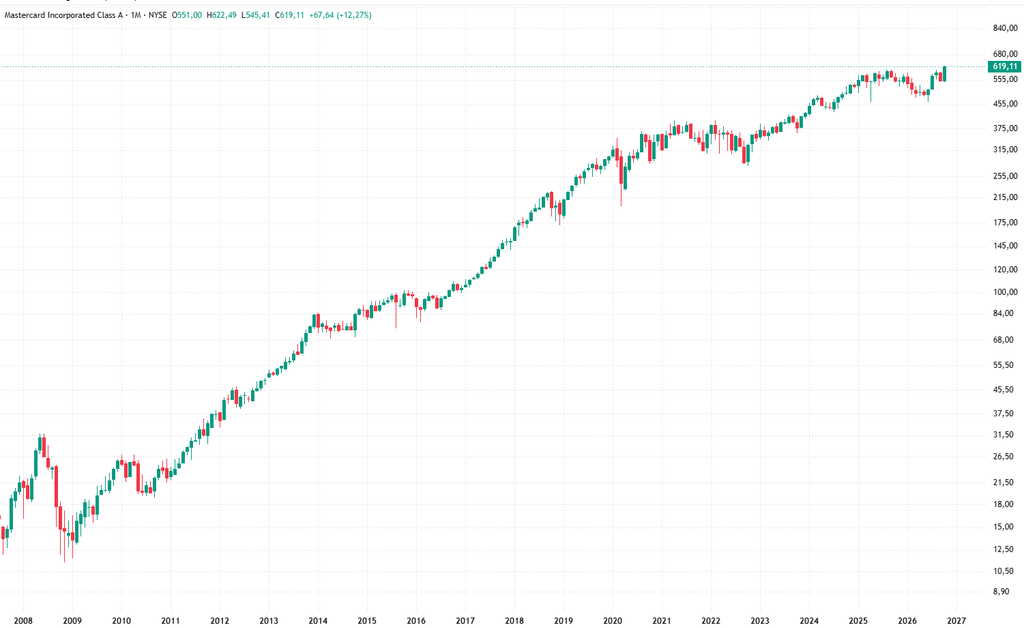
*Logarithmisch, 1Monat, Allzeit
Geschäftsmodell
1. Grundprinzip des Geschäftsmodells
Mastercard ist kein klassisches Kreditkartenunternehmen und keine Bank, sondern primär ein globaler Betreiber von Zahlungsinfrastruktur. Das Unternehmen stellt ein Netzwerk bereit, über das Banken, Zahlungsdienstleister, Händler und Karteninhaber miteinander verbunden werden.
Mastercard vergibt in der Regel keine Kredite an Verbraucher, finanziert keine Kreditkartensalden und trägt daher normalerweise nicht das klassische Kreditausfallrisiko einer Bank. Die Mastercard-Karte wird von einer Bank oder einem anderen Finanzinstitut ausgegeben. Mastercard stellt insbesondere Marke, Netzwerk, technische Infrastruktur, Sicherheitsmechanismen und ergänzende Dienstleistungen bereit.
Das Geschäftsmodell lässt sich daher am ehesten als hochskalierbares, transaktions- und volumenabhängiges Plattformgeschäft charakterisieren.
2. Wie eine Mastercard-Zahlung wirtschaftlich funktioniert
Das Kernsystem ist überwiegend ein Vier-Parteien-Modell:
Karteninhaber → Händler → Händlerbank/Acquirer → Kartenherausgeber/Issuer
Mastercard steht als Netzwerk zwischen den beteiligten Finanzinstituten. Bei einer Zahlung übernimmt beziehungsweise unterstützt das Netzwerk insbesondere:
- Autorisierung: Anfrage, ob die Transaktion genehmigt werden kann.
- Clearing: Ermittlung und Übermittlung der Zahlungsinformationen zwischen den Parteien.
- Settlement: Unterstützung bei der finanziellen Abwicklung zwischen den beteiligten Instituten.
- Sicherheit: Betrugserkennung, Tokenisierung, Authentifizierung und Cybersecurity.
- Regelwerk und Standards: Mastercard definiert technische und operative Standards für die Teilnehmer seines Netzwerks.
Wichtig ist die Abgrenzung zur Interchange Fee. Diese Gebühr fließt im Wesentlichen zwischen Händlerbank und kartenausgebender Bank und ist nicht gleichbedeutend mit dem Umsatz von Mastercard.
3. Die wesentlichen Erlösquellen
Mastercard fasst sein Geschäft inzwischen im Wesentlichen in zwei große Erlösbereiche zusammen.
Payment Network
Hier liegt das traditionelle Kerngeschäft. Mastercard erhält Gebühren insbesondere abhängig von:
Zahlungsvolumen: Je höher das über Mastercard-Produkte abgewickelte Geldvolumen, desto höher grundsätzlich die volumenabhängigen Gebühren.
Anzahl der Transaktionen: Für das Switching und die Verarbeitung von Transaktionen werden transaktionsabhängige Entgelte erhoben.
Grenzüberschreitenden Zahlungen: Zahlungen, bei denen Karte und Händler unterschiedlichen Ländern zugeordnet sind, stellen eine besonders attraktive Erlösquelle dar. Deshalb sind internationale Reisen und grenzüberschreitender E‑Commerce wirtschaftlich besonders relevant.
2025 erzielte Mastercard mit dem Payment Network rund 19,5 Mrd. US-Dollar Nettoumsatz, entsprechend etwa 59 % des Konzernumsatzes.
Value-Added Services and Solutions
Dieser Bereich gewinnt zunehmend an Bedeutung. Mastercard verkauft zusätzliche Dienstleistungen an Banken, Händler, FinTechs, Unternehmen und andere Organisationen.
Dazu gehören unter anderem Betrugsprävention und Cybersecurity, Identitäts- und Authentifizierungslösungen, Tokenisierung, Datenanalyse und Beratung, Kundenbindungs- und Marketinglösungen, Payment-Gateways und Processing, Open Finance sowie Echtzeit- und Account-to-Account-Zahlungssysteme.
Diese Leistungen werden über transaktionsabhängige Gebühren, laufende Nutzungsentgelte oder feste vertragliche Vergütungen monetarisiert.
2025 erzielte Mastercard damit rund 13,3 Mrd. US-Dollar, etwa 41 % des Nettoumsatzes. Dieser Bereich wuchs mit 23 % deutlich schneller als das klassische Netzwerkgeschäft.
4. Ökonomische Stärke des Modells
Die besondere Attraktivität des Mastercard-Modells liegt in der Kombination aus Netzwerkeffekten, Skalierbarkeit und hohen Markteintrittsbarrieren.
Je mehr Banken Mastercard ausgeben, desto attraktiver wird Mastercard für Händler. Je mehr Händler Mastercard akzeptieren, desto wertvoller wird das Netzwerk wiederum für Banken und Verbraucher. Dadurch entsteht ein starker zweiseitiger Netzwerkeffekt.
Gleichzeitig verursacht eine zusätzliche digitale Transaktion vergleichsweise geringe zusätzliche Kosten. Ein großer Teil der Infrastruktur‑, Entwicklungs‑, Sicherheits- und regulatorischen Kosten ist bereits vorhanden. Steigende Transaktionszahlen können deshalb zu erheblichem operativem Leverage führen.
Hinzu kommen hohe Wechselkosten und Eintrittsbarrieren: Ein Wettbewerber müsste globale Akzeptanz, Bankenbeziehungen, regulatorische Genehmigungen, technische Infrastruktur, Sicherheitsstandards und Vertrauen gleichzeitig aufbauen.
5. Strategische Wachstumslogik
Mastercards Wachstum hängt langfristig nicht primär davon ab, dass Verbraucher mehr Schulden aufnehmen. Entscheidend sind vielmehr:
Bargeld → elektronische Zahlung → Mastercard-Netzwerk → zusätzliche Services pro Transaktion.
Das Unternehmen profitiert daher strukturell von der weltweiten Verlagerung von Bargeld zu digitalen Zahlungen, wachsendem E‑Commerce, internationalen Transaktionen sowie der Digitalisierung von B2B‑, staatlichen und Echtzeitzahlungen.
Besonders interessant ist die zunehmende Verzahnung von Netzwerk und Dienstleistungen: Mehr Transaktionen erzeugen mehr Daten und Kundenkontakte; daraus können Sicherheits‑, Analyse- und Mehrwertdienste verkauft werden. Diese wiederum erhöhen die Attraktivität des Mastercard-Netzwerks.
Fazit
Mastercard verdient sein Geld im Kern nicht am Kredit selbst, sondern an der Infrastruktur rund um den Zahlungsverkehr. Jeder zusätzliche elektronische Zahlungsstrom, den Mastercard auf sein Netzwerk ziehen kann, erhöht das potenzielle Gebührenaufkommen. Ergänzende Sicherheits‑, Daten- und Technologiedienstleistungen erhöhen zusätzlich den Umsatz je Kundenbeziehung.
Das Ergebnis ist ein asset-light, hochskalierbares Plattformgeschäft mit wiederkehrenden, volumen- und transaktionsabhängigen Erlösen, starken Netzwerkeffekten und hoher operativer Marge. Genau diese Struktur macht das Geschäftsmodell aus Sicht der Unternehmensökonomie außergewöhnlich attraktiv.
Investorensicht
Aus Investorensicht sind vor allem fünf Punkte entscheidend:
- Zahlungsvolumen & Transaktionswachstum: wichtigste operative Wachstumstreiber.
- Cross-Border-Umsätze: besonders margenstark und daher überproportional wichtig.
- Netzwerkeffekte & Marktstellung: hohe Eintrittsbarrieren gegenüber neuen Wettbewerbern.
- Value-Added Services: erhöhen Wachstum, Kundenbindung und Diversifikation über das reine Kartennetzwerk hinaus.
- Bewertung: Mastercard ist qualitativ stark, aber häufig hoch bewertet – entscheidend ist daher, ob das Gewinnwachstum die gezahlte Bewertung rechtfertigt.
Bei Mastercard kauft man vor allem langfristiges Wachstum des digitalen Zahlungsverkehrs kombiniert mit hoher Kapitalrendite und starken Wettbewerbsvorteilen.
News zum Unternehmen
- Q3-Zahlen stehen unmittelbar bevor: Mastercard veröffentlicht die Ergebnisse für Q3 2026 in Kürze. Für den Kurs werden besonders Zahlungsvolumen, Cross-Border-Wachstum, Margen und Ausblick relevant sein.
- US-Gebührenstreit: Ein US-Gericht hat den überarbeiteten Vergleich mit Visa über sogenannte Swipe Fees vorläufig genehmigt. Mastercard muss dabei u. a. Gebührenzugeständnisse machen; die Aktie reagierte auf die Entscheidung dennoch positiv.
- China/Wettbewerb: Visa rückt regulatorisch näher an ein eigenes Inlandsgeschäft in China heran und damit an Mastercard, das dort bereits aktiv ist. Mittelfristig relevant für Wettbewerb und Wachstum.
- Aktie zuletzt volatil: Nach dem Rekordhoch im August kam es zwischenzeitlich zu einem deutlichen Rückgang; fundamental neue Negativnachrichten standen dabei zuletzt nicht klar im Vordergrund.
Aktuell wichtigste Beobachtung: die kommenden Q3-Zahlen und der Ausblick.
Momentum-Aktie
Eine Momentum-Aktie ist eine Aktie, deren Kurs bereits einen starken Aufwärts- oder Abwärtstrend zeigt und bei der Anleger darauf setzen, dass sich dieser Trend zunächst fortsetzt.
Momentum-Anleger richten ihren Blick weniger auf die Frage, ob eine Aktie günstig bewertet ist, sondern vor allem darauf, welche Titel aktuell besonders stark steigen. Die Grundidee dahinter ist einfach: Aktien, die sich in der Vergangenheit besser als der Markt entwickelt haben, können diesen Trend eine gewisse Zeit fortsetzen. Deshalb achten Momentum-Anleger auf Kursstärke, relative Performance, Handelsvolumen und klare Aufwärtstrends. Entscheidend ist dabei nicht, eine Aktie möglichst früh zu entdecken, sondern in einen bereits bestehenden Trend einzusteigen. Gleichzeitig birgt diese Strategie Risiken, denn starke Kursbewegungen können abrupt enden. Momentum-Investing setzt daher auf Trends – und auf die Fähigkeit, rechtzeitig zu erkennen, wenn deren Stärke nachlässt.
Die Schattenseiten der Momentum-Strategie
Das Hauptrisiko sind sogenannte Momentum-Reversals: Sobald sich die Marktstimmung dreht, können zuvor besonders stark gestiegene Aktien auch überdurchschnittlich schnell fallen.
Die Momentum-Strategie verspricht auf den ersten Blick einen einfachen Königsweg an der Börse: Kaufe, was steigt, verkaufe, was fällt, und reite auf der Welle des Trends. Doch wer sich allein auf diese Logik verlässt, unterschätzt oft die Risiken, die sich hinter dem scheinbar simplen Prinzip verbergen.
Das größte Problem ist die Anfälligkeit für plötzliche Trendumkehrungen. Gerade wenn sich Märkte nach starken Verwerfungen abrupt erholen, können Momentum-Portfolios innerhalb weniger Wochen einen Großteil ihrer Gewinne wieder verlieren – Phänomene, die als “Momentum Crashes” bekannt sind. Hinzu kommt, dass Momentum-Aktien sich häufig in bestimmten Branchen konzentrieren, was die Diversifikation schwächt und das Portfolio anfällig für sektorspezifische Schocks macht.
Auch die Marktmechanik selbst birgt Tücken: Weil zahlreiche Anleger und quantitative Fonds ähnliche Strategien verfolgen, entsteht ein sogenanntes Crowding-Risiko. Kippt die Stimmung, ziehen sich viele Akteure gleichzeitig zurück, was Verluste dramatisch beschleunigen kann. Wer zudem auf einen bereits laufenden Trend aufspringt, läuft Gefahr, spät einzusteigen – oft genau dann, wenn der Höhepunkt bereits überschritten ist.
Nicht zu unterschätzen sind schließlich die psychologischen Fallen: Übermäßiges Vertrauen in kurzfristige Kursbewegungen, die Schwierigkeit, rechtzeitig auszusteigen, und die Neigung, Übertreibungen und Blasenbildung noch zu verstärken. Wer Momentum-Investing betreibt, sollte sich dieser Risiken bewusst sein und mit klaren Regeln – etwa Stop-Loss-Mechanismen, begrenzten Positionsgrößen und einer Kombination mit anderen Anlagefaktoren – gegensteuern.
Information
—–BEGIN PGP MESSAGE—–
hF4DEFPdhFyOIS8SAQdAmnllSlVGgbc1pEjOSQVP/18JWmpsjFStsIgaPvj6uTYw
MFzIMOI6F9MfGVOuwUSmBKiOx8UraWj3JpNeMFySPTyWQLqRYoepm13mM4WZAyih
jE0FCQIDCDyyHGr97r7Q/vC5DRydj7JxqaGa0Td0SJb5H0h7IjEJZfMAV+QHlHn/
JdkmX3hCToTOLP7WwLs+YHIDWWTTilOeLZXyWHxjStTAKgEJAhB2lRSKCZs0iiWG
j+Ju4gDSymz/Dvew++A1qqS0EJF9xQ9fed3JYIouZXufYy704FzByq0/IGAFu19H
oYxNqH5AA//y9zN1dA8Eg7TIEU7kKZBKbkNwVFUJXjqreLdbHH3pIkLYucO/Gj3K
2k5fXDyuCerU8rupMrOmWMEPeC/qC05WlOtd7zazO/rIYz3GP0SbBqk0fmia/wdO
r+e39SaZs934SsDL5VI6p77uCyIZBO0p/VL3sJ+ScDPv+Xtl+pPoM3NxkQEtPmzy
o5P2Twk97HS3eyHbkXgGyMfOZhnBk2QBEscYsQ==
=MzCq
—–END PGP MESSAGE—–
Die hier dargestellten Charts dienen lediglich der allgemeinen Information und stellen keine Kauf- oder Verkaufsempfehlung dar.